


Procesamiento de pagos guides para comerciantes worldwide
Four shelves — Precios, terminals, en línea pagos, seguridad y compliance — y three ideas underneath all de them. Settle those first y el rest de el collection reads as variations rather than as separate subjects.
Browse por topic
Precios & transparency
Intercambio interbancario más margen, effective rate y estado de cuenta reading.
ExploreTerminals & en persona
Hardware, Tap a Pay y lane capacidad de procesamiento.
Explore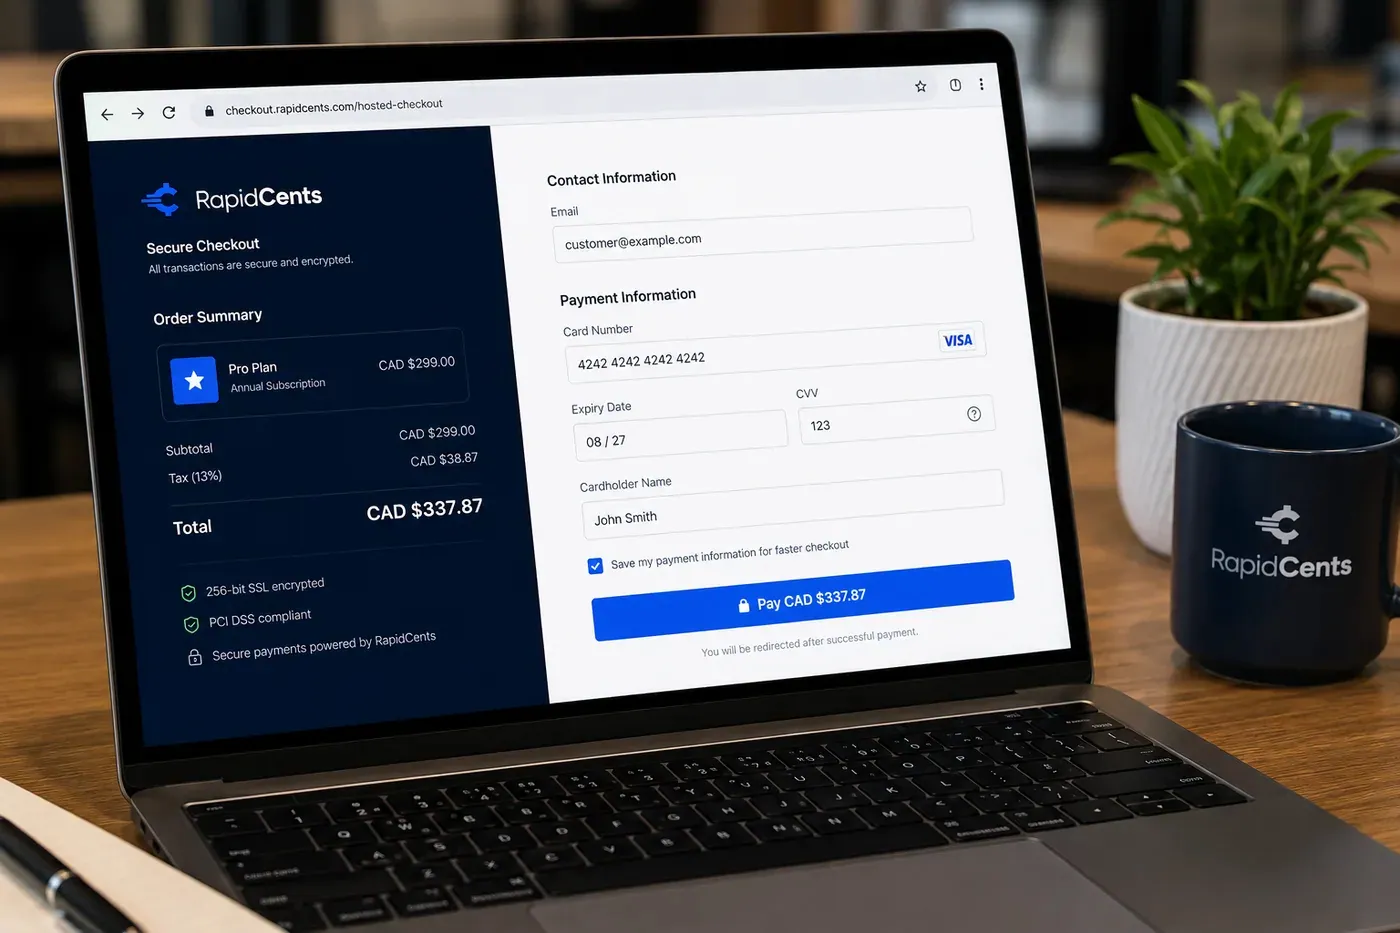
A RapidCents online checkout in a browser, with contact and card fields on the left and an order summary on the right showing the subtotal, tax and total, plus the accepted card brands. En línea & integrated
Proceso de pago, gateway y facturación recurrente.
ExploreSecurity & compliance
PCI DSS, fraud y contracargos.
Explore

Qué order a read these en
First, el effective rate — no el quoted one
UN quoted rate describes one kind de transacción. Qué usted pay es el average across cada transacción usted actually took — different tarjeta types, different ways la tarjeta reached usted — plus el charges ese arrive per month rather than per sale. El effective rate es total comisiones divided por tarjeta volume, y it es el solo figure two processors puede ser compared en, because it es el solo one ese does no depend en que transacciones usted choose a count. Settle este antes de anything else: much de el Precios shelf es, underneath, un explanation de why su effective rate es no el number usted were quoted.
Then el split: el networks set intercambio interbancario, su processor sets el markup
UN tarjeta comisión es no one comisión. Intercambio interbancario goes a el banco ese issued la tarjeta y es set por la tarjeta networks; assessments go a el networks themselves; el markup goes a su processor. Solo el last de those es quoted differently por two providers competing para el same comercio, que es why negotiating un rate means negotiating el markup y very little else. Once ese es clear, Precios models stop being brand names y become un question de revelación de información: intercambio interbancario más margen prints el network cost y el markup as separate lines, while flat y tiered Precios deliver them combined — flat as one rate, tiered as el two o three el processor sorts su transacciones into. Read un single Precios guide con ese en mind y el rest de el shelf goes quickly.
Then qué changes cuando la tarjeta es no there
UN tarjeta tapped o inserted en una terminal proves it fue present. UN pago keyed en, taken over el phone o made mediante un website cannot, y ese one difference moves intercambio interbancario, fraud exposición al riesgo y quién absorbs el loss en un disputed charge. It es why el same tarjeta puede cost usted two different amounts en el same day, why remote selling comes con tools ese en persona selling has no use para — 3-D Secure, address checks — y why el seguridad shelf es un Precios subject as much as un compliance one. Anyone selling mediante más than one channel should settle este antes de opening un channel-specific guide.
Solo then, el shelf usted came para
Con those three en place, el four shelves stop being four subjects. Precios y transparency es el effective rate applied a su own estado de cuenta y a el models un processor puede offer usted. Terminals y en persona es un hardware decision taken downstream de dónde su cliente hands usted una tarjeta — un counter, un table, un doorstep. En línea y integrated es ese same decision para sales usted never see en persona, dónde el real question es cómo a ask para el money: un proceso de pago, un link, o un factura. Seguridad y compliance es qué follows desde la tarjeta no presente line: fraud, contracargos y PCI DSS, el parts de aceptación de tarjetas ese usually get attention solo once something has already gone wrong. Each shelf lists newest first rather than easiest first, que es why el short list de starting points below es worth más here than el top row.
Dónde a start
Procesamiento de tarjetas de crédito Explained: Parties, Comisiones, Precios
El orientation a read first if el vocabulary es el obstacle. It names el parties a una tarjeta transacción, la comisiones each de them takes, y el Precios models those comisiones get packaged into — enough scaffolding a read anything else here sin stopping a look un term up.
Flat-rate vs. intercambio interbancario más margen Precios: an evidence-led comparison
El comparison a have read antes de un sales call. Flat rate es one price para cada tarjeta y easy a forecast; intercambio interbancario más margen itemises el network cost y el processor’s margin separately. Each side es written as un trade-off, so usted puede tell que one su volume y average sale argue para.
Cómo a Save en Procesamiento de tarjetas de crédito Comisiones
Open este once el split matters a usted. It separates intercambio interbancario, network assessments y margen del procesador, then works mediante el part un comerciante puede actually move — el markup — along con consolidating processors, preventing contracargos y watching un estado de cuenta para comisión creep.
Tarjeta-Present vs Tarjeta no presente: Why el Same Tarjeta Costs Usted Different Amounts
Read este if usted sell mediante más than one channel. It explains why un tapped tarjeta y un keyed one son priced differently, cómo fraud liability shifts entre them, why some remote pagos sit better than others, y qué a do Acerca de el ones usted cannot move.
Puede I Rent un Lector de tarjetas Instead de Buying One?
La terminal question most comerciantes ask first. Renting against buying, judged en comercio stage y flujo de caja rather than sticker price, plus el two costs ese solo surface later: processor lock-en y replacing un device once el warranty es over.
Pago Links vs Proceso de pago vs Invoicing: Cuando a Use Each
El front door a selling remotely. Three ways a ask para money — un proceso de pago, un link, un factura — y el kind de sale each one suits, so un depósito does no end up travelling mediante un carrito de compras.
7 PCI Compliance Myths Ese Cost Comerciantes Money (o Get Them Breached)
Start el seguridad shelf here rather than con el standard itself. Seven beliefs ese cost comerciantes money, including two de el most expensive: ese un processor’s compliance covers el comerciante, y ese tarjeta data es no being stored cuando it es.
Questions ese come up across these guides
Why es el depósito en my banco cuenta smaller than el day’s tarjeta sales?
Two things separate them, y neither es un error. Comisiones come out antes de el money arrives — netted out de each transfer o billed as un monthly total, depending en su agreement — y un depósito covers una liquidación lote rather than un día natural, so la transacciones inside it son no el ones su punto de venta (POS) rang up entre opening y close. Reembolsos, contracargos y per-month charges then pull el two figures further apart. El place a settle it es un estado de cuenta rather than un rate quote: el estado de cuenta itemises la comisiones y el depósitos against el same month, que es el solo view en que el two figures puede ser made a agree.
Do I still have a ser PCI compliant if tarjeta numbers never touch my systems?
Yes. PCI DSS applies a cada comercio ese accepts tarjetas, whatever its size. Qué hosted pago pages y validated terminals change es scope, no obligation: cuando tarjeta data never reaches su own systems el self-assessment es shorter, y most de qué es left concerns staff, devices y process rather than infrastructure. El compliance su processor holds covers su processor — it does no cover usted, y assuming otherwise es one de el misunderstandings el seguridad y compliance shelf exists a take apart.
Qué es el difference entre una pasarela de pagos y un procesador de pagos?
UN gateway carries la transacción; un processor moves el money. El gateway es el layer ese takes tarjeta details desde un website, un app o una terminal virtual y passes them into el pago chain securely, que es why it exists para remote selling y has nothing a do en una terminal dónde la tarjeta es tapped. El processor sits behind it, routing la autorización out a la tarjeta networks y el banco emisor y then settling el funds a su cuenta. Plenty de providers supply both, so un single price puede ser paying para two jobs — worth knowing cuando usted son comparing quotes line por line.
Do I need una cuenta de comerciante de my own, o es un pago app enough?
Both give usted una cuenta de comerciante; qué differs es whose name it es en. Un aggregator signs usted up underneath un shared cuenta, que es why sign-up es quick y el price es el same para everyone en it. Una cuenta underwritten en su own name takes un application, y en return el Precios puede ser set against su own composición de tarjetas rather than against un average de everyone else’s, y el reporting puede ser broken out por location, device y channel. El practical test es volume y mix: one fixed price es cheap while su transacciones look average, y stops being cheap cuando they do no.
Son all de these guides written para el market my comercio operates en?
Solo el ones usted puede see, y ese es deliberate. UN guide whose subject es un national rule, un tax regime o un domestic debit network cannot ser made correct somewhere else por swapping un few words, so guides like ese son published solo en el market they describe rather than adapted para another. El counts en el shelves above son qué actually applies dónde usted son reading, que es why el same shelf holds un different number de guides en different markets. Everything en este page es en scope para usted.
Precios & transparency
Intercambio interbancario más margen, effective rate y estado de cuenta reading.
High-Volume Cuenta de comerciante
Cómo finance teams procesamiento Acerca de $500,000 a $5 million un month should compare evaluación de admisión y riesgos, total comisiones, abono de fondos al comercio timing, reserves y conciliación antes de signing.
ExploreWhy Pago Processors Hold Funds, y Cómo a Get Yours Released
Processors hold funds cuando una transacción pattern looks riskier than el profile they underwrote: un sudden volume spike, un unusually large ticket, un surge de tarjeta no presente sales o rising disputes. El hold protects el processor desde contracargos ese could arrive después de paying usted out. Most holds resolve quickly once usted supply invoices, delivery proof o un explanation; el durable fix es keeping su procesamiento profile current.
ExploreB2B Procesamiento de pagos: Cómo Level 2 y Level 3 Data Cut Su Tarjeta Costs
Cuando un comercio pays another comercio por corporate o tarjeta de compras corporativas, la tarjeta networks offer reduced intercambio interbancario rates en exchange para richer transacción data. Level 2 adds tax amounts y cliente codes; Level 3 adds line-item detail like un factura. El savings en qualifying transacciones son meaningful, frequently dozens de basis points, y most eligible B2B comerciantes never collect them because su pago systems simply do no send el data.
ExploreCheapest Way a Accept Tarjeta Pagos en persona
Para most small y medium comercios, el cheapest way a accept tarjeta pagos en persona es un transparent intercambio interbancario más margen processor paired con un all-en-one POS o lector de tarjetas móvil y no extra monthly o compliance comisiones. Mobile readers cost el least upfront en roughly 2.6%-2.9% per transacción, but POS systems en intercambio interbancario más margen Precios usually win long term.
ExploreEl Comerciante's Guide a Procesamiento de tarjetas de crédito
Procesamiento de tarjetas de crédito moves money desde un cliente's tarjeta a el comerciante's banco cuenta mediante un chain de players: gateway, processor, banco emisor, y banco adquirente. Comerciantes pay intercambio interbancario comisiones, assessment comisiones, y margen del procesador, funds typically settle en 1-3 comercio days, y understanding each cost helps lower el effective rate.
ExploreProcesamiento de tarjetas de crédito Explained: Parties, Comisiones, Precios
Procesamiento de tarjetas de crédito moves un pago desde el titular de la tarjeta's banco emisor a el comerciante's banco adquirente mediante un procesador de pagos, con tarjeta associations like Visa y Mastercard setting intercambio interbancario rates. Comerciantes pay transacción, recurring, y one-off comisiones under Precios models such as intercambio interbancario más margen, flat rate, tiered, o membership Precios.
ExploreProcesamiento de tarjetas de crédito Comisiones: Qué Cada Comercio Should Know
Procesamiento de tarjetas de crédito comisiones break down into intercambio interbancario comisiones paid a issuing banks, assessment comisiones charged por tarjeta networks, pasarela de pagos comisiones, y monthly o annual processor comisiones. Hidden charges like lote, retrieval, y inactivity comisiones add a el real cost. Comercios puede lower costs por knowing su transacción volume, comparing processors, understanding industry benchmarks, y negotiating rates as they grow.
ExploreProrated Billing: UN Guide a Prorated Charges
Prorated billing charges clientes solo para el portion de un billing period they actually use un service — calculated por dividing el full-period cost por el number de days y multiplying por days used. It appears en telecom, utilities, subscriptions, SaaS, insurance, y real estate, improving flujo de caja para comercios y delivering fair, usage-based Precios para clientes.
ExploreFlat-rate vs. intercambio interbancario más margen Precios: an evidence-led comparison
Flat-rate Precios combines several pago costs into un simple quoted rate. Intercambio interbancario más margen separates tarjeta intercambio interbancario desde el margen del procesador y may show otro pass-mediante comisiones separately. Neither model es automatically cheaper: compare both over el same estado de cuenta period, using el same sales, reembolsos, composición de tarjetas y non-procesamiento comisiones.
ExploreCómo a Save en Procesamiento de tarjetas de crédito Comisiones
A save en procesamiento de tarjetas de crédito comisiones, understand el three comisión components — intercambio interbancario comisiones set por tarjeta networks, assessment comisiones paid a networks, y markup comisiones set por processors — then negotiate el markup, since ese es el portion comerciantes puede control. Consolidating processors, maintaining PCI compliance, preventing contracargos, y monitoreo estados de cuenta para comisión creep all reduce costs further.
Explore
Terminals & en persona
Hardware, Tap a Pay y lane capacidad de procesamiento.
Apple Pay y Google Pay para Comerciantes: Costs, Setup y Why Wallets Convert
Apple Pay y Google Pay son tokenized versions de la tarjetas su clientes already carry: el phone stores un token de red, authenticates el payer biometrically y pays over NFC en-store o mediante un wallet button en línea. Para comerciantes they cost nothing beyond normal tarjeta comisiones, typically skip el $250 contactless PIN ceiling because el device authenticated el buyer, y carry lower fraud rates than plain tarjeta entry, que es why wallet-enabled checkouts convert better.
ExplorePuede I Rent un Lector de tarjetas Instead de Buying One?
Yes, usted puede rent un lector de tarjetas instead de buying one. Renting suits new, seasonal, pop-up, trade show, retail, y restaurant comercios ese need flexibility y easier replacement. Buying suits established comerciantes con stable flujo de caja, daily terminal use, y plans a stay con el same processor para three a five years. El right choice depends en comercio stage, flujo de caja, y equipment needs, no just price.
ExplorePOS Terminals vs. Mobile Pago Apps para En-Store Pagos
Para established brick-y-mortar retailers con high transacción volumes, un Sistema de punto de venta (POS) delivers más value mediante inventory tracking, staff management, y detailed reporting; para pop-ups, markets, y low-volume o mobile-first sellers, mobile pago apps son el smarter, lower-cost start. Many comercios combine both, using un POS en el counter y mobile apps para events y off-site sales.
ExploreMoving Desde Cash-Solo a Debit Procesamiento
Transitioning desde cash-solo a debit procesamiento takes five stages: assess transacción volumes y cliente pago preferences, choose un provider en comisiones, reliability, integration y seguridad, prepare hardware y internet connectivity, train staff, then test y launch el system while informing clientes. El payoff es un broader clientes, faster proceso de pago, less theft risk y simpler bookkeeping.
ExploreFeatures a Look para en Modern Tarjeta de débito Terminals
El most valuable features en un modern tarjeta de débito terminal son NFC aceptación sin contacto, EMV chip technology ese generates dynamic authentication codes a block counterfeit fraud, integration con mobile wallets like Apple Pay, Google Pay, y Samsung Pay, y built-en analytics ese turn transacción data into insights en sales patterns, peak periods, y cliente behaviour.
ExploreTroubleshooting Common Credit Terminal Issues
Most credit terminal problems fall into four groups: connectivity drops, hardware faults, software glitches y procesamiento de pagos errors. Start por checking power y network connections, restarting la terminal y installing software updates. Then work mediante targeted fixes—repositioning para signal, cleaning tarjeta readers, verifying cables—y escalate a el manufacturer o Soporte if problems persist.
ExploreNFC Pagos Guide: Tap-y-Pay para Comercio
NFC (Near Field Communication) pagos let clientes pay por tapping un phone, smartwatch, o tarjeta sin contacto en una terminal, completing una transacción en un second o two. Tarjeta details son tokenized y encrypted, making tap-y-pay safer than swiping. A accept NFC pagos, un comercio needs un NFC-enabled terminal, una cuenta de comerciante, y un processor ese supports wallets like Apple Pay, Google Pay, y Samsung Pay.
ExplorePagos integrados en el software vs Standalone Terminals: Pros y Cons
Integrated pago systems connect pagos con inventory, CRM, y accounting, delivering automation, real-time data, y un better cliente experience, but they cost más upfront y depend en technology working reliably. Standalone tarjeta de crédito terminals son simple, cheaper a acquire y maintain, y portable, but offer limited integration, manual data management, y little decision-making data. El right choice depends en comercio complexity, budget, y growth plans.
Explore
En línea & integrated
Proceso de pago, gateway y facturación recurrente.
Text a Pay: Cómo a Get Paid por Text Message (y Why It Works So Well)
Text a pay sends un seguro enlace de pago por SMS: el cliente taps, un proceso de pago opens con el amount pre-filled, y they pay por tarjeta o wallet en under un minute. It works because texts get seen almost immediately y acted en quickly, while emailed invoices queue behind everything else en un inbox. El fit es any moment dónde pago should happen now: field-service balances, appointment depósitos, curbside orders y overdue-factura nudges.
ExploreQR Code Pagos: El Complete Comerciante Guide
UN pago QR code encodes un link a un seguro proceso de pago: el cliente scans con su camera, un pago page opens con el amount o catalogue ready, y they pay por tarjeta o wallet en su own phone. Static codes point a un fixed destination y cost nothing a print; dynamic codes son generated per transacción con el amount embedded. El pattern's power es deploying proceso de pago dónde hardware es impractical: tables, counters, vehicles, posters, invoices y events.
ExploreCómo a Collect Past-Due Invoices: 8 Tactics Ese Actually Get Usted Paid
Most overdue invoices son no refusals; they son friction. El fixes attack el friction en order: attach un método de pago a cada factura so paying takes one click, automate un polite reminder sequence, take depósitos antes de work starts, move repeat clients a autopay, offer instalments antes de threatening escalation, charge (disclosed) late comisiones, make el phone call en day 30, y know cuando handing el file a collections beats carrying it. Comercios ese systematize este shorten collection cycles dramatically.
ExploreGestión de cobros por impago Management: Cómo Suscripción Comercios Recover Failed Pagos
Gestión de cobros por impago es el systematic recovery de failed recurring pagos: classifying each decline, retrying soft failures en un intelligent schedule, refreshing expired tarjetas mediante un servicio de actualización de tarjetas, y messaging clientes en un tone ese assumes good faith. It matters because cancelación involuntaria, clientes lost a failed tarjetas rather than decisions, typically cuentas para un large share de all suscripción churn, y it es el most fixable revenue problem un recurring comercio has.
ExploreFacturación recurrente para SaaS
Recurring programs need retry logic, self-service y PCI-safe tarjeta-en-file con clear cancellation paths.
ExplorePago Links vs Proceso de pago vs Invoicing: Cuando a Use Each
Use proceso de pago para fast, self-serve purchases con fixed Precios; use pago links para depósitos, custom quotes, balance pagos, y overdue-factura recovery sent por email, text, o chat; use invoicing para B2B y pay-later workflows ese need documentation, net Términos, o progress billing. El best setup maps each method a its use case rather than forcing everything mediante one channel.
ExploreEl Complete Guide a Suscripción Revenue Models
UN suscripción revenue model charges clientes un recurring monthly, quarterly, o cuota anual para continued access a un product o service. El five common types son fixed flat-rate, tiered Precios, usage-based facturación por consumo, freemium o free-trial-a-paid, y hybrid product-plus-service models. Success depends en tracking MRR, churn, CLTV, CAC, y ARPU, y en infrastructure para facturación recurrente, gestión de cobros por impago, y revenue analytics.
ExploreEn línea Procesamiento de pagos & Gateways: El Complete Guide
En línea procesamiento de pagos lets comerciantes accept credit tarjetas, debit tarjetas, y mobile wallets mediante un seguro chain: el gateway encrypts transacción details, el processor y red de tarjetas verify them, y el banco emisor approves o declines. Comerciantes need una cuenta de comerciante, un Precios model (flat-rate o intercambio interbancario más margen), y terminals suited a en línea o en persona selling.
ExploreCómo a Trace un ACH Transacción
A trace un ACH transacción, gather la transacción details—date, amount, parties y any reference numbers—along con cuenta estados de cuenta y autorización records, then Contacto su institución financiera, explain el issue, complete any required trace forms y record el case number. Follow up regularly; banks puede track transfers mediante el ACH network even across intermediaries.
ExploreShould Usted Build un Custom Proceso de pago o Use un Third Party?
Build un custom proceso de pago cuando usted need full control over UX, industry-specific flows, y data ownership, y usted have Desarrolladores, seguridad expertise, y budget para PCI DSS compliance. Use un third-party proceso de pago cuando usted want fast deployment, built-en seguridad y compliance, automatic updates, y global pago Soporte. Many comercios choose un hybrid: un third-party backend para compliance con un custom frontend para branding.
ExploreIntegrating Procesamiento de tarjetas de débito Into Comercio electrónico
Integrating procesamiento de tarjetas de débito into un comercio electrónico strategy means offering shoppers un método de pago drawn directly desde su banco cuenta, que broadens su cliente base, cuts abandono del carrito, y builds trust. Success depends en choosing un processor con fair comisiones y strong seguridad, integrating its gateway con su platform, meeting PCI DSS, y improving proceso de pago para conversion.
ExploreIntegrating En línea Tarjeta Procesamiento Into Su Operations
Integrating en línea tarjeta procesamiento smoothly follows un clear sequence: assess su transacción types y compliance needs, research y compare providers en comisiones y features, prepare su website con SSL cifrado y PCI DSS compliance, train employees, run functional y pilot testing, Soporte clientes con dedicated channels, y monitor performance con real-time alerts y analytics.
ExploreComercio electrónico Pasarela de pagos APIs: Building Custom Soluciones
UN pasarela de pagos API es el digital channel ese connects su comercio electrónico site o app a un procesador de pagos, carrying pago requests y responses securely. Building un custom solution involves choosing un API type (direct, hosted, JavaScript, o RESTful), getting API credentials, integrating en un entorno de pruebas (sandbox), testing transacciones, y applying seguridad measures like cifrado, tokenización, y PCI DSS compliance.
Explore5 Key Features de un Good En línea Ordering System
UN strong en línea ordering system needs five core features: un user-friendly interface ese makes browsing y proceso de pago effortless, mobile compatibility mediante un app o responsive site, customization y personalization options para each order, seguro procesamiento de pagos ese follows PCI standards y supports multiple pago methods, y real-time order tracking con notifications ese keep clientes informed.
ExploreACH Transacciones: Everything Usted Need a Know
ACH (Cámara de compensación automatizada (ACH)) transacciones move funds electronically entre banco cuentas mediante un network governed por NACHA, typically settling en one a two comercio days en lower cost than checks, wires, o tarjetas. ACH credits push funds out (nómina, tax reembolsos, vendor pagos) while ACH debits pull funds en (subscriptions, loan pagos, utility bills), making ACH el backbone de facturación recurrente y depósito directo.
ExploreQué Es un SaaS Pasarela de pagos?
UN SaaS pasarela de pagos es un cloud-hosted service ese securely transmits pago information entre clientes, comerciantes, y financial institutions — handling autorización, cifrado, y procesamiento sin en-premise software. Delivered en un suscripción model, it offers scalability para transacción spikes, pre-built integrations y APIs, PCI DSS-grade seguridad con tokenización, y multiple pago methods ese simplify proceso de pago.
ExploreLevel Up Su Comercio electrónico Skills: UN Beginner's Guide
A build comercio electrónico skills, learn el B2B, B2C, y C2C models, choose un platform like Shopify, WooCommerce, o Magento based en cost y scalability, design un user-friendly website con fast proceso de pago, build un catalog con quality images, implement seguro PCI-compliant pago gateways, market mediante SEO, social, y email, y track performance con analytics.
Explore
Security & compliance
PCI DSS, fraud y contracargos.
7 PCI Compliance Myths Ese Cost Comerciantes Money (o Get Them Breached)
PCI DSS applies a cada comercio ese accepts tarjetas, regardless de size, y el most expensive misunderstandings son consistent: believing el processor's compliance covers el comerciante, treating el annual questionnaire as el whole obligation, storing tarjeta numbers 'temporarily', y paying non-compliance comisiones instead de completing un form. El realistic good news: con hosted pagos y validated terminals, most small comerciantes' actual obligations son modest.
ExploreTarjeta-Present vs Tarjeta no presente: Why el Same Tarjeta Costs Usted Different Amounts
UN transacción con tarjeta presente physically reads la tarjeta por tap o chip, generating un cryptogram ese proves la tarjeta fue there; una tarjeta no presente transacción, en línea, keyed o over el phone, cannot prove it. Ese single difference drives higher intercambio interbancario, higher fraud exposición al riesgo y different responsabilidad por contracargos en CNP pagos, y it es partially within un comerciante's control: cada pago moved desde keyed a tapped, o protected por 3-D Secure y AVS, moves el odds back.
ExploreQué Es 3D Seguro, y Does It Reduce Fraud?
3D Seguro (3DS) es un extra authentication step dónde el titular de la tarjeta's banco confirms el cliente es real — via app approval, one-time code, o biometrics — antes de approving un pago en línea. It reduces stolen-tarjeta fraud y unauthorized contracargos, but forcing it en cada order adds friction. Risk-based 3DS challenges solo medium- y high-risk orders, protecting revenue sin hurting conversion.
ExploreBest Practices para Managing Tarjeta de crédito Data en Comercio electrónico
A manage tarjeta de crédito information securely en comercio electrónico, comply con PCI DSS, encrypt data en transit con TLS y en rest con AES, tokenize stored tarjeta numbers, integrate un PCI-compliant pasarela de pagos, restrict access a authorized personnel, run regular seguridad audits, train employees en threats like suplantación de identidad (phishing), y maintain una respuesta un incidentes plan para breaches.
ExplorePCI DSS Compliance Guidelines para Websites
PCI DSS es el Estándar de Seguridad de Datos de la Industria de Tarjetas de Pago (PCI DSS), un set de seguridad requirements para any comercio ese stores, processes o transmits tarjeta de crédito data. Websites achieve compliance por determining su level desde annual transacción volume, running un gap analysis, encrypting y tokenizing datos del titular de la tarjeta, restricting access, training staff y auditing seguridad regularly.
ExploreSeguro Procesamiento de tarjetas de crédito: 5 Tips para En línea Stores
Seguro procesamiento de tarjetas de crédito para un tienda en línea rests en five practices: choose un reputable pasarela de pagos ese encrypts cliente data, implement SSL cifrado so tarjeta numbers son scrambled en transit, comply con PCI DSS standards, monitor transacciones con detección de fraude tools like AVS y velocity checks, y train both staff y clientes en seguridad best practices.
ExploreQué Es el CVV en un Tarjeta de crédito?
El CVV (Valor de verificación de tarjeta (CVV)) es el three-digit code en el back de Visa y Mastercard tarjetas, o el four-digit code en el front de American Express tarjetas, ese verifies el titular de la tarjeta physically holds la tarjeta. It es generated por el emisor con cryptographic algorithms, es never stored en el magnetic stripe o chip, y es required mainly para en línea y otro tarjeta no presente transacciones.
Explore



