


Escale las operaciones de pago a medida que aumenta el volumen
RapidCents liquida los pagos de mostrador, en línea, ingresados manualmente y de facturas en una sola cuenta de comerciante, para un comercio cuya configuración de pagos creció un canal a la vez. El crecimiento agrega canales más rápido de lo que agrega personal. Una segunda sucursal, una tienda en línea y una línea telefónica llegan cada una con su propio dispositivo, su propio usuario de acceso y su propio estado de cuenta, y el equipo de finanzas absorbe la diferencia. Consolidar la aceptación en una sola cuenta es lo que detiene esa dispersión.
- Especialistas en pagos
- Precios de intercambio más margen
- Migración guiada
- Soporte posterior al lanzamiento
Para quién es esta solución
Comercios que agregan un canal
Un comercio de mostrador que abre una tienda en línea, o un comercio en línea que abre un mostrador. El segundo canal es donde suelen separarse los informes.
Dueños que contratan a su primera persona de finanzas
Cuando alguien que no es el dueño cierra el mes, los informes tienen que ser legibles para una persona que no estaba cuando se configuraron.
Operadores que se acercan a un nivel de volumen
Un volumen creciente cambia cuál modelo de precios es más barato. Una tarifa combinada que convenía a una cartera pequeña con frecuencia deja de convenir a una más grande.
Desafíos comunes
Un proveedor por canal
La terminal de una empresa, la pasarela de otra, la facturación de una tercera. Tres calendarios de liquidación y tres estructuras de comisiones por conciliar cada mes.
Informes que no cuadran
Dos sistemas que llaman venta a lo mismo, pero cuentan de forma distinta los reembolsos, las propinas o los límites del día, producen totales que nunca coinciden.
Precios fijados para un comercio más pequeño
Las tarifas acordadas al comenzar rara vez se revisan. La mezcla de tarjetas se inclina hacia tarjetas premium y comerciales a medida que crece la base de clientes, y la tarifa efectiva sube sin que cambie ninguna condición del contrato.
El enfoque de RapidCents
Haga un inventario de lo que opera hoy: cada dispositivo, pasarela, usuario de acceso y la comisión que cada uno conlleva.
Decida qué canales se consolidan ahora y cuáles esperan, porque rara vez vale la pena romper según un calendario una integración que funciona.
Compare los modelos de precios con su mezcla real de tarjetas y no con una tarifa de portada.
Cambie los canales de uno en uno, con la ruta anterior activa hasta que la nueva concilie.
Entregue a finanzas un solo informe de depósitos y confirme que coincide con el banco antes de cerrar las cuentas anteriores.
Capacidades recomendadas
Una cuenta para todos los canales
Los pagos de mostrador, en línea, ingresados manualmente y de facturas se liquidan en la misma cuenta de comerciante, así que un solo informe de depósitos cubre todo el comercio.
Precios de intercambio más margen
El intercambio y los cargos de la red se trasladan al costo con el margen de RapidCents indicado por separado, de modo que un cambio de tarifa se puede atribuir a un lado o al otro. Amex opera con su propio arreglo.
Informes con desglose por canal
Totales en persona, en línea e ingresados manualmente por separado, con columnas de intercambio, cargos de la red y comisión del procesador en la exportación.
Vías de integración que escalan
Conectores certificados de POS y ERP, RapidBridge para el software que ya tiene y API REST con webhooks firmados cuando necesite desarrollar.
Acceso basado en roles
Roles de cajero, gerente y administrador con registros de auditoría, para que un equipo en crecimiento deje de compartir un solo usuario de acceso.
Productos relacionados

Un escritorio de integración de pasarela de pagos: respuesta de la API en pantalla y una terminal RapidCents lista para una venta de prueba. Pasarela de pagos
La pasarela de pagos de RapidCents expone endpoints REST para autorizar, capturar, anular, reembolsar y tokenizar…
Explorar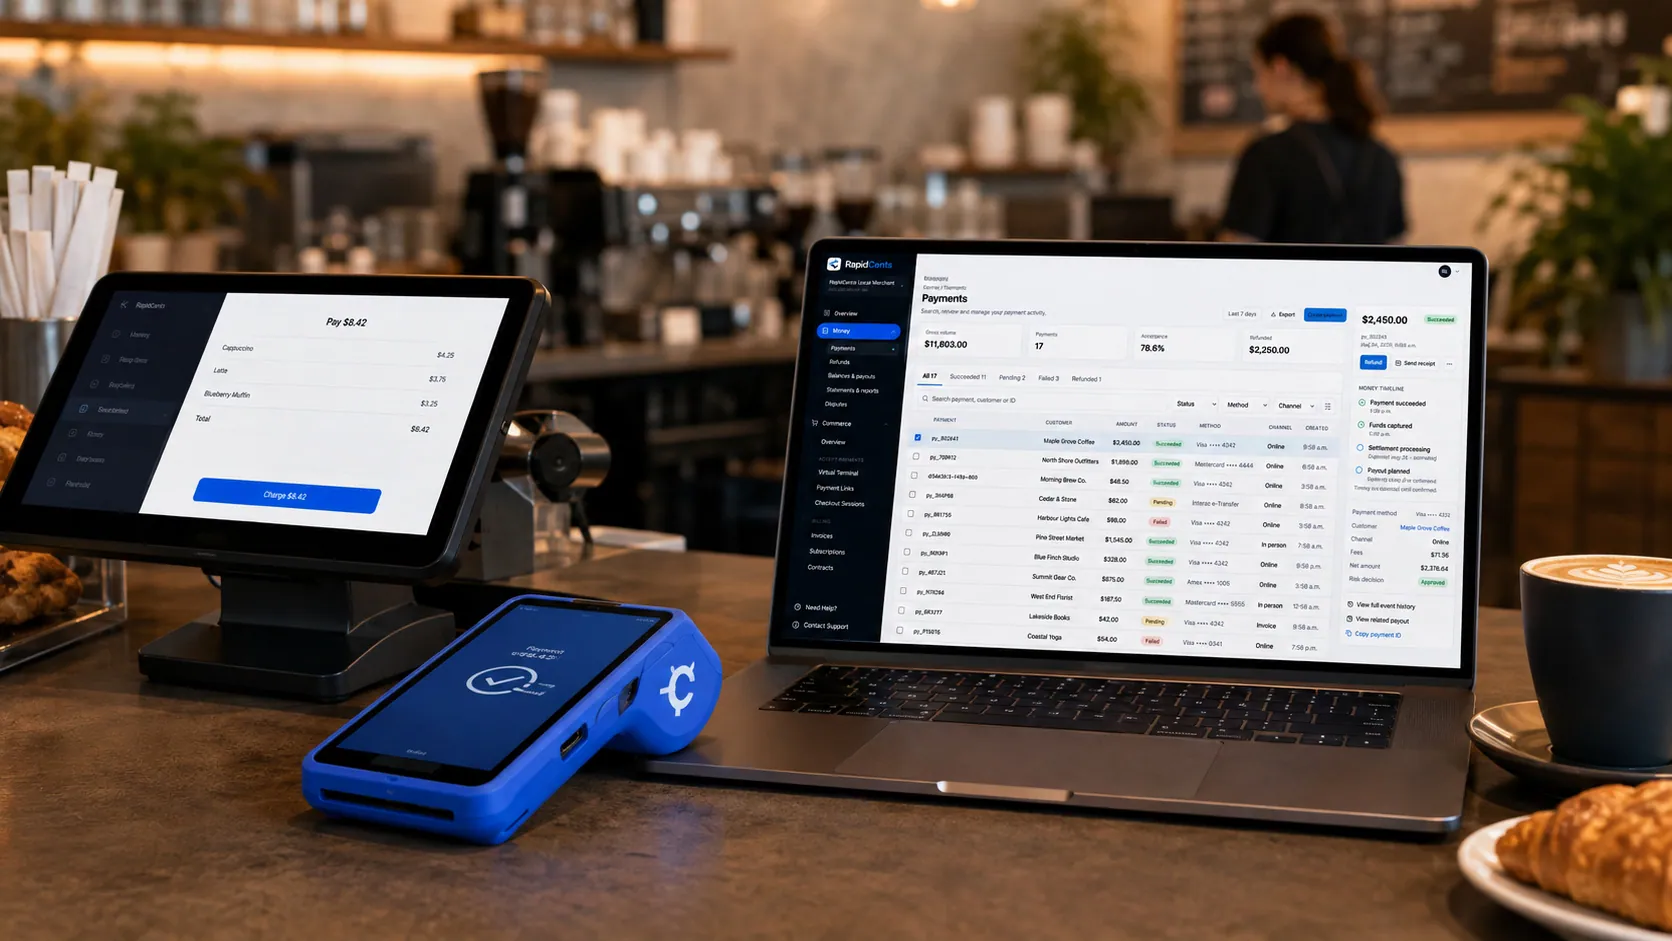
Pagos recibidos dentro del software empresarial existente mediante RapidCents, con la terminal y el panel en el mismo espacio de trabajo. Pagos integrados en el software
Los pagos integrados de RapidCents conectan sistemas POS y ERP certificados para que los montos de venta, las propinas, los reembolsos y…
Explorar
Un comerciante revisa los informes de RapidCents de volumen, mezcla y abonos de fondos, con la terminal que registró las ventas sobre el escritorio. Informes
Los informes de RapidCents entregan informes personalizables de transacciones, liquidaciones y comisiones con exportación a CSV y PDF…
Explorar


Enfoque de implementación
Descubrimiento
Haga un mapa de los proveedores actuales, las fechas de vencimiento de los contratos y cualquier equipo que siga en arrendamiento. Las condiciones de salida determinan la secuencia con más frecuencia que la compatibilidad técnica.
Configuración
Los canales, los usuarios y las exportaciones de informes que finanzas necesita se configuran antes de mover cualquier volumen real.
Pruebas en paralelo
Se hacen transacciones de prueba en el canal nuevo mientras el actual sigue atendiendo a clientes reales.
Puesta en marcha por fases
Un canal a la vez, revisando el primer depósito de cada uno antes de que comience el siguiente.
Lo que no cambia
Su software actual
Un POS o ERP que funciona hoy normalmente se queda. La integración le conecta los pagos en lugar de reemplazarlo.
Precios y recibos de cara al cliente
Consolidar el procesamiento cambia lo que usted paga, no lo que el cliente paga ni lo que ve al pagar.
El intercambio en sí
El intercambio lo fijan Visa y Mastercard y es igual para todos los proveedores; el débito con PIN tiene otro precio. Lo que difiere entre proveedores es el margen que se suma encima y qué tan claramente se muestra.
Tarjetas, monedas y liquidación en Estados Unidos
Lo que acepta una cuenta de RapidCents en Estados Unidos, la moneda en que liquida y cuándo llega el dinero.
Tarjetas y métodos de pago aceptados
Tarjetas Visa, Mastercard, American Express, Discover, UnionPay y Diners Club de cualquier país, además de débito con PIN, Apple Pay, Google Pay y pagos bancarios ACH, en una sola cuenta de comerciante.
Más de 137 monedas, liquidadas en USD
Acepte más de 137 monedas de clientes de todo el mundo y reciba cada depósito en USD, directamente en su cuenta bancaria de EE. UU.
Fondos al siguiente día hábil y conciliación
Los lotes se cierran cada noche y los depósitos llegan el siguiente día hábil, según los horarios de corte y la elegibilidad, con informes por depósito en un solo panel de RapidCents.
Preguntas frecuentes
¿Un volumen mayor significa automáticamente una tarifa más baja?
El volumen afecta el margen que un proveedor puede ofrecer. No afecta el intercambio, que las redes fijan según el tipo de tarjeta y cómo se presentó. Un comercio grande que acepta sobre todo crédito premium puede tener una tarifa efectiva más alta que uno más pequeño que acepta sobre todo débito.
¿Puedo mantener un proveedor para un canal que ya funciona?
Sí. La consolidación tiene valor real, pero una integración que funciona en un canal activo es un activo. Cambie los canales donde el costo o la conciliación realmente duelen, y deje el resto hasta que haya una razón.
¿Qué se rompe cuando agregamos una segunda sucursal?
Por lo general, los informes y los permisos. Dos sucursales bajo una sola cuenta producen un solo total indiferenciado. Los MID por sucursal y el acceso de usuarios con alcance limitado mantienen separados los dos conjuntos de cifras sin dejar de consolidarse.
¿Cómo comparamos dos ofertas de forma honesta?
Compare la tarifa efectiva — el costo mensual total dividido entre el volumen total — durante el mismo periodo de estado de cuenta, y luego lea lo que hay debajo de la tarifa: mínimos mensuales, comisiones de estado de cuenta, renta de equipo y cualquier cargo por incumplimiento.
¿Quién se encarga del trabajo de integración?
Con los conectores certificados de POS y ERP, RapidCents y el socio guían juntos los casos de prueba del entorno de pruebas. Con software a la medida, sus desarrolladores construyen sobre la API REST y un entorno de pruebas, con un especialista en integración del lado de RapidCents.
¿Qué obtiene finanzas que antes no tenía?
Detalle a nivel de depósito que relaciona cada liquidación con las transacciones que contiene, desglose por canal en la misma exportación y entrega programada de CSV para que el archivo llegue sin que nadie inicie sesión para generarlo.
¿En qué momento debe tener cada persona su propio usuario de acceso?
En cuanto más de una persona maneja pagos. Los roles de cajero, gerente y administrador tienen cada uno un registro de auditoría, así que un límite de reembolso o un permiso de informes pertenece a una persona y no a una contraseña compartida. Los usuarios compartidos tienden a durar hasta el primer reembolso que nadie puede explicar.
¿Tenemos que reemplazar nuestro POS o ERP para consolidar canales?
Por lo general, no. Un POS o ERP que funciona hoy normalmente se queda, y la integración le conecta los pagos en lugar de reemplazarlo. RapidCents se integra con muchas de las principales plataformas mediante APPIE y RapidBridge, o con la API REST con webhooks firmados, y su representante de RapidCents le mostrará cuál se ajusta a su software y versión.
¿Cuándo vale la pena revisar una configuración de pagos que todavía funciona?
Cuando llega un canal nuevo, cuando alguien que no es el dueño empieza a cerrar el mes, o cuando la mezcla de tarjetas se inclina hacia tarjetas premium y comerciales. Ese último cambio sube la tarifa efectiva sin que cambie nada en el acuerdo, y las tarifas acordadas al comenzar rara vez se revisan.
Dé el siguiente paso
Hable con un especialista de RapidCents
El Análisis de comisiones de RapidCents lee un estado de cuenta de procesamiento y muestra el intercambio por separado del margen. Cargue un estado de cuenta para obtener un desglose inmediato, o abra una cuenta de comerciante y comience a aceptar pagos en una sola cuenta.
- Sin compromiso
- Especialistas en pagos, no un centro de llamadas
- Carga segura del estado de cuenta



