


Comience a aceptar pagos con claridad desde el primer día
Aceptar un primer pago con tarjeta, o dejar el efectivo o un lector de tarjetas personal, comienza con una cuenta de comerciante a nombre del comercio. La configuración del primer pago es un puñado de decisiones pequeñas: qué dispositivo, qué modelo de precios, a qué cuenta bancaria llega el depósito y a quién puede llamar cuando necesita a una persona en el mostrador. RapidCents resuelve todo eso en un solo lugar para que el dueño pueda atender el negocio y no la infraestructura de pagos.
- Especialistas en pagos
- Precios de intercambio más margen
- Migración guiada
- Soporte posterior al lanzamiento
Para quién es esta solución
Dueños-operadores
Una sola persona abre, atiende, cierra y concilia. La configuración de pagos tiene que funcionar sin una segunda persona a quien escalar.
Primera vez que aceptan tarjetas
Los comercios que dejan el efectivo, la transferencia electrónica o un lector de tarjetas personal necesitan una cuenta a nombre del comercio, con depósitos a una cuenta bancaria comercial.
Equipos pequeños con rotación
El personal cambia. Los flujos de la terminal y los permisos de reembolso tienen que ser lo bastante sencillos para enseñarse en un solo turno.
Desafíos comunes
Una cotización que no puede verificar
Una sola tarifa combinada mezcla el intercambio que fijan las redes de tarjetas con el margen del proveedor encima. Nada en la página le dice sobre cuál de las dos mitades le están cotizando.
Costos que aparecen después
Los mínimos mensuales, las comisiones de estado de cuenta, los cargos por incumplimiento y la renta de terminales llegan en el estado de cuenta y no en la cotización, así que la cifra que aceptó no es la cifra que paga.
Soporte que empieza con un ticket
Una pregunta en un mostrador lleno necesita una respuesta en minutos. Una cola de tickets la convierte en una respuesta al día siguiente.
El enfoque de RapidCents
Parta de un estado de cuenta real, o del volumen esperado y la venta promedio si nunca ha procesado tarjetas.
Adapte el canal al comercio: terminal de mostrador, terminal portátil, Tap to Pay en un teléfono compatible o un enlace de pago para la venta remota ocasional.
Defina el modelo de precios, con la parte de intercambio y el margen de RapidCents mostrados por separado.
Configure la cuenta: cuenta bancaria de depósito, roles del personal, permisos de reembolso y datos del recibo.
Haga una venta real, un reembolso y un cierre de lote antes de que pague el primer cliente.
Capacidades recomendadas
Terminal de mostrador o portátil
Chip, sin contacto y débito con PIN, con avisos de propina, recibos impresos o por correo electrónico, y cierre de lote manual o programado.
Tap to Pay en un teléfono compatible
Aceptación sin contacto sin un segundo dispositivo, para puestos de mercado, entregas y ventas temporales.
Análisis de comisiones en su estado de cuenta
Suba un estado de cuenta de procesamiento y el intercambio, el margen y la tarifa efectiva se separan línea por línea, sin ninguna obligación ligada al resultado.
Panel de control del comercio
Encuentre una transacción por los últimos cuatro dígitos, el monto o la referencia, y vea en qué depósito se liquidó y qué se descontó.
Soporte especializado
Se puede contactar al soporte por teléfono, así que un problema en el mostrador comienza como una conversación y no como un ticket.
Productos relacionados
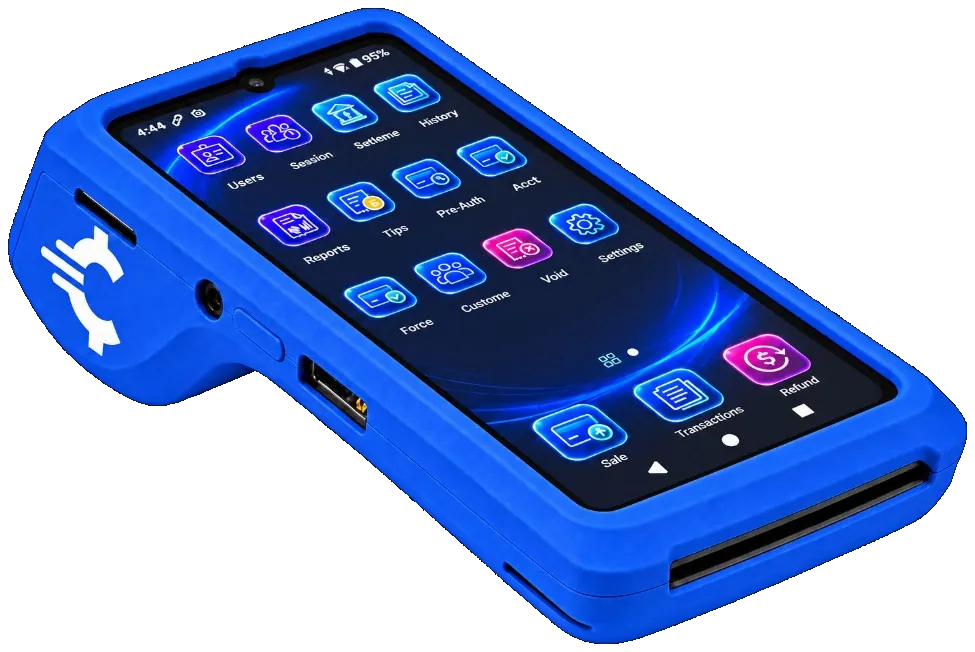
El RapidCents Rivo Go sobre un mostrador, el modelo insignia de la línea Rivo de terminales de tarjeta de mostrador, móviles y compactas. Terminales de pago
Las terminales de pago de RapidCents cubren formatos de mostrador, portátiles e inteligentes para que pueda aceptar chip…
Explorar
Una empleada de una cafetería sostiene un teléfono que ejecuta Tap to Pay de RapidCents, con una venta de $18.75 y el símbolo de pago sin contacto, mientras un cliente acerca una tarjeta Visa a la pantalla. No hay un lector de tarjetas aparte. Tap to Pay
RapidCents Tap to Pay convierte iPhones y dispositivos Android compatibles en terminales de pago sin contacto sin…
Explorar
La pantalla de pagos de RapidCents: volumen bruto, cantidad de pagos, tasa de aceptación y reembolsos en la parte superior, una lista de transacciones filtrable debajo y una línea de tiempo del dinero a la derecha que sigue un pago desde la captura hasta el abono de fondos planificado. Panel del comerciante
El panel del comerciante de RapidCents ofrece a dueños, gerentes y personal de finanzas una sola vista con sesión iniciada de…
Explorar


Enfoque de implementación
Descubrimiento
Un especialista le pregunta cómo cobra hoy, cómo es una venta promedio y dónde tiene que llegar el depósito. Una conversación, no un formulario.
Configuración
Las terminales se envían preconfiguradas para su cuenta. Los roles del personal, los límites de reembolso y la marca del recibo se definen antes de que llegue el dispositivo.
Pruebas
Haga una venta, un reembolso y un cierre de lote en el dispositivo, y confirme que cada uno aparezca en el panel por el monto que espera.
Comience a operar y revise el primer depósito
Cobre pagos reales y luego relacione el primer depósito con el primer lote. Esa sola revisión detecta la mayoría de los errores de configuración.
Lo que no cambia
Su banco
Los depósitos van a la cuenta comercial que ya usa. Cambiar de procesador no significa cambiar de banco.
Sus precios
Aceptar tarjetas no requiere cambiar sus precios. Si ya incluye el costo de las tarjetas en sus precios, eso sigue siendo decisión suya.
Su propia obligación de PCI
RapidCents es un proveedor de servicios PCI DSS Nivel 1, lo que cubre el entorno de RapidCents. Su autoevaluación anual sigue siendo suya, con el cuestionario que corresponda a cómo acepta pagos.
Tarjetas, monedas y liquidación en Estados Unidos
Lo que acepta una cuenta de RapidCents en Estados Unidos, la moneda en que liquida y cuándo llega el dinero.
Tarjetas y métodos de pago aceptados
Tarjetas Visa, Mastercard, American Express, Discover, UnionPay y Diners Club de cualquier país, además de débito con PIN, Apple Pay, Google Pay y pagos bancarios ACH, en una sola cuenta de comerciante.
Más de 137 monedas, liquidadas en USD
Acepte más de 137 monedas de clientes de todo el mundo y reciba cada depósito en USD, directamente en su cuenta bancaria de EE. UU.
Fondos al siguiente día hábil y conciliación
Los lotes se cierran cada noche y los depósitos llegan el siguiente día hábil, según los horarios de corte y la elegibilidad, con informes por depósito en un solo panel de RapidCents.
Preguntas frecuentes
¿Qué necesito realmente antes de poder aceptar una tarjeta?
Una cuenta bancaria comercial para los depósitos, datos del comercio para la evaluación de riesgos y una decisión sobre dónde vende: mostrador, teléfono, en línea o en la calle. El dispositivo, el modelo de precios y el contenido del recibo son configuración después de eso.
¿Necesito un POS o basta con una terminal?
Una terminal cobra pagos. Un punto de venta también guarda el catálogo o el menú, ajusta el inventario, aplica permisos del personal y genera el cierre del día. Si controla inventario o maneja un menú, con una terminal sola ese trabajo queda manual.
¿Cuándo llega el dinero a mi cuenta?
Los lotes se liquidan y las cuentas elegibles reciben fondos al día siguiente. El calendario de depósitos del panel muestra qué está pendiente, qué ya llegó y qué se descontó de cada uno.
¿Qué pasa si se cae el internet a mitad del turno?
Las terminales se conectan por Ethernet, Wi-Fi o LTE según el modelo, así que se puede especificar una caja con cable y datos celulares de respaldo. Plantee la conectividad cuando se recomiende el dispositivo y no después de la primera interrupción.
¿Puedo cobrar un pago cuando el cliente no está frente a mí?
Sí. Con un enlace de pago enviado por correo electrónico o SMS, o con la terminal virtual para una tarjeta leída por teléfono. Ambos se liquidan en la misma cuenta y aparecen en los mismos informes que las ventas de mostrador.
¿Cómo sé que no estaré pagando de más dentro de un año?
Vuelva a ejecutar el Análisis de comisiones con un estado de cuenta actual. El intercambio cambia y la mezcla de tarjetas cambia, así que la tarifa efectiva que tenía al firmar no es la tarifa efectiva que tiene hoy.
¿Puede el personal cobrar pagos sin poder hacer reembolsos?
Sí. Los roles y los permisos de reembolso se definen en la cuenta, así que un cajero puede completar ventas mientras los reembolsos quedan con un gerente. El panel guarda un registro de auditoría de quién hizo qué, lo que más importa cuando un equipo pequeño se cubre los turnos.
¿Aceptar tarjetas significa cambiar de banco o de precios?
Ninguna de las dos cosas. Los depósitos van a la cuenta bancaria comercial que ya usa, así que un procesador nuevo no significa un banco nuevo. Aceptar tarjetas tampoco requiere cambiar sus precios; si el costo de las tarjetas ya está incluido en sus precios, eso sigue siendo decisión suya.
¿Necesito una terminal para cobrar en un puesto de mercado?
No necesariamente. Tap to Pay acepta pagos sin contacto en un teléfono compatible sin un segundo dispositivo, lo que conviene a puestos de mercado, entregas y ventas temporales. Una terminal de mostrador o portátil acepta chip, sin contacto y débito con PIN, con avisos de propina y recibos impresos o por correo electrónico.
Dé el siguiente paso
Hable con un especialista de RapidCents
El Análisis de comisiones de RapidCents lee un estado de cuenta de procesamiento y muestra el intercambio por separado del margen. Cargue un estado de cuenta para obtener un desglose inmediato, o abra una cuenta de comerciante y comience a aceptar pagos en una sola cuenta.
- Sin compromiso
- Especialistas en pagos, no un centro de llamadas
- Carga segura del estado de cuenta



