


Cobro de banco a banco
Cobre facturas más grandes directamente de una cuenta bancaria
Los pagos bancarios ACH debitan directamente la cuenta bancaria del cliente en lugar de cobrar a una tarjeta, algo útil para facturas recurrentes y de monto alto. RapidCents registra la autorización del cliente antes del primer débito, ejecuta débitos únicos o programados en las fechas acordadas, avisa al cliente con anticipación y aplica reintentos de pago cuando un débito falla.
- Ideal para facturas de alto valor
- Mandatos archivados
- Informado junto con el volumen de tarjetas

- PCI DSS nivel 1
- SOC 2 Tipo II
- Soporte especializado
- Precios de intercambio más margen
- Todas las tarjetas principales: Visa, Mastercard, Amex, Discover, UnionPay, Diners Club y débito con PIN
Para quién es
Facturación B2B
Cobre facturas grandes sin intercambio interbancario de tarjetas.
Membresías y cuotas
Débitos recurrentes predecibles desde una cuenta bancaria.
Propiedades y servicios
Renta, anticipos de honorarios y facturación programada de servicios.
Capacidades principales
Captura de mandatos
Reúna y almacene la autorización antes del primer débito.
Débitos programados
Ejecute débitos únicos o recurrentes en las fechas que acuerde con el cliente.
Manejo de reintentos
Los débitos fallidos siguen un calendario de reintentos con informes de estado claros.
Conciliación
Los pagos bancarios se liquidan en los mismos informes de depósitos que el volumen de tarjetas.
Notificaciones a clientes
Los clientes reciben un aviso antes de que se realice un débito.
Cómo funciona
Reúna de forma segura la autorización del cliente y sus datos bancarios.
Programe un débito único o una serie recurrente.
RapidCents envía el débito en la fecha acordada.
Los débitos fallidos siguen el calendario de reintentos que usted configure.
La liquidación y el estado aparecen en el panel del comerciante.
Panel e informes
Transacciones, depósitos y excepciones visibles en el panel del comerciante de RapidCents.
Pruébelo: edite los valores y haga clic en los botones
Merchant dashboard
- Today
- $4,218
- Deposits
- $12,482
- Disputes
- 2 open
- In-person
- $842
- Online
- $1,104
- Virtual terminal
- $392
Solo datos de demostración
Integraciones
Panel de control del comercio
Cada transacción, depósito y excepción llega a un solo panel.
API y webhooks
Conecte el producto a su propio software con API REST y webhooks firmados.
Conectores de socios
Conectores certificados para plataformas comunes de POS, ERP y comercio.
Funciona con ACH / pagos bancarios
Funciones en la misma cuenta, para que las partes que se indican a continuación se conecten sin una segunda integración ni un segundo contrato.

La pantalla de pagos recurrentes de RapidCents que muestra suscripciones activas, ingresos recurrentes mensuales, pagos fallidos y próximas renovaciones, sobre una lista de suscripciones con su plan, monto, frecuencia y próxima fecha de facturación. Pagos recurrentes
Calendarios, suscripciones y cuotas facturados desde una credencial guardada.
Explorar
La pantalla de facturas de RapidCents: totales pendientes, vencidos, pagados y en borrador en la parte superior, la lista de facturas debajo y la vista previa de una factura a la derecha con sus partidas y un botón Ver y registrar pago. Facturación
Envíe una factura que lleva su propia página de pago y se concilia sola.
Explorar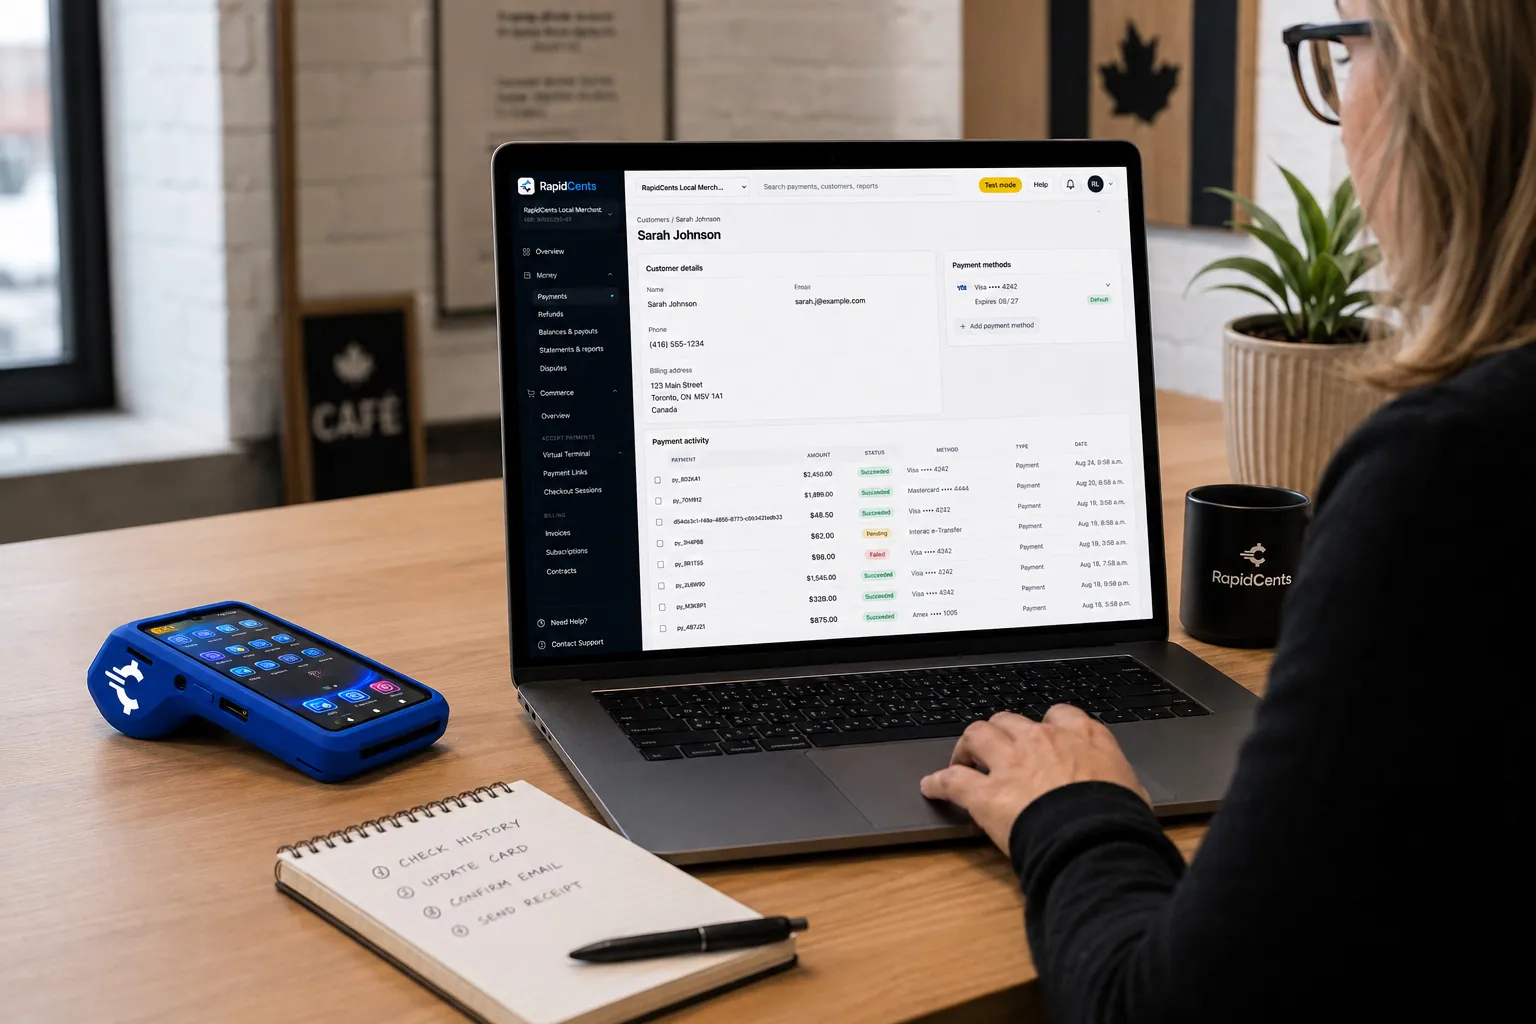
Un perfil de cliente de RapidCents conserva tarjetas guardadas y facturas, de modo que en una visita posterior se puede cobrar sin volver a digitar la tarjeta. Perfiles de clientes
Un registro de cliente que reúne datos de contacto, credenciales guardadas e historial de pagos.
Explorar
Un comerciante revisa los informes de RapidCents de volumen, mezcla y abonos de fondos, con la terminal que registró las ventas sobre el escritorio. Informes y conciliación
Detalle a nivel de depósito que vincula las liquidaciones con las transacciones que las originan.
Explorar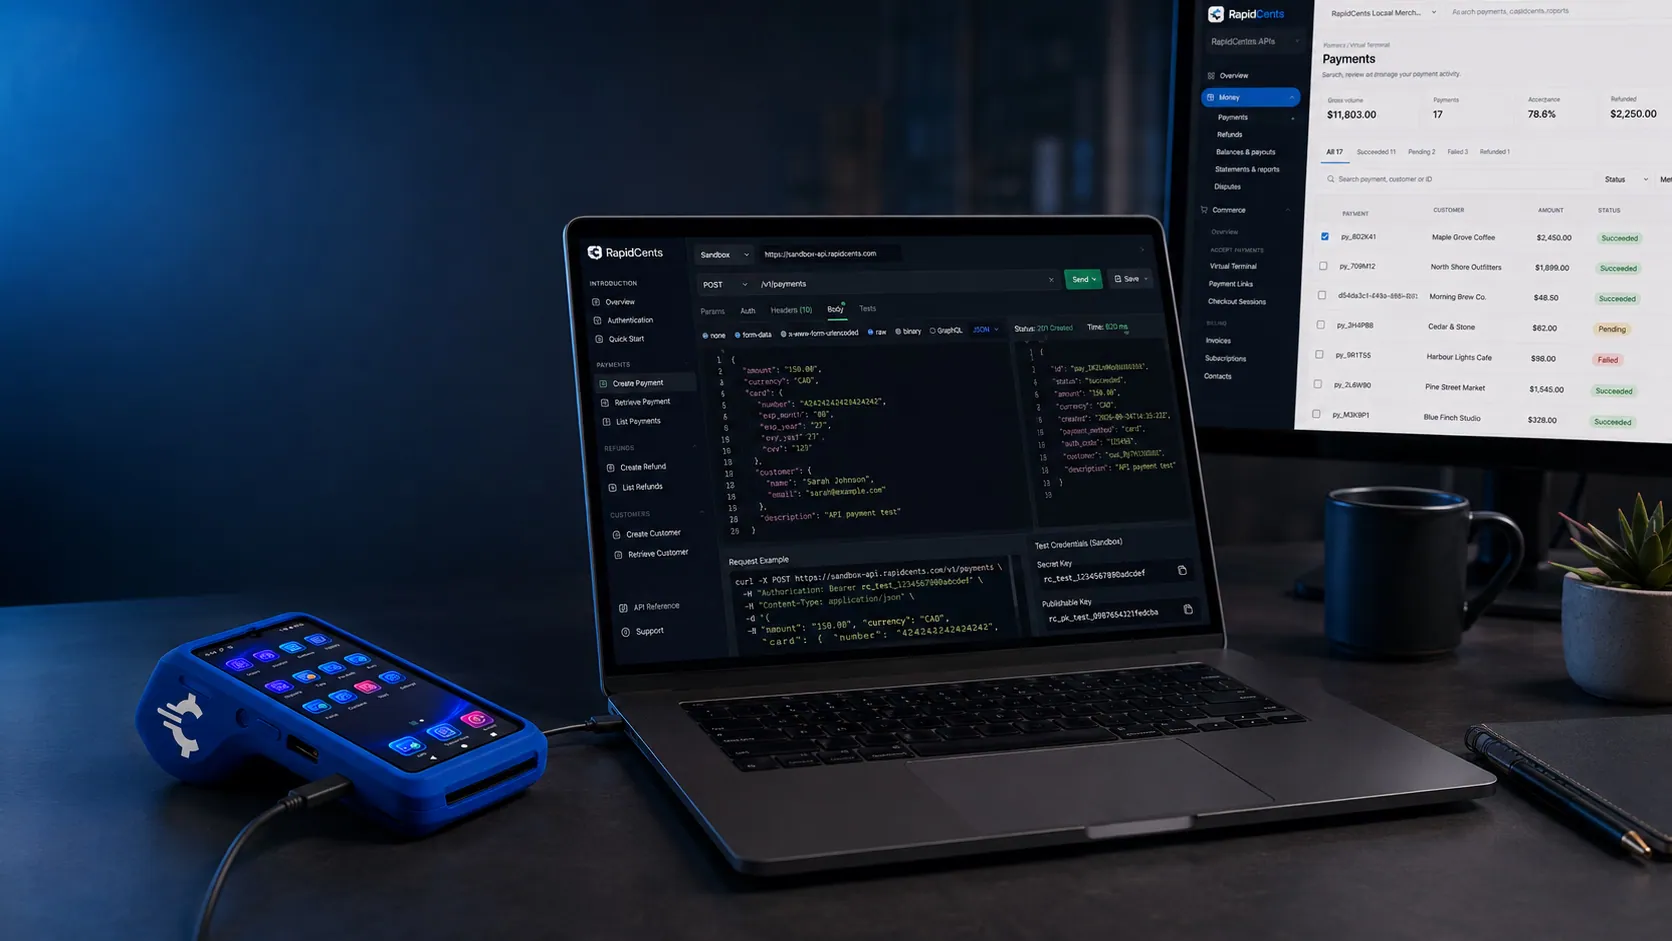
Una solicitud a la API de RapidCents y su respuesta en una estación de trabajo de desarrollador, con el panel del comerciante y una terminal de prueba. API de RapidCents
Endpoints REST para pagos, clientes, reembolsos e informes.
Explorar


Seguridad
PCI DSS nivel 1
El procesamiento se ejecuta en infraestructura auditada PCI DSS Nivel 1.
Tokenización
Los datos de la tarjeta se reemplazan por tokens, de modo que las credenciales sin procesar no pasen por sus sistemas.
Acceso basado en roles
Los permisos y los registros de auditoría controlan quién puede ver y hacer qué.
Implementación
Descubrimiento
Un especialista en pagos revisa cómo cobra hoy su comercio.
Configuración
Las cuentas, los usuarios y los ajustes se preparan antes de salir en vivo.
Pruebas
Realice transacciones de prueba y confirme los informes antes del cambio.
Lanzamiento y soporte
Salga en vivo con materiales de capacitación y soporte posterior al lanzamiento.
Precios
Precios transparentes
Los precios dependen del volumen, la mezcla de tarjetas y la configuración. El Análisis de comisiones compara su estado de cuenta actual antes de que se comprometa con algo.
Tarjetas, monedas y liquidación en Estados Unidos
Lo que acepta una cuenta de RapidCents en Estados Unidos, la moneda en que liquida y cuándo llega el dinero.
Tarjetas y métodos de pago aceptados
Tarjetas Visa, Mastercard, American Express, Discover, UnionPay y Diners Club de cualquier país, además de débito con PIN, Apple Pay, Google Pay y pagos bancarios ACH, en una sola cuenta de comerciante.
Más de 137 monedas, liquidadas en USD
Acepte más de 137 monedas de clientes de todo el mundo y reciba cada depósito en USD, directamente en su cuenta bancaria de EE. UU.
Fondos al siguiente día hábil y conciliación
Los lotes se cierran cada noche y los depósitos llegan el siguiente día hábil, según los horarios de corte y la elegibilidad, con informes por depósito en un solo panel de RapidCents.
Preguntas sobre ACH / pagos bancarios
¿Cuándo son mejores los pagos bancarios que las tarjetas?
En facturas grandes o recurrentes, donde una comisión porcentual de tarjeta cuesta materialmente más que un débito bancario.
¿Necesito el permiso del cliente?
Sí. Se reúne y almacena un mandato antes de enviar cualquier débito.
¿Qué pasa cuando un débito falla?
Sigue el calendario de reintentos que usted configure, y el estado se puede ver en el panel.
¿Puedo manejar tarjetas y pagos bancarios juntos?
Sí. Ambos se liquidan en los mismos informes, de modo que finanzas concilia una sola vez.
¿Qué es exactamente un mandato y cómo se reúne?
Un mandato es la autorización del cliente para debitar su cuenta. Se reúne junto con los datos bancarios en un entorno seguro, se almacena antes de enviar el primer débito y se conserva archivado durante toda la vigencia del acuerdo.
¿En qué se diferencia de la facturación recurrente con tarjeta?
La facturación recurrente con tarjeta cobra a un token de tarjeta guardado, por lo que depende de que la tarjeta siga vigente y conlleva una comisión porcentual. Un débito bancario se toma de la cuenta con base en un mandato. Ambos pueden funcionar en la misma cuenta y llegar a los mismos informes de depósitos.
¿Puede conectarse mi sistema de contabilidad o ERP?
RapidCents se conecta con muchas de las principales plataformas de contabilidad y ERP, y su representante de RapidCents le explicará la opción para su software antes de salir en vivo. Los pagos bancarios son accesibles mediante las mismas API REST y webhooks firmados que el volumen de tarjetas, por lo que sus sistemas reciben ambos de la misma manera.
¿Cómo se fija el precio de los pagos bancarios?
Se cobran en su cuenta de RapidCents junto con el volumen de tarjetas: su margen de RapidCents, indicado en su tabla de comisiones, y las comisiones por equipos o servicios, si corresponden. El acuerdo no tiene plazo fijo.
¿Puede un comercio de Estados Unidos cobrar por ACH?
Sí. Los pagos bancarios por ACH debitan directamente la cuenta bancaria del cliente, una sola vez o como una serie recurrente en las fechas acordadas con el cliente, y se liquidan en los mismos informes de depósitos que el volumen de tarjetas.
Productos relacionados
La pantalla de facturas de RapidCents: totales pendientes, vencidos, pagados y en borrador en la parte superior, la lista de facturas debajo y la vista previa de una factura a la derecha con sus partidas y un botón Ver y registrar pago. Facturación
La facturación de RapidCents ayuda a los servicios profesionales, contratistas y proveedores B2B a crear facturas con su marca…
ExplorarLa pantalla de pagos recurrentes de RapidCents que muestra suscripciones activas, ingresos recurrentes mensuales, pagos fallidos y próximas renovaciones, sobre una lista de suscripciones con su plan, monto, frecuencia y próxima fecha de facturación. Pagos recurrentes
Los pagos recurrentes de RapidCents administran planes de suscripción, renovaciones de membresías y cuotas…
ExplorarUn comerciante revisa los informes de RapidCents de volumen, mezcla y abonos de fondos, con la terminal que registró las ventas sobre el escritorio. Informes
Los informes de RapidCents ofrecen informes personalizables de transacciones, liquidaciones y comisiones con CSV y PDF…
Explorar
Industrias que operan con ACH / pagos bancarios
Sindicatos
Los sindicatos cobran cuotas por descuento de nómina o con tarjeta, además de cuotas de ingreso, prestaciones…
Corporaciones de condominios y HOA
Las corporaciones de condominios y las juntas de propietarios cobran mensualmente las cuotas de elementos comunes, cuotas especiales…
Alarmas y monitoreo
Las empresas de alarmas y monitoreo cobran una pequeña cuota mensual a una base muy grande…
Atención médica a domicilio
Las agencias de cuidado en el hogar facturan a las familias de forma recurrente las horas de visita reservadas, con…
Residencias para adultos mayores
Las residencias para adultos mayores y de vida asistida cobran una renta mensual más niveles de cuidado y complementos opcionales…
Instaladores de energía solar
Los instaladores de energía solar manejan contratos de alto valor escalonados entre depósito, equipo…
Tiendas de autopartes
Los mostradores de autopartes atienden a clientes de venta al público y a cuentas comerciales con crédito, por lo que una misma tienda necesita…
Imprentas y talleres de rotulación
Las imprentas y los talleres de rotulación cotizan por trabajo, cobran un depósito antes de la producción y el saldo al…
Dé el siguiente paso
Hable con un especialista de RapidCents
El Análisis de comisiones de RapidCents lee un estado de cuenta de procesamiento y muestra el intercambio por separado del margen. Cargue un estado de cuenta para obtener un desglose inmediato, o abra una cuenta de comerciante y comience a aceptar pagos en una sola cuenta.
- Sin compromiso
- Especialistas en pagos, no un centro de llamadas
- Carga segura del estado de cuenta



