


Procesamiento de pagos transfronterizos
Acepte pagos internacionales de clientes fuera de su propio mercado
Los pagos internacionales son ventas con tarjetas emitidas en el extranjero, que los emisores autorizan con reglas más estrictas y que plantean dudas sobre la moneda. RapidCents acepta tarjetas emitidas en el extranjero, muestra el motivo del rechazo y permite ajustar las reglas de verificación y riesgo para esas tarjetas, en la misma cuenta que sus pagos nacionales.
- Tarjetas emitidas en el extranjero
- Diagnóstico de motivos del emisor
- Informado en un solo panel

- PCI DSS nivel 1
- SOC 2 Tipo II
- Soporte especializado
- Precios de intercambio más margen
- Todas las tarjetas principales: Visa, Mastercard, Amex, Discover, UnionPay, Diners Club y débito con PIN
Para quién es
Exportadores
Comercios de todo el mundo que venden a clientes en el extranjero.
Minoristas en línea
Tiendas con tráfico de fuera de su propio mercado.
Plataformas de software
Productos que facturan a clientes internacionales.
Capacidades principales
Aceptación de tarjetas internacionales
Acepte tarjetas emitidas en cualquier país con Visa, Mastercard, American Express, Discover, UnionPay y Diners Club, en más de 137 monedas.
Diagnóstico de motivos del emisor
Vea la respuesta del banco emisor en una autorización transfronteriza en lugar de adivinar.
Reglas de riesgo
Ajuste las reglas de velocidad y verificación para tarjetas emitidas en el extranjero.
3-D Secure
Aplique autenticación reforzada del cliente donde el emisor la espera.
Informes unificados
El volumen nacional e internacional se liquida en los mismos informes.
Procesamiento de pagos transfronterizos en una sola cuenta
El procesamiento de pagos internacionales y nacionales comparte una cuenta de comerciante, una integración de pasarela y un calendario de depósitos.
En línea y en persona
Acepte tarjetas emitidas en el extranjero mediante páginas de pago alojadas, enlaces de pago y facturas, y de visitantes que pagan en el mostrador.
¿Qué es el procesamiento de pagos transfronterizos?
El procesamiento de pagos transfronterizos permite a un comercio aceptar pagos internacionales: una tarjeta emitida en otro país es autorizada por su emisor extranjero, y los fondos se liquidan en la cuenta del propio comerciante. RapidCents lo ejecuta en la misma cuenta, pasarela e informes que el procesamiento de pagos nacionales.
Definición
El procesamiento de pagos transfronterizos es el manejo de un pago con tarjeta cuando la tarjeta fue emitida en un país distinto de aquel donde está la cuenta del comerciante. Es la forma en que un comercio acepta pagos internacionales sin abrir una cuenta en cada país donde viven sus clientes.
Cómo funciona
La solicitud de autorización viaja desde el procesador de pagos del comerciante, a través de la red de tarjetas, hasta el banco que emitió la tarjeta en el extranjero. La red marca la transacción como transfronteriza, el emisor aplica sus propias reglas de fraude y aprobación, y los fondos aprobados se liquidan en la cuenta del comerciante.
Ejemplo
Una empresa de software vende una suscripción a un cliente en Londres cuya tarjeta Visa fue emitida por un banco del Reino Unido. La venta pasa por el proceso de pago habitual de la empresa, el emisor del Reino Unido la aprueba y el pago llega al mismo informe de depósitos que las ventas nacionales de la empresa, identificado como tarjeta emitida en el extranjero.
Por qué importa
Los pagos transfronterizos con tarjeta se rechazan con más frecuencia y cuestan más de aceptar que los nacionales, porque los emisores aplican reglas más estrictas y las redes de tarjetas añaden cargos transfronterizos. Ver por qué se rechazó una tarjeta extranjera, y cuánto costó realmente cada venta transfronteriza, es lo que distingue un canal internacional que funciona de pedidos perdidos.
Cómo lo maneja RapidCents
RapidCents acepta tarjetas emitidas en cualquier país, en más de 137 monedas, con Visa, Mastercard, American Express, Discover, UnionPay y Diners Club, en la misma cuenta de comerciante que el procesamiento de pagos nacionales. Muestra el motivo de rechazo del emisor, permite definir reglas de riesgo y de 3-D Secure para tarjetas emitidas en el extranjero y detalla los costos transfronterizos en un estado de cuenta de intercambio más margen.
Más de 137 monedas y liquidación bancaria flexible en CAD o USD
Cada cuenta de RapidCents acepta tarjetas de cualquier país con Visa, Mastercard, American Express, Discover, UnionPay y Diners Club. Dónde se depositan los fondos depende de dónde tenga el banco la empresa.
Comerciantes de Canadá
Los comerciantes de Canadá aceptan más de 137 monedas, incluidas CAD, USD, EUR y GBP, y liquidan los fondos directamente en su cuenta bancaria en dólares canadienses (CAD) o en su cuenta bancaria en dólares estadounidenses (USD) en Canadá, sin una doble conversión de sus ventas en USD.
Comerciantes de EE. UU.
Los comerciantes de EE. UU. aceptan más de 137 monedas de compradores internacionales con Visa, Mastercard, American Express, Discover, UnionPay y Diners Club, con conversión automática y liquidación en USD en su cuenta bancaria de EE. UU. al siguiente día hábil, según los horarios de corte y la elegibilidad.
Cómo aceptar pagos internacionales
Confirme dónde pagan sus clientes internacionales: en un proceso de pago en línea, con enlaces de pago y facturas, o en el mostrador cuando lo visitan.
Habilite la aceptación de tarjetas internacionales en su cuenta de RapidCents. No se necesita una segunda pasarela ni una integración aparte.
Establezca reglas de riesgo y verificación para tarjetas emitidas en el extranjero, y aplique 3-D Secure donde los emisores de las regiones de sus clientes lo esperan.
Muestre los precios con claridad y describa el cargo tal como aparecerá en el estado de cuenta del tarjetahabiente, lo que reduce las disputas de clientes en el extranjero.
Revise las aprobaciones y los motivos de rechazo por región emisora, y ajuste las reglas donde se estén rechazando clientes legítimos.
Concilie el volumen internacional y nacional en los mismos informes de depósitos, y lea los costos transfronterizos línea por línea en su estado de cuenta de intercambio más margen.
Cuánto cuesta el procesamiento de pagos transfronterizos
Un pago transfronterizo conlleva costos que una venta nacional no tiene. Cada uno lo cobra una parte distinta, por eso una tarifa combinada los oculta y un estado de cuenta de intercambio más margen los muestra.
Intercambio de tarjetas extranjeras
Lo fijan las redes de tarjetas y se paga al banco emisor. El intercambio interbancario en tarjetas emitidas en el extranjero suele ser mayor que en las nacionales.
Cargos transfronterizos
Comisiones de la red que se añaden cuando el país emisor de la tarjeta difiere del del comerciante. En un estado de cuenta de intercambio más margen aparecen como líneas propias.
Conversión de divisas
Cuando el banco del tarjetahabiente convierte el cargo a su propia moneda, cualquier comisión por transacción en el extranjero se la factura su banco al tarjetahabiente, no al comerciante.
Fraude y disputas
Las ventas con tarjeta no presente a clientes en el extranjero implican más riesgo de fraude y una resolución de disputas más lenta, por lo que las reglas de verificación y la protección contra contracargos forman parte del costo.
Margen del procesador
Con precios de intercambio más margen, el margen del procesador se indica por separado de todo lo anterior, de modo que usted ve exactamente lo que cobra el procesador por el volumen transfronterizo.
Otras formas de cobrar a través de fronteras
- Procesamiento de pagosLa cuenta de comerciante, la autorización y la liquidación sobre las que funciona cada pago internacional y nacional.
- Página de pago alojadaUna página de pago segura en la que los clientes en el extranjero pueden pagar sin que sus sistemas toquen los datos de la tarjeta.
- Enlaces de pagoEnvíe un enlace por correo electrónico o mensaje de texto a un cliente en otro país y cobre con tarjeta.
- 3-D SecureAutenticación reforzada del cliente para los emisores que la esperan en ventas transfronterizas con tarjeta no presente.
- Prevención de fraudesSeñales de dispositivo, IP, ubicación y VPN en cada intento, que importan más en las tarjetas emitidas en el extranjero.
- Precios de intercambio más margenVea el intercambio interbancario, los cargos transfronterizos y el margen del procesador como líneas separadas.
Cómo funciona
Habilite la aceptación internacional en su cuenta.
Establezca reglas de riesgo y verificación para tarjetas emitidas en el extranjero.
Aplique 3-D Secure donde el emisor lo exija.
Supervise las aprobaciones y los motivos de rechazo por región.
Concilie el volumen internacional en los mismos informes que el nacional.
Panel e informes
Transacciones, depósitos y excepciones visibles en el panel del comerciante de RapidCents.
Pruébelo: edite los valores y haga clic en los botones
Merchant dashboard
- Today
- $4,218
- Deposits
- $12,482
- Disputes
- 2 open
- In-person
- $842
- Online
- $1,104
- Virtual terminal
- $392
Solo datos de demostración
Integraciones
Panel de control del comercio
Cada transacción, depósito y excepción llega a un solo panel.
API y webhooks
Conecte el producto a su propio software con API REST y webhooks firmados.
Conectores de socios
Conectores certificados para plataformas comunes de POS, ERP y comercio.
Funciona con pagos internacionales
Funciones en la misma cuenta, para que las partes que se indican a continuación se conecten sin una segunda integración ni un segundo contrato.

Un escritorio de integración de pasarela de pagos: respuesta de la API en pantalla y una terminal RapidCents lista para una venta de prueba. Pasarela de pagos
La capa de autorización por la que pasa cada pago en línea de RapidCents.
Explorar
Una página de pago alojado de RapidCents en checkout.rapidcents.com, con el resumen y los totales del pedido a la izquierda y los campos de tarjeta a la derecha, y al pie las garantías de SSL y PCI DSS. Página de pago alojada
Una página de pago con su marca que RapidCents aloja y que mantiene los datos de tarjeta fuera de sus servidores.
Explorar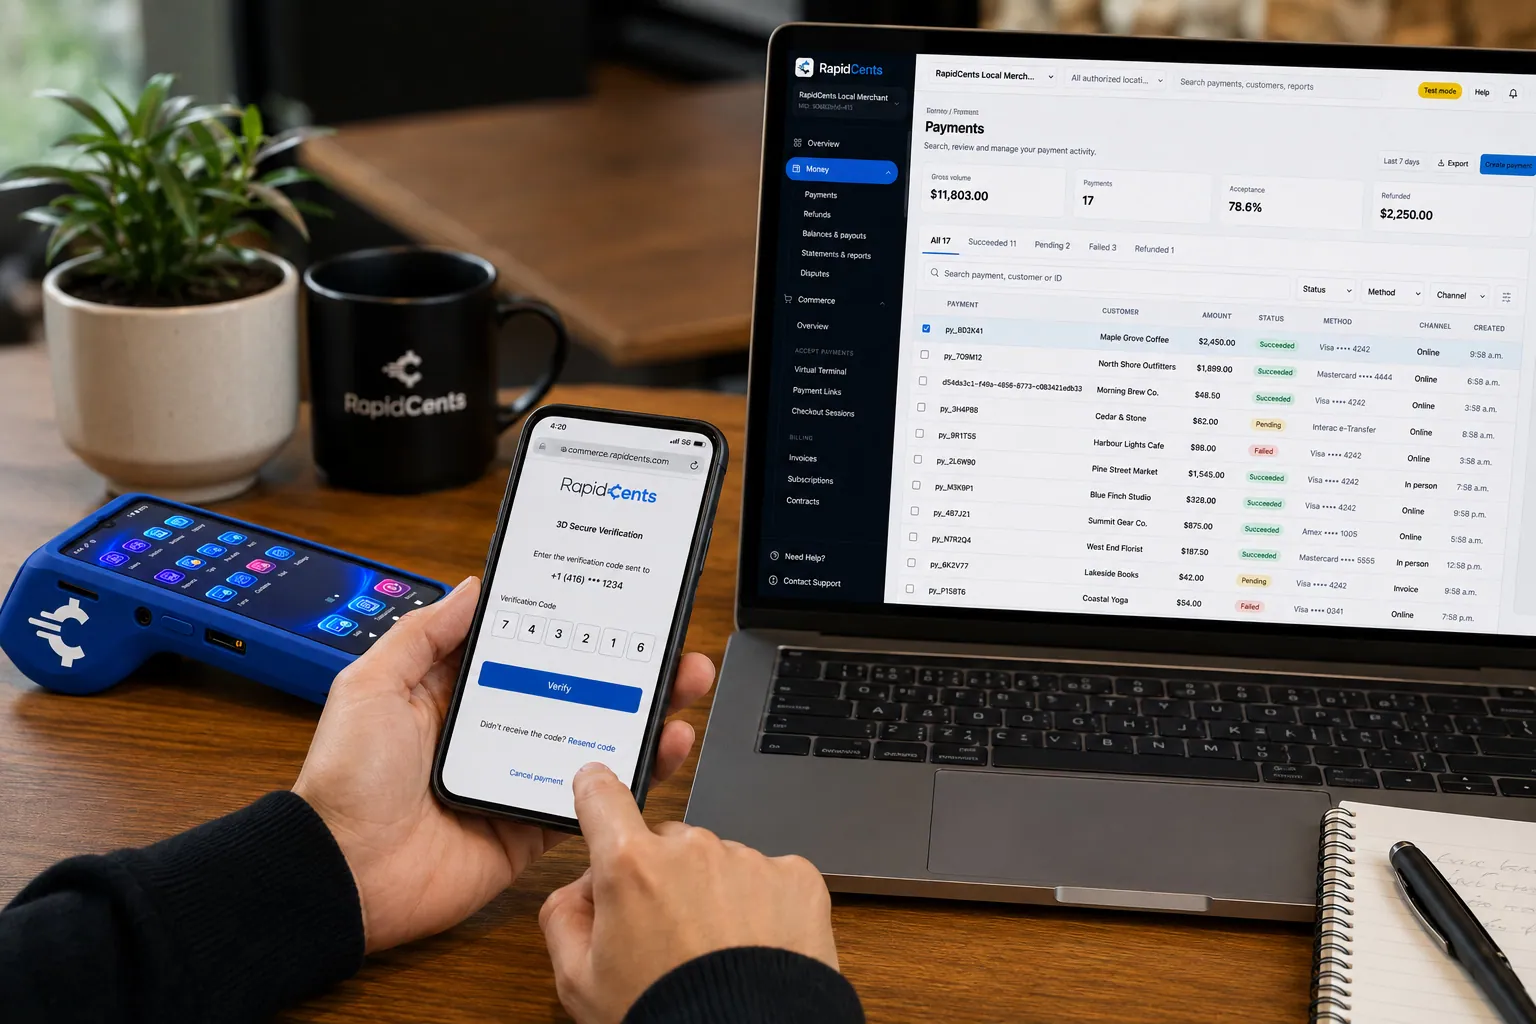
Un tarjetahabiente completa 3-D Secure en el proceso de pago de RapidCents, para que el emisor pueda autenticar el pago en línea. 3-D Secure
Autenticación del emisor en pagos en línea, que traslada la responsabilidad por contracargos de fraude.
Explorar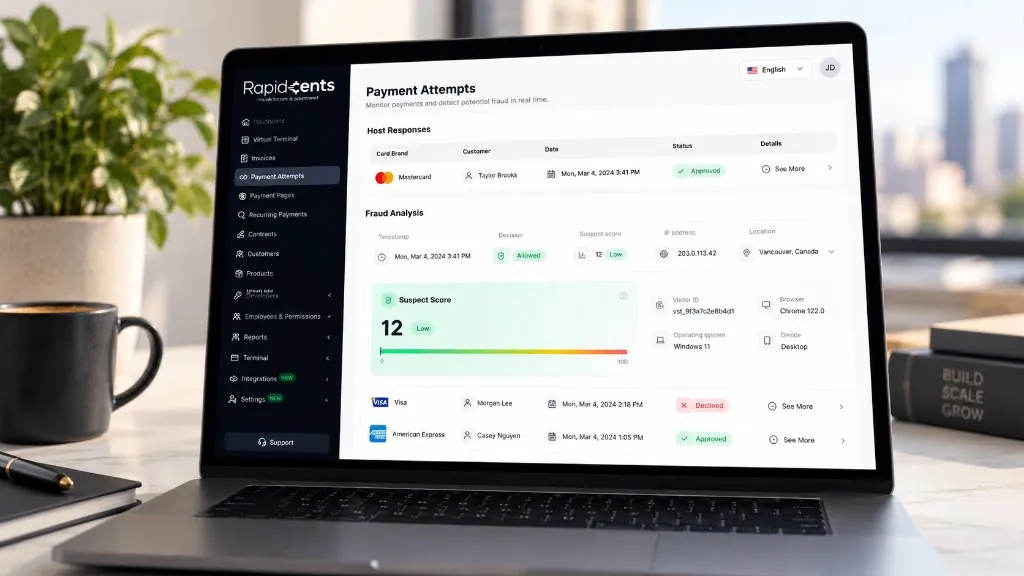
La pantalla de intentos de pago, con datos de ejemplo: la respuesta del host de cada intento y luego el análisis de fraude detrás —decisión, puntuación de sospecha sobre 100, dirección IP y ubicación, ID de visitante, navegador, sistema operativo y dispositivo. Prevención de fraudes
Más de 180 señales revisadas en cada intento de pago en menos de un segundo, y una puntuación de fraude sobre la que usted decide.
Explorar
Un comerciante revisa los informes de RapidCents de volumen, mezcla y abonos de fondos, con la terminal que registró las ventas sobre el escritorio. Informes y conciliación
Detalle a nivel de depósito que vincula las liquidaciones con las transacciones que las originan.
Explorar


Seguridad
PCI DSS nivel 1
El procesamiento se ejecuta en infraestructura auditada PCI DSS Nivel 1.
Tokenización
Los datos de la tarjeta se reemplazan por tokens, de modo que las credenciales sin procesar no pasen por sus sistemas.
Acceso basado en roles
Los permisos y los registros de auditoría controlan quién puede ver y hacer qué.
Implementación
Descubrimiento
Un especialista en pagos revisa cómo cobra hoy su comercio.
Configuración
Las cuentas, los usuarios y los ajustes se preparan antes de salir en vivo.
Pruebas
Realice transacciones de prueba y confirme los informes antes del cambio.
Lanzamiento y soporte
Salga en vivo con materiales de capacitación y soporte posterior al lanzamiento.
Precios
Precios transparentes
Los precios dependen del volumen, la mezcla de tarjetas y la configuración. El Análisis de comisiones compara su estado de cuenta actual antes de que se comprometa con algo.
Tarjetas, monedas y liquidación en Estados Unidos
Lo que acepta una cuenta de RapidCents en Estados Unidos, la moneda en que liquida y cuándo llega el dinero.
Tarjetas y métodos de pago aceptados
Tarjetas Visa, Mastercard, American Express, Discover, UnionPay y Diners Club de cualquier país, además de débito con PIN, Apple Pay, Google Pay y pagos bancarios ACH, en una sola cuenta de comerciante.
Más de 137 monedas, liquidadas en USD
Acepte más de 137 monedas de clientes de todo el mundo y reciba cada depósito en USD, directamente en su cuenta bancaria de EE. UU.
Fondos al siguiente día hábil y conciliación
Los lotes se cierran cada noche y los depósitos llegan el siguiente día hábil, según los horarios de corte y la elegibilidad, con informes por depósito en un solo panel de RapidCents.
Preguntas sobre pagos internacionales
¿Por qué los emisores tratan de forma distinta las tarjetas transfronterizas?
Los emisores aplican reglas más estrictas a las autorizaciones de otro país. RapidCents muestra el motivo del emisor y admite 3-D Secure cuando ayuda a completar la venta.
¿Esto cambia mi liquidación?
La liquidación continúa por la misma cuenta y aparece en los mismos informes de depósitos.
¿Se requiere 3-D Secure?
Depende del emisor y de la región. Las reglas pueden aplicarse de forma selectiva y no a todas las transacciones.
¿Puedo ver el desempeño por país?
Las aprobaciones y las respuestas de los emisores pueden revisarse por región emisora.
¿Qué marcas de tarjetas puedo aceptar desde fuera de mi propio mercado?
Tarjetas Visa, Mastercard, American Express, Discover, UnionPay y Diners Club emitidas en cualquier país, en más de 137 monedas. El débito con PIN es una red nacional, así que forma parte de su volumen nacional y no de su volumen transfronterizo.
¿Necesito una segunda pasarela o una integración aparte?
No. La aceptación internacional se habilita en la cuenta con la que ya procesa, mediante la misma integración de pasarela, y el volumen aparece en los mismos informes y no en un sistema paralelo.
Los pedidos transfronterizos parecen más riesgosos. ¿Qué se encarga de eso?
Las reglas de riesgo pueden someter las tarjetas emitidas en el extranjero a umbrales de velocidad y verificación distintos de los nacionales, 3-D Secure puede activarse por región o monto, y las disputas que aun así lleguen se gestionan con Protección contra contracargos.
¿Aceptar tarjetas extranjeras cambia mis precios?
El costo sigue la mezcla de tarjetas, y las credenciales emitidas en el extranjero forman parte de esa mezcla. Los precios de intercambio más margen separan el costo de la red del margen de procesamiento, por lo que una transacción transfronteriza puede leerse en el estado de cuenta en lugar de perderse en una tarifa combinada.
¿Qué es el procesamiento de pagos transfronterizos?
El procesamiento de pagos transfronterizos es la forma en que se maneja un pago con tarjeta cuando la tarjeta fue emitida en un país distinto del de la cuenta del comerciante. La autorización va al emisor extranjero a través de la red de tarjetas, y los fondos aprobados se liquidan en la cuenta del propio comerciante. RapidCents lo ejecuta en la misma cuenta y con los mismos informes que el procesamiento de pagos nacionales.
¿Cómo acepto pagos internacionales con RapidCents?
Habilitando la aceptación internacional en la cuenta con la que ya procesa. Luego se establecen reglas de riesgo, verificación y 3-D Secure para tarjetas emitidas en el extranjero, y los clientes en el extranjero pagan por los canales que ya usa: página de pago alojada, enlaces de pago, facturas, la terminal virtual o sus terminales.
¿Cuánto cuesta el procesamiento de pagos transfronterizos?
Depende de las tarjetas que usen sus clientes. Las tarjetas emitidas en el extranjero suelen tener un intercambio interbancario más alto, las redes de tarjetas añaden cargos transfronterizos, y los costos de fraude y disputas son mayores en las ventas con tarjeta no presente. Con precios de intercambio más margen, cada uno aparece como una línea propia junto a su margen de RapidCents, indicado en su tabla de comisiones, y el Análisis de comisiones puede mostrar lo que cuesta ese volumen.
¿Quién paga cuando el banco de un cliente convierte la moneda?
El cliente. Cuando el banco del tarjetahabiente convierte el cargo a su propia moneda, cualquier comisión por transacción en el extranjero se la factura ese banco al tarjetahabiente, no al comerciante, y la venta se sigue liquidando en su propia cuenta de comerciante.
Productos relacionados
Un escritorio de integración de pasarela de pagos: respuesta de la API en pantalla y una terminal RapidCents lista para una venta de prueba. Pasarela de pagos
La pasarela de pagos de RapidCents expone puntos de conexión REST para autorizar, capturar, anular, reembolsar y…
ExplorarUn tarjetahabiente completa 3-D Secure en el proceso de pago de RapidCents, para que el emisor pueda autenticar el pago en línea. 3D Secure
3-D Secure pide al emisor que verifique al tarjetahabiente y, cuando corresponde, traslada la responsabilidad por…
ExplorarLa pantalla de intentos de pago, con datos de ejemplo: la respuesta del host de cada intento y luego el análisis de fraude detrás —decisión, puntuación de sospecha sobre 100, dirección IP y ubicación, ID de visitante, navegador, sistema operativo y dispositivo. Prevención de fraude
RapidCents revisa más de 180 señales en cada intento de pago en menos de un segundo — el dispositivo, la IP…
Explorar
Dé el siguiente paso
Hable con un especialista de RapidCents
El Análisis de comisiones de RapidCents lee un estado de cuenta de procesamiento y muestra el intercambio por separado del margen. Cargue un estado de cuenta para obtener un desglose inmediato, o abra una cuenta de comerciante y comience a aceptar pagos en una sola cuenta.
- Sin compromiso
- Especialistas en pagos, no un centro de llamadas
- Carga segura del estado de cuenta



