


Evite que el fraude, las disputas y las tarjetas vencidas interrumpan sus ingresos sin que nadie lo note
Proteger los ingresos importa más donde las ventas en línea asumen la responsabilidad por fraude de forma predeterminada, donde las suscripciones enfrentan disputas por cargos no reconocidos y renovaciones fallidas, y donde el volumen de disputas va en aumento. Los ingresos necesitan tres tipos de cuidado, y cada uno tiene su propio mecanismo: una detección que deje fuera un pedido malo, una disputa respondida dentro del plazo de la red y una tarjeta guardada que se mantenga al día para que una renovación se cobre después de que el cliente cambió la tarjeta física. Son problemas distintos, y una herramienta dirigida a uno no hace nada por los otros dos.
- Especialistas en pagos
- Precios de intercambio más margen
- Migración guiada
- Soporte posterior al lanzamiento
Para quién es esta solución
Vendedores con tarjeta no presente
Las ventas en línea asumen la responsabilidad por fraude de forma predeterminada, y por eso vale la pena configurar bien la detección y la autenticación.
Comercios por suscripción
Donde las disputas por cargos no reconocidos y las renovaciones fallidas son las dos pérdidas recurrentes.
Operadores con un volumen de disputas en aumento
Donde la pregunta es cuáles disputas vale la pena impugnar, no si impugnar o no.
Desafíos comunes
Reglas demasiado estrictas
Una detección agresiva rechaza a buenos clientes, y esos rechazos permanecen invisibles a menos que se informen los falsos positivos.
Plazos que pasan sin que nadie lo note
Una disputa tiene un plazo de respuesta fijado por la red. Perderlo hace perder un caso que la evidencia habría ganado.
Tarjetas vencidas contadas como abandono de clientes
Una tarjeta vencida y un cliente que canceló se ven idénticos en un informe de ingresos, y solo una de las dos se puede recuperar — RapidCents las separa.
El enfoque de RapidCents
Detecte antes de la liquidación: reglas por monto, geografía, método y patrón, con controles de velocidad en los intentos repetidos.
Mantenga los casos ambiguos en una cola de revisión para que una persona decida, en lugar de rechazarlos de inmediato.
Aplique 3-D Secure por regla, donde el traspaso de responsabilidad justifique el paso adicional, en lugar de aplicarlo a cada venta.
Trabaje las disputas como una cola con seguimiento de plazos, y deje que la tasa de éxito por código de motivo decida cuáles vale la pena impugnar.
Cierre la fuga en las renovaciones con el servicio de actualización de tarjetas y un calendario de reintentos, para que los ingresos recuperables se recuperen de verdad.
Capacidades recomendadas
Reglas de riesgo y controles de velocidad
Umbrales por monto, geografía, método y patrón, además de detección de intentos repetidos con la misma tarjeta, dispositivo o dirección.
Verificación de domicilio y CVV
Se exige donde el riesgo lo justifica en lugar de aplicarse a cada transacción.
Cola de revisión e informes de resultados
Transacciones marcadas retenidas para una persona, con informes que muestran tanto lo que se detectó como lo que se rechazó por error.
Alertas de disputas y paquetes de evidencia
Notificación mientras todavía hay tiempo para responder, con el detalle de la transacción, la autorización y la entrega disponible incorporado a la respuesta.
3-D Secure y servicio de actualización de tarjetas
Autenticación del emisor con traspaso de responsabilidad donde aplican las reglas de la red, y tarjetas guardadas actualizadas para que las renovaciones no fallen por una fecha de vencimiento.
Productos relacionados
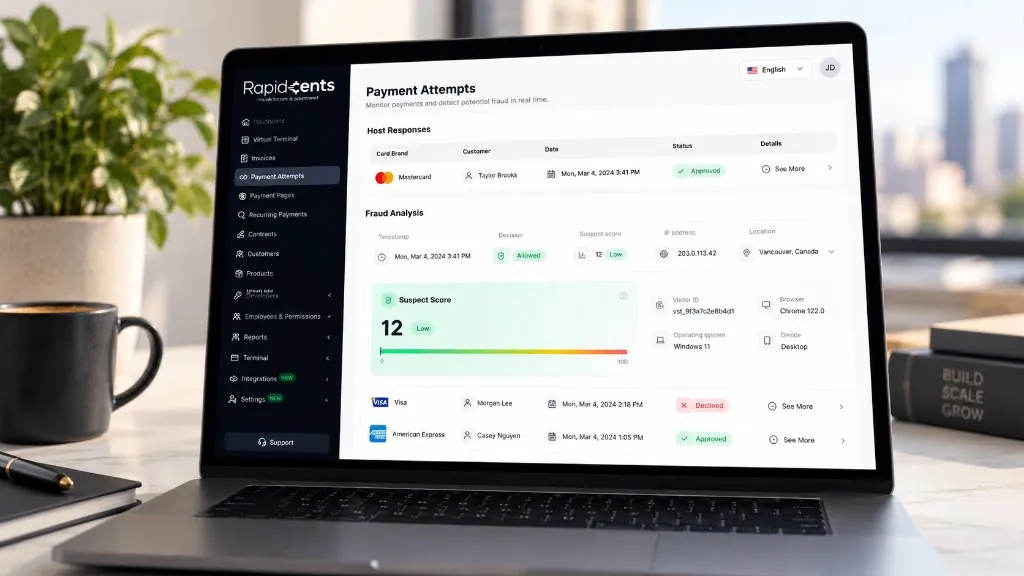
La pantalla de intentos de pago, con datos de ejemplo: la respuesta del host de cada intento y luego el análisis de fraude detrás —decisión, puntuación de sospecha sobre 100, dirección IP y ubicación, ID de visitante, navegador, sistema operativo y dispositivo. Prevención de fraude
RapidCents revisa más de 180 señales en cada intento de pago en menos de un segundo: el dispositivo, la dirección IP…
Explorar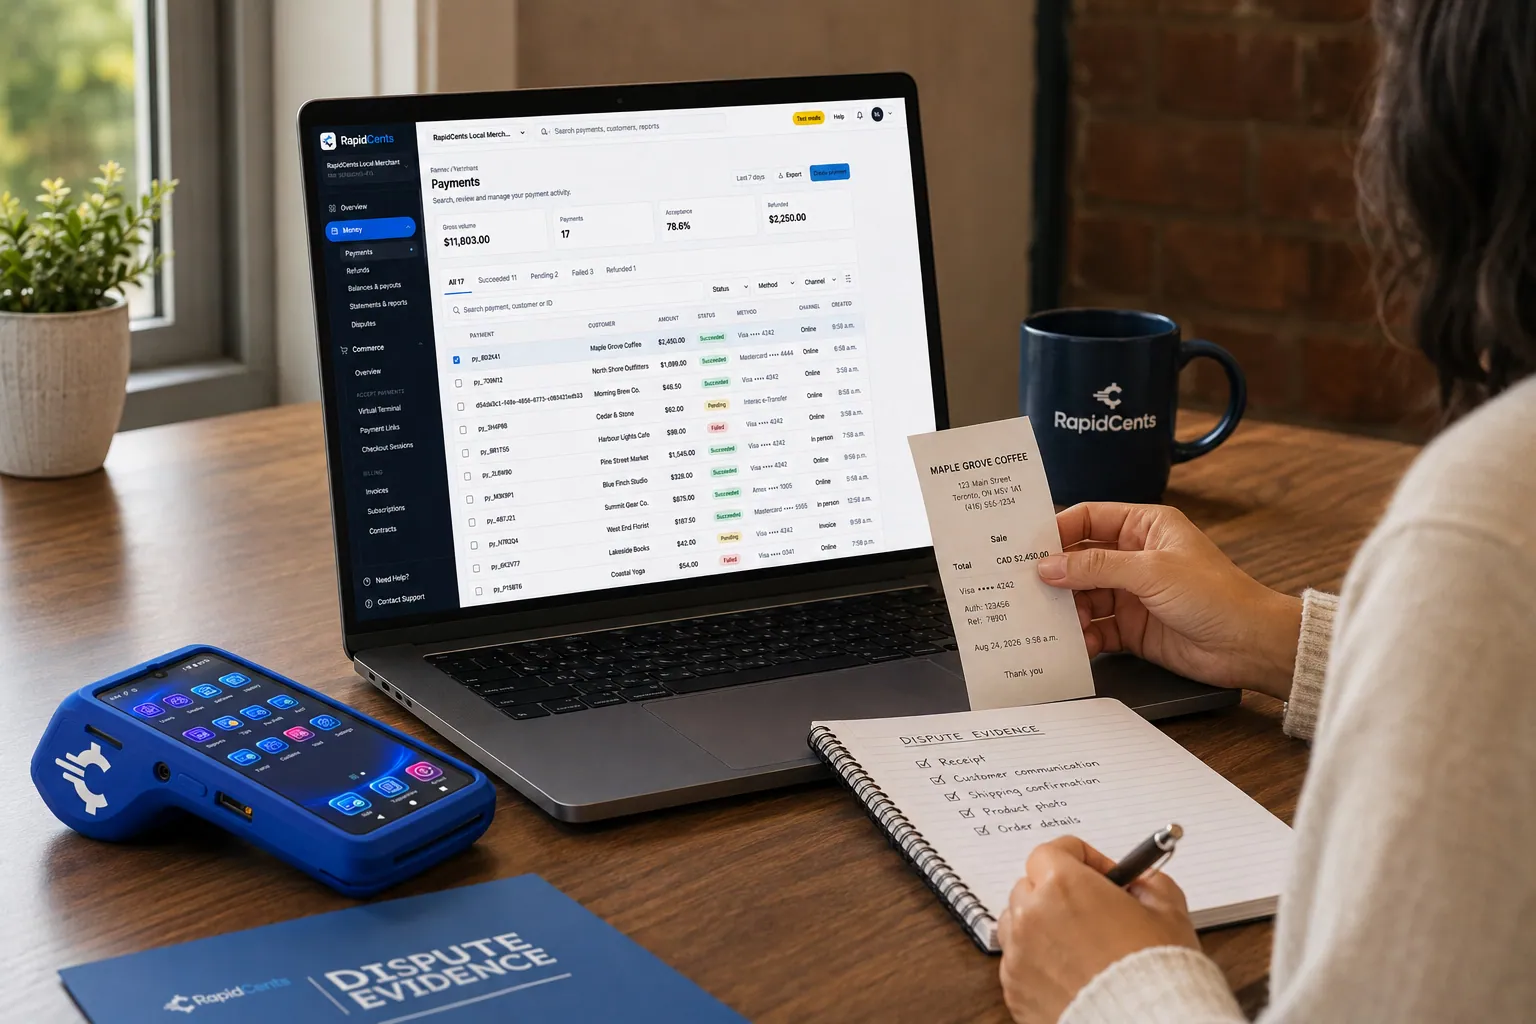
RapidCents reúne la evidencia del contracargo a partir de la venta original, con la terminal y los recibos a la mano. Protección contra contracargos
Las disputas llegan con un plazo. Las alertas, la evidencia reunida y los resultados con seguimiento convierten una carrera contra el tiempo en un…
Explorar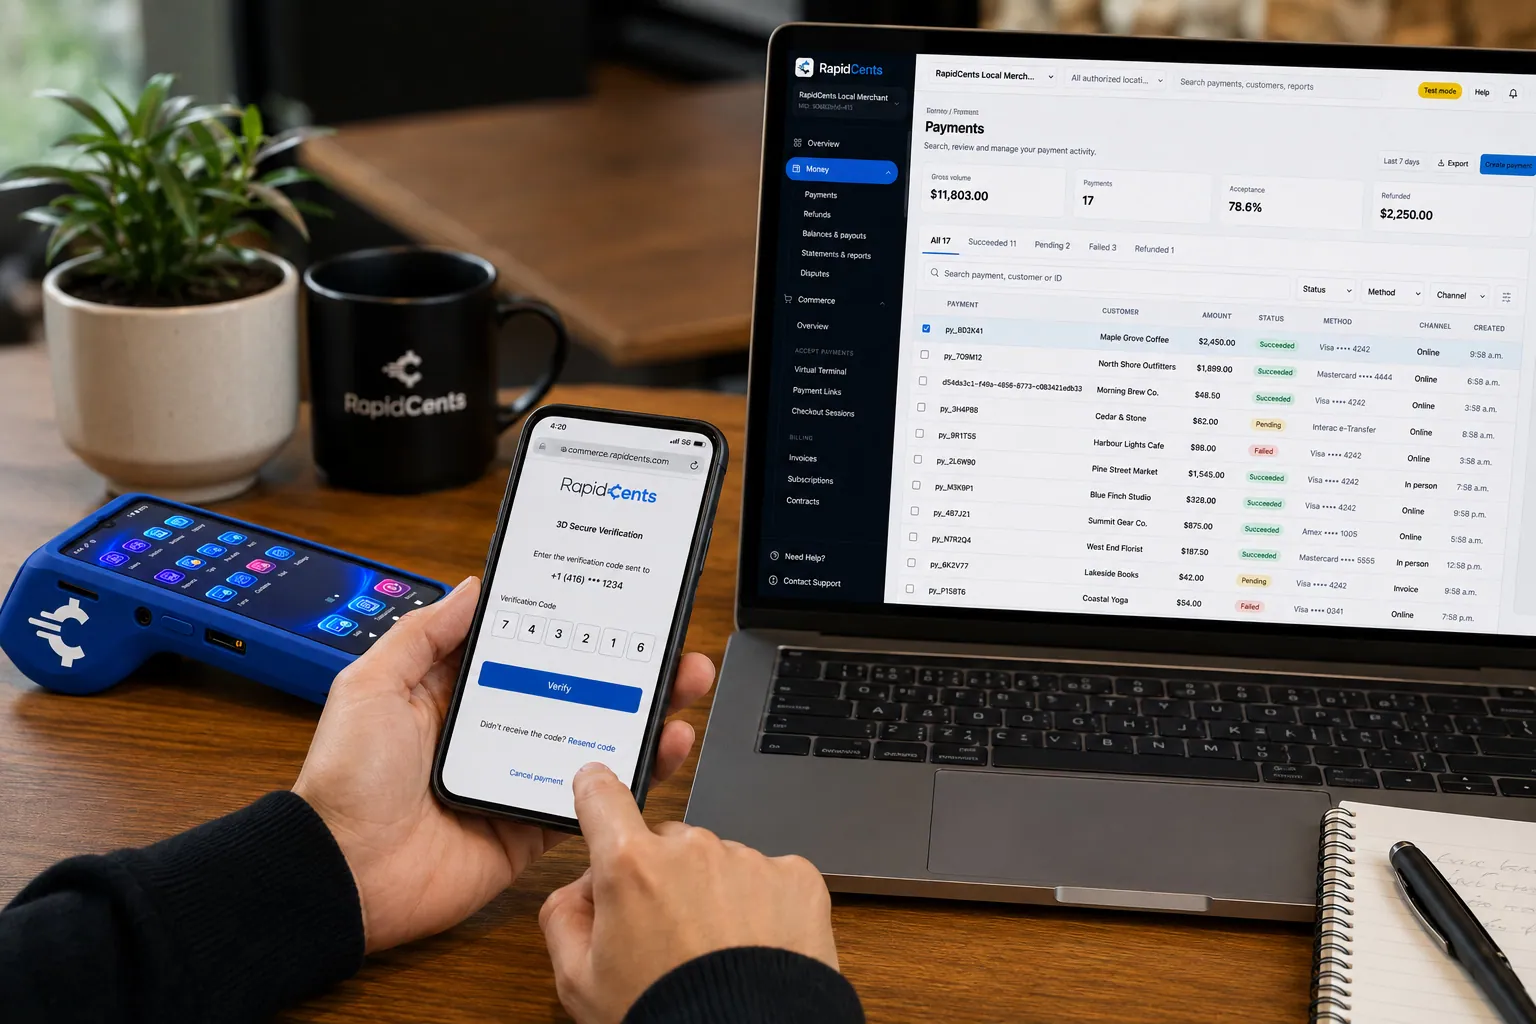
Un tarjetahabiente completa 3-D Secure en el proceso de pago de RapidCents, para que el emisor pueda autenticar el pago en línea. 3D Secure
3-D Secure le pide al emisor que verifique al tarjetahabiente y, donde aplica, traslada la responsabilidad por operaciones fraudulentas…
Explorar


Enfoque de implementación
Establezca la línea base de pérdidas
Establezca adónde se van realmente los ingresos: pedidos buenos rechazados, disputas perdidas o renovaciones fallidas. Los tres requieren trabajo distinto.
Configure las reglas con prudencia
Empiece más flexible de lo que resulte cómodo y ajuste con los informes de falsos positivos, porque un conjunto de reglas demasiado estricto es costoso y silencioso.
Configure el proceso de disputas
Decida quién responde, con qué frecuencia y a qué evidencia puede acceder sin pedírsela a otra persona.
Revise por resultados
La tasa de éxito por código de motivo y la tasa de falsos positivos son los dos números que indican si la configuración es la correcta.
Lo que no cambia
Su política de aceptación
La detección decide qué transacciones se retienen, no qué tarjetas acepta. Lo que acepta sigue siendo decisión suya.
Las reglas de disputas en sí
Los plazos, los códigos de motivo y los resultados los fijan las redes de tarjetas. Las herramientas los hacen visibles y permiten responderlos; no los cambian.
Su política de reembolsos y servicio
Una buena política previene más disputas que cualquier conjunto de reglas. Un descriptor reconocible, condiciones claras y un servicio receptivo siguen siendo la protección más barata disponible.
Tarjetas, monedas y liquidación en Estados Unidos
Lo que acepta una cuenta de RapidCents en Estados Unidos, la moneda en que liquida y cuándo llega el dinero.
Tarjetas y métodos de pago aceptados
Tarjetas Visa, Mastercard, American Express, Discover, UnionPay y Diners Club de cualquier país, además de débito con PIN, Apple Pay, Google Pay y pagos bancarios ACH, en una sola cuenta de comerciante.
Más de 137 monedas, liquidadas en USD
Acepte más de 137 monedas de clientes de todo el mundo y reciba cada depósito en USD, directamente en su cuenta bancaria de EE. UU.
Fondos al siguiente día hábil y conciliación
Los lotes se cierran cada noche y los depósitos llegan el siguiente día hábil, según los horarios de corte y la elegibilidad, con informes por depósito en un solo panel de RapidCents.
Preguntas frecuentes
¿Se puede ganar toda disputa?
No. Algunos códigos de motivo rara vez se pueden ganar, y por eso mismo importan los informes de resultados por código de motivo: le indican dónde vale la pena armar una respuesta y dónde no.
¿La detección de fraude rechazará a clientes reales?
Lo hará si las reglas son demasiado estrictas, y ese costo permanece invisible sin informes. La vista de falsos positivos es lo que convierte la definición de umbrales en una decisión y no en una conjetura.
¿3-D Secure reemplaza la detección de fraude?
No. La autenticación traslada la responsabilidad por contracargos fraudulentos donde aplican sus reglas. La detección frena transacciones que usted no quería de ningún modo, incluidas algunas que una tarjeta autenticada aún podría completar.
¿De cuánto tiempo se dispone para responder una disputa?
El plazo lo fijan las redes de tarjetas y varía según el código de motivo. Existen alertas y seguimiento de plazos porque el plazo es corto y la notificación es fácil de pasar por alto.
¿Qué descriptor debe aparecer en el estado de cuenta del cliente?
Uno que el cliente reconozca: el nombre comercial al que le compró, no el nombre de una entidad legal que nunca ha visto. Un descriptor no reconocido genera disputas que no tienen nada que ver con el fraude.
¿Cuánto de esto se puede activar a la vez?
La detección y las alertas de disputas pueden ser inmediatas. Las reglas de autenticación y la política de reintentos conviene ajustarlas durante unos ciclos, porque ambas tienen un costo de conversión o de experiencia del cliente que solo aparece en los informes de resultados.
¿Cómo distinguimos una renovación fallida de un cliente que se fue?
Por el motivo que lo causa. Una tarjeta vencida y una cancelación se ven idénticas en un informe de ingresos, pero el historial de reintentos y los resultados del servicio de actualización de tarjetas las separan, de modo que las renovaciones recuperables reciben un calendario de reintentos en lugar de darse por perdidas como abandono.
¿La autenticación de pagos protege contra todos los contracargos?
No. 3-D Secure traslada la responsabilidad por contracargos fraudulentos donde aplican las reglas de la red, y solo en las ventas donde sus reglas lo ejecutan. Las disputas que no tienen nada que ver con el fraude, como un cliente que no reconoce el descriptor, siguen requiriendo una respuesta con evidencia.
¿Cómo medimos si un cambio en el riesgo de pagos funciona?
Dos números indican si la configuración es la correcta: la tasa de éxito por código de motivo y la tasa de falsos positivos. El primero muestra dónde vale la pena armar una respuesta a una disputa; el segundo muestra los pedidos buenos que sus reglas rechazaron.
Dé el siguiente paso
Hable con un especialista de RapidCents
El Análisis de comisiones de RapidCents lee un estado de cuenta de procesamiento y muestra el intercambio por separado del margen. Cargue un estado de cuenta para obtener un desglose inmediato, o abra una cuenta de comerciante y comience a aceptar pagos en una sola cuenta.
- Sin compromiso
- Especialistas en pagos, no un centro de llamadas
- Carga segura del estado de cuenta



