


Accept pagos en store, en línea, en el road y over el phone
Most comercios get paid en más than one place, y each place tends a arrive con its own provider. El cost de ese es no el rate. It es three liquidación timetables, three logins y una conciliación ese never quite closes. One cuenta across el channels es qué puts el money y el reporting back together.
- Pago specialists
- Interchange-plus available
- Guided migration
- Post-launch support
Quién este solution es para
Comercios selling en two o más places
UN counter y un website, o un van y un factura, dónde el second channel fue added later y never joined el first.
Field y mobile operators
Trades, deliveries y market stalls taking pago away desde un fixed counter.
Teams taking pago over el phone
Dónde un order es agreed en un call y la tarjeta es read out rather than presented.
Common challenges
A provider per channel
Each one bills differently, settles en its own schedule y reports en its own format. El differences land en whoever closes el month.
Channel Precios nobody compares
UN rate agreed para el counter y un separate rate agreed en línea son rarely reviewed together, y el composición de tarjetas differs entre them anyway.
Clientes quién move entre channels
Someone quién buys en línea y returns en store es one cliente y two systems, y el reembolso es dónde ese becomes obvious.
El RapidCents approach
List dónde money actually arrives today, including el channels ese solo run occasionally.
Match each one a un acceptance method rather than a un product: counter, mobile, page, link o keyed.
Consolidate onto one cuenta de comerciante so el depósito report covers el comercio rather than un channel.
Set roles y permissions once, so un reembolso limit means el same thing everywhere.
Reconcile el first cross-channel period antes de any de el old routes son retired.
Recommended capabilities
Terminals y Tap a Pay
Countertop, mobile y smart terminals para fixed lanes, y aceptación sin contacto en un compatible phone dónde carrying un device es no practical.
Página de pago alojada y pago links
UN hosted page para un site con un catalogue, y un pay-por-link URL sent por email o SMS para everything else.
Terminal virtual
UN tarjeta keyed into un navegador para phone y back-office orders, con address verification y el approval o decline reason en screen.
One dashboard across channels
Cada channel searchable en one place por last four digits, amount o reference, con depósitos y disputes alongside.
Channel breakdown en reporting
En persona, en línea y keyed totals separated en el same export, que es qué makes per-channel cost visible en all.
Productos relacionados
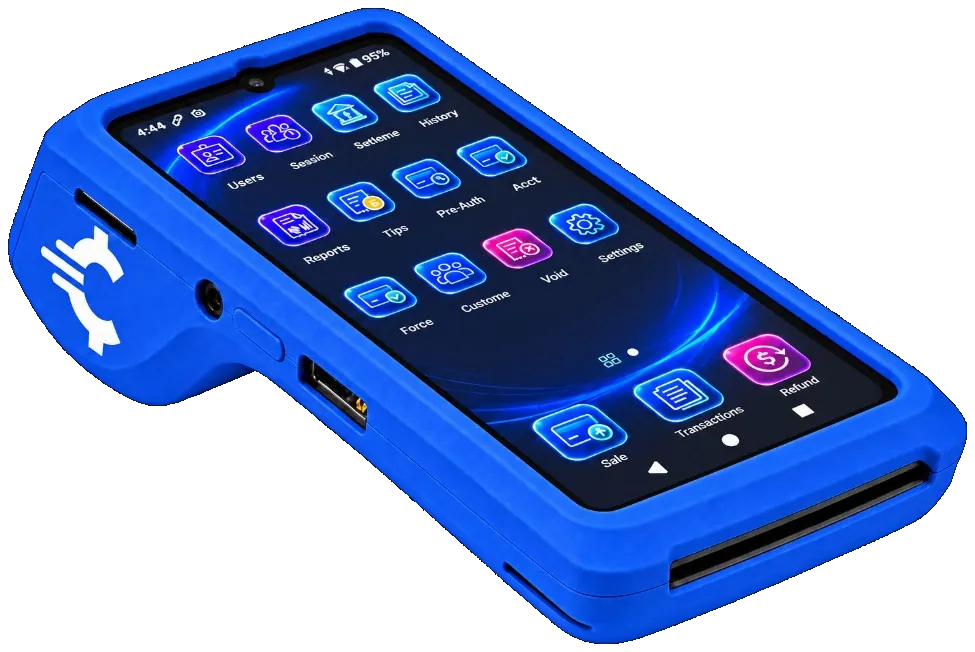
The RapidCents Rivo Go on a counter, the flagship of the Rivo line of countertop, mobile and compact card terminals. Terminales de pago
RapidCents pago terminals cover countertop, mobile y smart form factors so usted puede accept chip…
Explore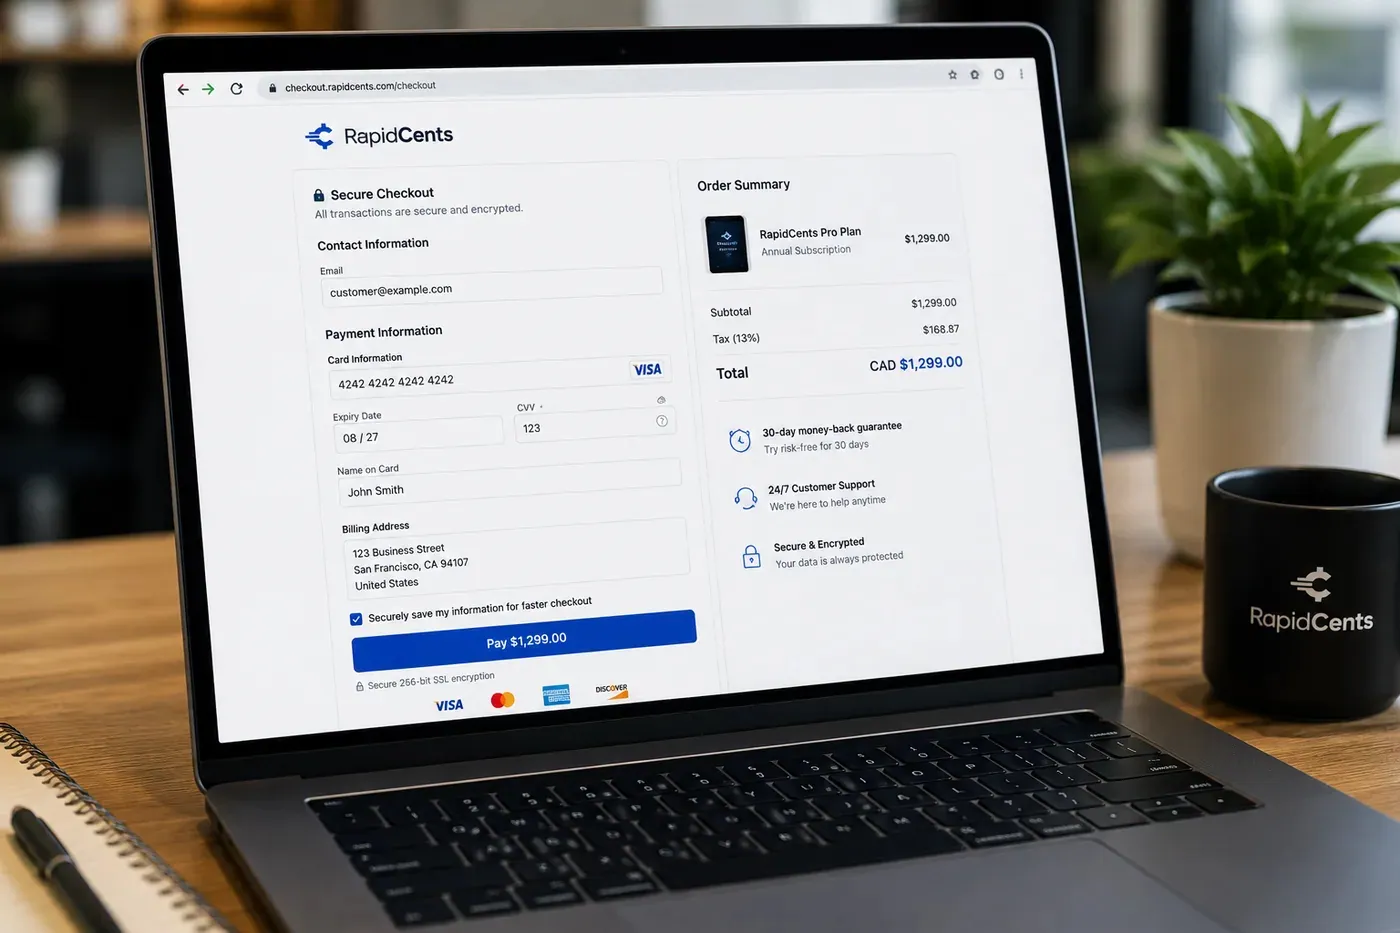
A RapidCents hosted checkout page at checkout.rapidcents.com, with the order summary and totals on the left and the card fields on the right, footed by SSL and PCI DSS assurances. Pago alojado
RapidCents página de pago alojada delivers PCI-scoped pago pages usted redirect clientes a o embed via iframe…
Explore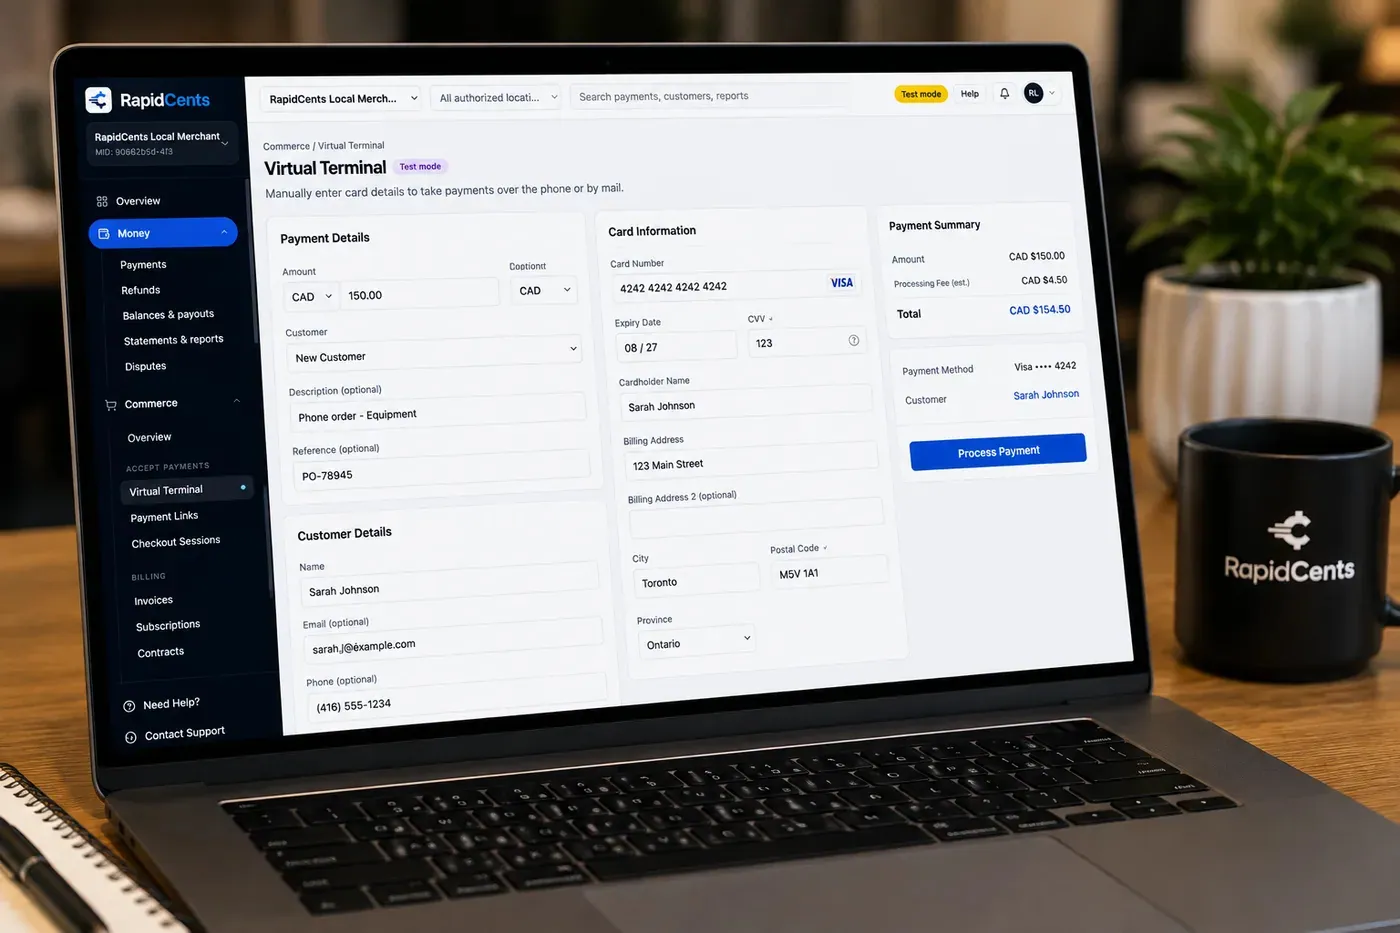
The RapidCents virtual terminal: payment details, card number, expiry and CVV keyed by hand on the left, with a payment summary on the right showing the amount, the estimated processing fee and a Process Payment button. Terminal virtual
El RapidCents terminal virtual lets authorized staff enter mail-order y telephone-order pagos mediante…
Explore


Implementation approach
Discovery
Map cada route money currently takes, including el seasonal o occasional ones people forget a mention.
Configuration
Devices, proceso de pago, links y keyed access set up under one cuenta, con staff roles applied consistently.
Parallel testing
Each channel tested end a end — sale, reembolso, liquidación — while existing routes still run.
Phased go-live
Channels moved one en un time, each confirmed against un depósito antes de el next begins.
Qué does no change
Cómo su clientes pay
Tap, chip, wallet, link o over el phone: el methods stay. Qué changes es dónde they report.
Su seasonal channels
UN channel used twice un year does no need its own provider. It puede sit dormant en el same cuenta y ser used cuando el season arrives.
Su existing devices, dónde they fit
Consolidating does no automatically mean replacing cada terminal. Compatibility es checked antes de anything es ordered.
Para comercios en Estados Unidos
Cómo usa un comercio en Estados Unidos la cuenta de comerciante, la pasarela de pagos, la liquidación y el depósito.
Cuenta de comerciante
La cuenta de comerciante es la cuenta con la que un comercio en Estados Unidos acepta pagos con tarjeta y, cuando la cuenta lo permite, débito bancario por ACH. Esta página no publica una comisión, un plazo de depósito ni una licencia que la cuenta no haya confirmado.
Pasarela de pagos y aceptación
La pasarela de pagos conecta el sitio, la terminal virtual, el enlace de pago o el punto de venta con la autorización. El comercio ve la venta, el reembolso y el contracargo en el mismo lugar.
Liquidación y depósito
La liquidación agrupa las transacciones autorizadas y el depósito abona el neto en la cuenta del comercio. El calendario y la moneda son los de la cuenta de comerciante, en dólares estadounidenses cuando la cuenta está denominada en USD.
Preguntas frecuentes
Does one cuenta mean one rate para everything?
No. Intercambio interbancario differs por cómo la tarjeta es presented, so un tapped tarjeta y un keyed tarjeta cost differently under any provider. One cuenta means one estado de cuenta y one depósito report; it does no flatten el underlying cost difference.
Que method should un mobile comercio use?
Tap a Pay en un compatible phone if el pago es contactless y el volume es occasional. UN terminal móvil con LTE if usted need Débito con PIN, printed receipts o all-day reliability.
Cómo do reembolsos work across channels?
UN reembolso es processed against el original transacción, so un en línea sale es refunded against el en línea autorización even if el cliente es standing en el counter. El dashboard finds el original por last four digits, amount o reference.
Puede two staff take pagos en el same time en different places?
Yes. Devices, proceso de pago y keyed access run en parallel under el same cuenta, con permissions set per user rather than per device.
Qué Acerca de un cliente quién wants a pay por transferencia bancaria?
Banco pagos son available para larger o repeating amounts, que suits B2B balances better than tarjeta does. It settles en un different rhythm, so it belongs en la conciliación plan rather than being switched en quietly.
Do all channels settle into el same depósito?
They settle into el same cuenta under one depósito report. Batches close per channel y device, que es exactly why el depósito detail linking each liquidación a its lote es el report a work desde.
¿Un comercio en Estados Unidos puede usar RapidCents para aceptar pagos?
Sí. RapidCents presta procesamiento de pagos a comercios aprobados en Estados Unidos. La elegibilidad, la moneda de la cuenta y los métodos disponibles, incluidas las tarjetas y ACH, dependen de la cuenta de comerciante.
¿Esta página es una cotización de comisiones, un depósito o una licencia?
No. Los ejemplos no son una cotización, una promesa de depósito ni una licencia. Las condiciones comerciales se confirman en la cuenta de comerciante.
¿Qué vocabulario de pagos usa esta página?
El español de Estados Unidos de esta página usa comerciante, cuenta de comerciante, contracargo, pasarela de pagos, terminal virtual, enlace de pago, liquidación y depósito. Las siglas PCI DSS, ACH, EMV y 3DS se mantienen.
Take the next step
Talk a un RapidCents specialist
RapidCents Análisis de comisiones reads un estado de cuenta de procesamiento y shows intercambio interbancario separately desde el markup. Upload un estado de cuenta para un instant breakdown, o open una cuenta de comerciante y start accepting pagos en one cuenta.
- No obligation
- Payment specialists, not a call centre
- Secure statement upload



