


Procesamiento de pagos para supermercados: cajas, autopago y pedidos
El procesamiento de pagos para supermercados debe mantener en movimiento los carritos en cada caja, cobrar el total que calcula el punto de venta (POS) y cobrar los pedidos para recoger solo por lo preparado. RapidCents ofrece terminales de mostrador, una pasarela de pagos e informes de varias ubicaciones, y se integra con muchas plataformas importantes mediante APPIE y RapidBridge.

- PCI DSS nivel 1
- SOC 2 Tipo II
- Todas las tarjetas principales: Visa, Mastercard, Amex, Discover, UnionPay, Diners Club y débito con PIN
- Precios de intercambio más margen
- Incorporación con apoyo de especialistas
Cómo cobran las tiendas de comestibles
Las tiendas de comestibles cobran sobre todo en la caja, donde el cliente acerca o inserta la tarjeta por un carrito lleno, con los artículos pesados ya valorados. El resto llega por el autopago, los pedidos en línea para recoger o entregar, los depósitos de panadería y charcutería, y las cuentas de clientes facturadas. Cada caso falla a su manera, desde una tarjeta rechazada en una caja concurrida hasta un pedido que se reduce al prepararlo. Por eso cada uno tiene su propia configuración y su propia referencia para contabilidad.
Carritos llenos en cajas con cajero
El cliente paga el carrito cuando el cajero saca el total, acercando una tarjeta, un teléfono o un reloj, o insertando o deslizando la tarjeta en la terminal de mostrador de la caja. Los pagos divididos entre métodos, como parte en efectivo y parte con tarjeta, y las tarjetas rechazadas se resuelven en la caja. Cada pago con tarjeta genera su propia autorización en el lote diario de esa terminal, que contabilidad concilia con el informe de pagos del POS.
Artículos valorados por peso
Frutas y verduras, carne, mariscos, charcutería y productos a granel se venden por peso: una balanza fija el precio de cada artículo antes de sumarlo al total. El cliente los paga dentro de ese total, sin un cobro aparte. Si en la caja se detecta un peso o precio incorrecto, se corrige en el POS antes de la tarjeta. El pago guarda el total; el detalle de peso y precio se queda en el POS.
Autopago
El cliente escanea, pesa y paga sin cajero, con el lector de tarjetas del propio quiosco. El software del quiosco envía el total y el cliente acerca o inserta la tarjeta. Las diferencias de peso, los artículos con verificación de edad y los rechazos llaman a un asistente. Contabilidad necesita identificar cada quiosco en los informes, de modo que un grupo de cajas de autopago se concilia como cualquier otro grupo de cajas.
Pedidos en línea para recoger o entregar
El cliente ingresa una tarjeta en su sitio web o aplicación al reservar un horario de recogida o entrega, y el cobro final espera a que el pedido esté preparado, de modo que refleja sustituciones, artículos agotados y pesos reales. Si un cliente cancela tras reservar o falta un artículo en la entrega, el cobro sigue lo que realmente llegó a su casa. Contabilidad necesita el número de pedido en cada cobro y reembolso.
Pedidos especiales de panadería, charcutería y fiestas
Los clientes que encargan pasteles personalizados, bandejas para fiestas y comidas de temporada pueden pagar una parte al ordenar, por teléfono o en el mostrador, y el saldo al recoger. Un enlace de pago o la terminal virtual recibe el depósito, y la terminal de mostrador el saldo. Si un pedido se cancela después de iniciado el trabajo, se aplican las condiciones de depósito fijadas al tomarlo. El número de pedido en ambos pagos los vincula.
Cuentas de clientes
Los restaurantes, guarderías, iglesias y oficinas del barrio que compran a crédito reciben una factura mensual. La facturación envía a cada cuenta su factura con un enlace de pago, y el pago bancario puede ofrecerse donde su cuenta lo permita. Si una factura se atrasa o se consulta, el número de factura vincula cada pago con la cuenta.
Páginas de pagos para negocios especializados
Algunos negocios de este sector cobran de forma tan distinta que tienen su propia página. Cada una explica sus cobros, las preguntas sobre su software y sus preguntas frecuentes.
Cómo cobran las tiendas de comestibles en la caja y en pedidos en línea para recoger
Las tiendas de comestibles cobran en cada caja con una terminal de mostrador, idealmente con el POS enviando el total del carrito, y cobran los pedidos para recoger autorizando la tarjeta al pagar y capturando después el total preparado. En una caja con POS conectado, la autorización regresa al POS antes de imprimir el recibo. En los pedidos para recoger, la captura espera a que termine la preparación, de modo que el cliente solo paga lo que se lleva a casa.
En la caja, con un POS conectado
El cajero termina de escanear y oprime total. Cuando su POS está conectado con RapidCents, el monto va directo a la terminal de mostrador de la caja, el cliente acerca o inserta la tarjeta y la autorización regresa al POS, que cierra la venta e imprime el recibo. Nadie vuelve a teclear el monto, así que el cobro con tarjeta coincide con la venta registrada.
En la caja, con una terminal independiente
Sin conexión con el POS, la terminal funciona por su cuenta: el cajero teclea el total que muestra el POS y luego cierra la venta en el POS como pago con tarjeta. Funciona, pero en una caja concurrida un monto mal tecleado o un pago registrado en la venta equivocada se convierte días después en un problema de conciliación. Su representante de RapidCents le dirá qué configuración conviene a su edición de POS antes de que planee el cambio.
Pedidos para recoger: autorizar, preparar y luego capturar
El cliente paga en su sitio web o aplicación, y la tarjeta se autoriza por el total estimado mediante la pasarela de pagos de RapidCents. El personal prepara el pedido y anota las sustituciones y los pesos reales; después se captura el monto final. Al cliente se le cobra lo que se lleva a casa. Registre la referencia del pago junto al número de pedido para que contabilidad pueda vincular ambos.
Qué configurar antes del primer pedido
Configure autorizar y luego capturar antes del primer pedido. Su representante de RapidCents le indicará cuánto por encima de la estimación puede autorizar según las reglas de las redes de tarjetas, porque la captura final no debe exceder el monto autorizado. Explique a los clientes por qué el monto pendiente puede ser mayor. En pedidos reservados con días de anticipación, guarde la tarjeta como token con permiso del cliente y autorice más cerca de la recogida: una autorización solo es válida durante un periodo que fijan las redes de tarjetas.
Rechazos, cancelaciones y disputas
Una tarjeta rechazada deja la venta abierta en el POS hasta que se autorice otro método de pago, y una autorización rechazada en un pedido para recoger significa contactar al cliente antes de preparar. Si un cliente cancela antes de la captura, anule la autorización en lugar de reembolsarla; la desaparición de la retención depende de su banco. Después de la captura, un artículo nunca recibido es un reembolso parcial a la misma tarjeta. Conserve las sustituciones aceptadas y el registro de entrega; la gestión de disputas mantiene a la vista el plazo de respuesta.
Un pedido para recoger el sábado, de la reserva a un solo cobro
Digamos que un cliente reserva el jueves por la noche una recogida para el sábado por la mañana y acepta guardar la tarjeta. El sábado, la tienda autoriza el total estimado más el margen informado, prepara el pedido, cambia un yogur agotado por una marca que el cliente aceptó, retira un artículo que se acabó y pesa el pollo. Captura el monto final, por debajo de la retención, y el cliente ve un solo cobro por lo que llegó a su casa.
Cómo funciona la integración de pagos con balanza y sistema de punto de venta (POS)
La integración de pagos con balanza y sistema de punto de venta (POS) ocurre en dos pasos, y solo el segundo involucra el procesamiento de pagos. La balanza envía un peso, o una balanza de mostrador imprime una etiqueta con el precio, y el POS lo convierte en un precio. Luego envía el total del carrito a la terminal de pago. La terminal nunca lee la balanza; cobra el total que calcula su POS, así que la exactitud de los artículos pesados se resuelve antes de presentar la tarjeta.
Balanzas de caja y códigos PLU
En la caja, el cajero coloca las frutas y verduras sueltas en la balanza del escáner e ingresa su código PLU, o elige el artículo en pantalla. El POS lee el peso, resta la tara definida para ese artículo, aplica el precio unitario y agrega la línea al carrito. La terminal de pago no ve nada de esto, solo el total cuando el cajero oprime total. La calibración de las balanzas y las inspecciones de pesas y medidas corren por cuenta de su tienda y del proveedor de balanzas, no del procesamiento de tarjetas.
Balanzas de mostrador y etiquetas con precio incluido
Los mostradores de charcutería, carnicería, pescadería y panadería pesan los artículos en sus propias balanzas e imprimen etiquetas cuyo código de barras contiene el precio o el peso. Cuando se escanea la etiqueta en una caja o en el autopago, el POS lee el valor incluido, así que el archivo de artículos y la configuración de la balanza deben coincidir en departamento, número de artículo y precio.
Probar una caja con sus propios artículos
Su representante de RapidCents le explicará cómo su edición de POS envía los totales a una terminal de RapidCents. Luego pruebe una caja con sus propios artículos pesados: un PLU de frutas y verduras, una etiqueta de charcutería y un artículo con tara. Si su POS no envía totales, la exactitud de las balanzas no se ve afectada, pero el cajero teclea cada total, y ahí se cuelan los errores en un día movido.
Correcciones antes y después de la tarjeta
Un nuevo pesaje, un PLU equivocado o un cambio de precio de etiqueta se corrige en el POS antes de que el total llegue a la terminal. Una vez autorizada la tarjeta, el cobro no se puede editar. Haga una anulación mientras el lote siga abierto, o reembolse después la diferencia a la misma tarjeta y anote el número del recibo original para que contabilidad pueda vincular ambos.
Una etiqueta de charcutería con el precio equivocado, corregida antes de la tarjeta
Digamos que un cliente compra una bandeja para fiesta cuya etiqueta de charcutería lleva el precio del tamaño más grande. El cajero nota la diferencia en pantalla, consigue una etiqueta corregida en la charcutería y solo entonces oprime total, así que la terminal cobra el monto correcto una sola vez. Si la tarjeta ya hubiera sido autorizada, el mostrador de servicio reembolsaría la diferencia a esa tarjeta.
Productos de RapidCents para tiendas de comestibles
Las terminales de mostrador atienden las cajas con cajero y el mostrador de servicio. Para los pedidos en línea para recoger o entregar, la pasarela de pagos autoriza y captura, y la página de pago alojada puede ofrecer la página de pago. Las funciones de varias ubicaciones dan a cada tienda su propio MID, usuarios e informes, con una vista combinada para la oficina central.

Una terminal de mostrador fija de RapidCents cobra con tarjeta en la caja, con la liquidación visible en el panel. Terminales de mostrador
Las terminales de mostrador sirven en cajas, recepciones y restaurantes donde importan rapidez y fiabilidad.
Explorar
Un escritorio de integración con la pasarela de pagos: la respuesta de la API en pantalla y una terminal de RapidCents lista para una venta de prueba. Pasarela de pagos
La pasarela de RapidCents ofrece API REST para autorizar, capturar, anular, reembolsar y tokenizar.
Explorar
Una página de pago alojada de RapidCents en checkout.rapidcents.com, con el resumen y los totales del pedido a la izquierda, los campos de tarjeta a la derecha y avisos de SSL y PCI DSS al pie. Página de pago alojada
RapidCents ofrece páginas de pago alojadas a las que redirige a sus clientes o que inserta con un iframe.
Explorar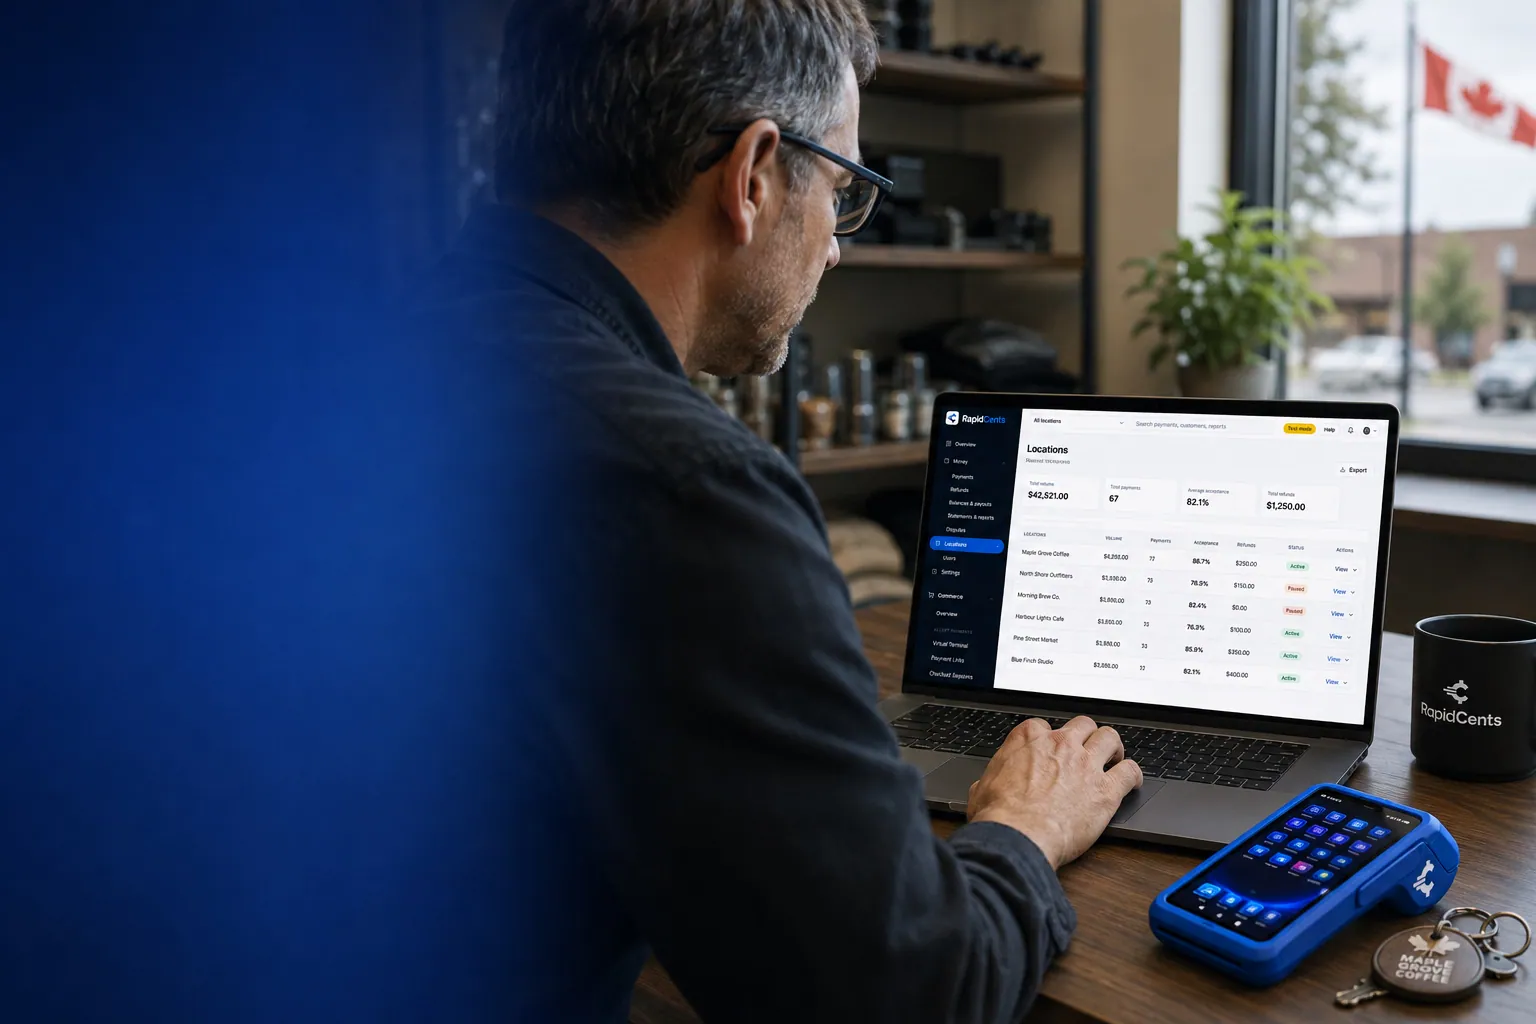
Una cuenta de RapidCents compara las ventas de varias sucursales, con una terminal que representa el cobro en cada tienda. Varias sucursales
RapidCents organiza tiendas, franquicias y regiones en una jerarquía con controles por sucursal.
Explorar


Terminales de pago para supermercados: cajas concurridas y autopago
Las terminales de pago para supermercados con cajas concurridas necesitan una terminal por caja, asociada a esa caja en el POS, con conexión por cable cuando sea posible, el pago sin contacto activado y una de repuesto lista. El autopago usa el lector de tarjetas que admite el proveedor de su quiosco, y su representante de RapidCents asocia ese modelo de lector con su cuenta. Pruebe cada caja antes de un día de mucho movimiento, nunca durante uno.
Una terminal por caja, más el mostrador de servicio
Dé a cada caja con cajero su propia terminal de mostrador, asociada a esa caja en el POS para que los totales no lleguen al dispositivo equivocado. Agregue una en el mostrador de servicio para reembolsos y pedidos especiales, y mantenga una de repuesto configurada en la oficina. Las terminales de mostrador se conectan por Ethernet o Wi-Fi: use el puerto por cable en las cajas fijas y deje el Wi-Fi como respaldo.
Sin contacto, chip y PIN a la velocidad de la caja
Los clientes que acercan una tarjeta, un teléfono o un reloj pasan más rápido por la caja. Las reglas del emisor y de la red de tarjetas determinan cuándo no basta con acercar y la terminal pide chip y PIN; capacite a los cajeros para esperarlo en compras grandes. Mantenga la zona de lectura sin contacto libre de bolsas y mantenga papel para recibos en las terminales que imprimen.
Tiempos de espera, fallas y cobros duplicados
Cuando la terminal de una caja se congela o agota el tiempo en plena venta, busque primero esa venta en el panel del comerciante. Pase la tarjeta de nuevo solo si no se autorizó nada, para que el cliente no pague dos veces. Acuerde de antemano qué hacen las cajas si se cae el internet de la tienda, y pregunte a su representante de RapidCents cómo se comportan sus terminales sin conexión en lugar de suponer que pueden guardar ventas para después.
Lectores de tarjetas del autopago
Los quioscos de autopago usan el lector de tarjetas que admite su proveedor. Diga a su representante de RapidCents qué modelo de quiosco tiene, y le presentará el lector que funciona con su cuenta. Decida quién puede reembolsar una venta de autopago, normalmente el asistente o el mostrador de servicio y no el quiosco. Cuando falla un pago en un quiosco, el asistente busca la venta antes de que el cliente lo intente de nuevo, la misma regla que para una terminal de caja congelada.
Prepararse para un fin de semana festivo
Imagine una tienda con ocho cajas con cajero y un grupo de cuatro quioscos de autopago. El martes anterior a un fin de semana festivo prueba cada dispositivo: cada terminal de caja hace una venta, un reembolso y un pago sin contacto, y cada quiosco hace una venta y un pago sin contacto. Cambia una terminal de teclado pegajoso por la de repuesto, configura una nueva de repuesto y verifica que cada venta de prueba aparezca en el panel del comerciante antes del movimiento del sábado.
Comisiones de procesamiento de tarjetas de crédito en supermercados, liquidación y costo total
Las comisiones de procesamiento de tarjetas de crédito en supermercados dependen sobre todo del intercambio interbancario, que las redes de tarjetas fijan para cada venta según el tipo de tarjeta y si se acercó, se insertó, se tecleó o se pagó en línea. Con los precios de intercambio más margen de RapidCents, usted paga el intercambio a costo, su margen de RapidCents indicado en su tabla de tarifas y las cuotas por equipos o servicios, si corresponden. El acuerdo es mes a mes, sin un plazo fijo que cumplir.
Cómo se ve el intercambio más margen en un estado de cuenta de supermercado
Cada venta con tarjeta lleva su comisión de intercambio, transferida a costo, y su margen de RapidCents indicado en su tabla de tarifas; las cuotas por equipos o servicios, si corresponden, se enumeran aparte. Como las partes están separadas, puede ver qué costos vienen de la composición de tarjetas de sus clientes y cuáles vienen de su procesador de pagos, en lugar de leer una sola cifra combinada.
Tarjetas de débito, de crédito comunes, premium y empresariales
El intercambio suele ser menor en débito que en crédito, y mayor en las tarjetas de recompensas premium y las tarjetas empresariales, como la de un dueño de restaurante que compra suministros con la tarjeta de su empresa. Dos tiendas con las mismas ventas pueden pagar montos distintos porque sus clientes usan tarjetas diferentes, así que conozca su composición de tarjetas antes de comparar cotizaciones.
Acercada en la caja frente a pagada en línea
Las tarjetas acercadas o insertadas en una caja suelen calificar para un intercambio menor que las ingresadas en línea o tecleadas a mano, porque una tarjeta físicamente presente implica menos riesgo de fraude. Por eso los pedidos en línea para recoger o entregar suelen costar más por venta que la misma compra pagada en la caja. Siga su proporción de ventas en línea en una línea aparte, sobre todo mientras crece.
Terminales: comprar o rentar, caja por caja
Cuente cada dispositivo: uno por caja, el mostrador de servicio, los dispositivos portátiles para pedidos para recoger o periodos de mucho movimiento, y los de repuesto. Donde un proveedor ofrezca comprar y rentar, compare ambas opciones en el mismo número de años, incluyendo reemplazos, soporte y actualizaciones de software. Las cuotas por equipos, si corresponden, quedan fuera del intercambio y del margen, así que súmelas a su costo total como una línea aparte.
Liquidación, reembolsos y disputas
Obtenga por escrito el calendario de depósitos de su cuenta en lugar de suponer uno, y planee los pagos a proveedores y la nómina en torno a él, sobre todo en fines de semana largos. Los reembolsos aparecen en sus informes de transacciones y de liquidación junto con las ventas. Revise su tabla de tarifas por si hay cuotas por disputas, y sume un mes normal de reembolsos y disputas antes de comparar proveedores. La gestión de disputas y la protección contra contracargos reúnen la evidencia y los plazos en un solo lugar.
Qué llevar a una comparación
Reúna sus últimos estados de cuenta de procesamiento, la división de sus ventas entre cajas con cajero, autopago y pedidos en línea, su compra promedio, su composición de débito y crédito si la conoce, el número mensual de reembolsos y disputas, y el número de dispositivos por tienda. Fee Check lee un estado de cuenta que usted sube y enumera el intercambio aparte del margen, lo que da a cada cotización por escrito el mismo punto de partida.
Compatibilidad de POS para supermercados: LOC Software, NCR Voyix y otros sistemas
La ruta que conviene a su POS de supermercado depende del software, la edición y el país, y de si el proveedor o distribuidor le permite elegir su procesador de pagos. RapidCents se integra con muchas plataformas empresariales mediante APPIE y RapidBridge, y su representante de RapidCents nombrará la ruta para su configuración: conexión directa, integración por API, terminal independiente o exportación de liquidación.
LOC Software
LOC Software fabrica software de POS para supermercados y comercios especializados, y su plataforma actual, ThriVersA, se vende, instala y recibe soporte a través de distribuidores locales. Su elección de procesamiento puede depender de la edición de LOC, su país y su contrato con el distribuidor. Pregunte a su distribuidor qué procesadores y terminales admite su configuración, y luego dé su edición y su país a su representante de RapidCents, que le presentará las opciones.
NCR Voyix
NCR Voyix suministra sistemas de POS y de autopago para supermercados y tiendas de conveniencia. La ruta adecuada depende del producto y la versión que operan sus cajas, de si su capa de pagos acepta un procesador externo y de qué dispositivos de pago admite en las cajas con cajero y en el autopago. Dé a su representante de RapidCents su producto exacto, su versión y su país, y planee una caja de prueba en cualquier caso.
ECRS CATAPULT
ECRS CATAPULT es un software de POS y de gestión de comercio minorista para supermercados. Los dispositivos de pago y procesadores que admite su versión de CATAPULT en las cajas con cajero y en el autopago, y si los pagos pasan por una pasarela que especifique ECRS, definen la configuración. Su representante de RapidCents le presentará las opciones según su versión y su país antes de que se comprometa con nada.
IT Retail
IT Retail es un sistema de POS para supermercados. Que su plan de IT Retail espere su propio procesamiento de pagos o permita un procesador externo, qué terminales admite y cómo se manejan los pagos con tarjetas de beneficios definen la configuración. Su representante de RapidCents repasará con usted su plan y su país antes de mover una sola caja.
Markt POS
Markt POS es un software de POS para supermercados diseñado para mercados especializados. Si recibe pedidos para recoger o entregar mediante Markt POS o una tienda en línea conectada, la forma en que se pagan esos pedidos decide si ese pago puede pasar por RapidCents. Su representante de RapidCents revisará con usted la edición y el país antes de mover cualquier pedido.
Reemplazar también el POS
Si de todos modos va a reemplazar su POS, RapidCents también ofrece un POS para supermercados. Pida una demostración con su propio archivo de artículos, sus artículos pesados, sus departamentos y sus planes de autopago antes de decidir, y compárelo con la opción de conservar su POS actual y cambiar solo el procesador de pagos.
Opciones de pago para tiendas de comestibles en Estados Unidos
Las cajas de tiendas de comestibles en Estados Unidos aceptan tarjetas de crédito Visa, Mastercard, American Express y Discover, tarjetas de débito con débito con PIN donde la terminal y la cuenta lo permitan, y teléfonos o relojes con una tarjeta guardada. Las cuentas de clientes pueden pagar facturas por ACH, y los depósitos se liquidan en dólares estadounidenses (USD). Los beneficios SNAP en tarjetas EBT y el programa WIC requieren cada uno la autorización propia de su tienda, como se explica abajo.
Crédito, débito y débito con PIN en la caja
Las tarjetas de débito pueden procesarse por la red de tarjetas o como débito con PIN cuando su terminal y su cuenta están configuradas para ello. La comisión de intercambio de las tarjetas de débito de grandes emisores está limitada por la Regulación II de la Reserva Federal, mientras que las tarjetas de crédito no tienen ese límite. Si muchos de sus clientes pagan con débito, pregunte a su representante de RapidCents cómo se fija el precio y se enruta ese débito antes de comparar cotizaciones.
Beneficios SNAP en tarjetas EBT
Para aceptar SNAP, su tienda debe estar autorizada primero por el Servicio de Alimentos y Nutrición del USDA. Su POS también debe separar los artículos elegibles para SNAP, y las compras con EBT necesitan equipos compatibles con EBT en una ruta de pago conectada a la red EBT. Su representante de RapidCents le dirá cómo funciona EBT con su cuenta y sus terminales; si no corre en ellas, EBT puede operar en equipos aparte. Aceptar SNAP en línea requiere su propia autorización.
WIC y eWIC
WIC lo autoriza por separado la agencia estatal de WIC de su estado, y la aceptación de eWIC requiere un sistema de POS y una ruta de pago que la agencia haya certificado; muchas agencias publican listas de sistemas certificados. Verifique que su POS y su procesador exactos aparezcan en la lista de su estado antes de planear eWIC en cualquier caja, y concilie los pagos WIC aparte de las ventas con tarjeta.
Facturas por ACH e impuesto sobre las ventas
Las empresas con una cuenta de cliente pueden pagar las facturas mensuales por pago bancario ACH, que se liquida en un plazo distinto al de las tarjetas, así que registre la factura como pagada cuando lleguen los fondos. Cobrar esos pagos automáticamente cada mes requiere antes la autorización del titular de la cuenta. El impuesto sobre las ventas lo calcula su POS artículo por artículo; RapidCents cobra el total que envía el POS y no decide qué artículos están sujetos a impuesto.
Cambiar de procesador de pagos: configuración, reembolsos e informes de pagos
Un supermercado cambia de procesador de pagos con más seguridad una caja y luego una tienda a la vez. Haga un inventario de cada lugar que acepta tarjetas y pruebe ventas, anulaciones, reembolsos y capturas de pedidos para recoger en la nueva configuración. Deje activa la cuenta anterior para devoluciones y disputas de ventas previas, y concilie los lotes de cada día con los depósitos bancarios antes de mover la siguiente caja. Evite cambiar justo antes de un fin de semana festivo.
Inventario de cada punto de pago
Enumere cada caja con cajero, el mostrador de servicio, los quioscos de autopago, los dispositivos portátiles de recogida, la tienda en línea, los pedidos telefónicos de panadería y charcutería, y la facturación de cuentas de clientes. Anote qué edición de POS maneja cada uno, qué tarjetas están guardadas para los clientes en línea y si su programa de tarjetas de regalo o de lealtad pasa por su procesador actual, para que no queden varados los saldos emitidos.
Probar una caja y luego una tienda
En la nueva configuración, pruebe cada caso que enfrenta una caja: una venta normal, una anulación, un reembolso, un pago dividido entre métodos, un pago sin contacto, una tarjeta rechazada y, si lo ofrece, retiro de efectivo con débito. Luego haga una autorización y una captura de pedido para recoger. Verifique que el POS registre cada una correctamente y que el panel del comerciante muestre la transacción correspondiente, y después mueva el resto de las cajas a mitad de semana.
Reembolsos de ventas hechas antes del cambio
La devolución de algo comprado antes del cambio se resuelve de forma más limpia cuando el reembolso regresa por el procesador anterior, que tomó la venta original. También puede resolverla según su política de devoluciones, por ejemplo con crédito de la tienda. Deje esa cuenta abierta hasta que esos reembolsos y las disputas de ventas anteriores hayan seguido su curso, e indique al personal del mostrador de servicio qué terminal usar.
Tarjetas guardadas de clientes en línea
Las tarjetas que sus clientes guardaron para pedidos para recoger y entregar se almacenan como tokens en el procesador que las recibió, y no pasan automáticamente a un nuevo procesador. Una migración solo es posible cuando ambos proveedores están de acuerdo y los datos pueden transferirse de forma segura; de lo contrario, prevea que los clientes tendrán que ingresar de nuevo su tarjeta en su próximo pedido, y avíseles antes de que suceda.
Informes y conciliación durante el cambio
Configure cada tienda en la función de varias ubicaciones con su propio MID por ubicación, para que sus ventas y depósitos se lean por separado desde el primer día. Mientras funcionen el procesador anterior y el nuevo, llegarán depósitos de cada uno, así que anote qué cajas pasaron y cuándo, y concilie los dos flujos por separado. Antes de la puesta en marcha, asocie las referencias de pago de RapidCents con sus registros del POS y de contabilidad. Su representante de RapidCents le presentará la conexión con QuickBooks Online o Xero.
Cómo empezar y momento de la puesta en marcha
Presente su solicitud antes de programar cualquier cambio de cajas. Una vez aprobada su cuenta y entregadas las terminales, fije el cambio lejos de las semanas festivas y mantenga funcionando el procesador anterior hasta que las nuevas cajas hayan conciliado sin diferencias durante varios días.
Preguntas que hacen los tenderos sobre el procesamiento de pagos
¿Cuál es el mejor procesamiento de tarjetas de crédito para supermercados y qué debemos comparar?
No existe un único mejor procesador para todos los supermercados; el adecuado se ajusta a sus cajas, su POS y su composición de tarjetas. Al comparar servicios para comerciantes de tiendas de comestibles, empiece por la compatibilidad: si su POS puede enviar totales a la terminal, si los pedidos para recoger pueden autorizarse y capturarse después, y si sus lectores de autopago son compatibles. Luego compare el precio del débito y del crédito (el intercambio más margen muestra el margen por separado), el costo de terminales por caja, los informes por tienda, el manejo de reembolsos y disputas, y las condiciones del contrato. Pida cotizaciones por escrito sobre el mismo estado de cuenta y una demostración en su POS.
¿Cuánto cuesta el procesamiento de pagos para un supermercado?
Los costos de procesamiento de un supermercado dependen de las tarjetas que usan sus clientes, de si se acercan o se ingresan en línea, de su compra promedio y de su volumen mensual, así que una respuesta útil parte de su propio estado de cuenta. Con intercambio más margen, RapidCents transfiere el intercambio a costo y suma su margen de RapidCents indicado en su tabla de tarifas, más las cuotas por equipos o servicios, si corresponden. El débito acercado en la caja suele costar menos que el crédito premium o los pedidos en línea para recoger. Fee Check muestra el intercambio y el margen por separado una vez que sube un estado de cuenta reciente.
¿Puedo usar LOC Software con otro procesador de pagos?
Posiblemente, según su edición de LOC Software, su país y su contrato con el distribuidor. Como distribuidores locales venden y dan soporte a la plataforma ThriVersA de LOC, empiece preguntando al suyo qué procesadores y dispositivos de pago admite su configuración. RapidCents se integra con muchas plataformas empresariales mediante APPIE y RapidBridge, y su representante de RapidCents le presentará la opción adecuada para su edición y su país. Si no existe una conexión directa, las opciones son una terminal independiente, donde los cajeros tecleen cada total, o conservar su configuración de pago actual para esas cajas.
¿Cómo manejamos la integración de pagos con balanza y sistema de punto de venta (POS)?
Manéjela en su POS, porque la terminal de pago nunca lee la balanza. Una balanza de caja envía los pesos al POS, y las balanzas de mostrador imprimen etiquetas con el precio incluido que el POS lee en la caja. El POS valora cada artículo pesado y envía el total del carrito a la terminal de pago, que es el paso que maneja RapidCents. Así, la integración de pagos con balanza y POS se reduce a cómo su edición de POS envía totales a una terminal de RapidCents, y su representante de RapidCents le presentará la ruta para su software. Luego pruebe un PLU de frutas y verduras, una etiqueta de charcutería y un artículo con tara en una caja antes de cambiar.
¿Qué opciones de pago puede ofrecer una tienda de comestibles en Estados Unidos?
En Estados Unidos, una tienda de comestibles puede ofrecer tarjetas de crédito Visa, Mastercard, American Express y Discover, tarjetas de débito con débito con PIN donde se admita, y teléfonos o relojes con una tarjeta guardada en la caja. Los pagos en línea cubren los pedidos para recoger y entregar, ACH sirve para cuentas de clientes facturadas, y los depósitos se liquidan en USD. Los beneficios SNAP en tarjetas EBT requieren la autorización de su tienda por parte del Servicio de Alimentos y Nutrición del USDA y una ruta de pago compatible con EBT, y su representante de RapidCents le explicará cómo funciona EBT con su cuenta. La aceptación de WIC mediante eWIC requiere una configuración de POS que su agencia estatal de WIC haya certificado.
¿Qué configuración necesitan las terminales de pago para supermercados con cajas concurridas?
Cada caja necesita su propia terminal asociada a esa caja en el POS, una conexión de red por cable cuando sea posible con Wi-Fi como respaldo, el pago sin contacto activado y una terminal de repuesto configurada en el lugar. Decida quién puede hacer reembolsos y hágalo cumplir en su POS, acuerde un cierre de lote diario y decida qué hacen las cajas si se cae el internet. Antes de un día de mucho movimiento, no durante, haga una venta de prueba, un reembolso, una anulación y un pago sin contacto en cada terminal.
¿Cómo debemos manejar los pagos con tarjeta en el autopago?
Procese los pagos con tarjeta del autopago por el lector que admite el proveedor de su quiosco, con el software del quiosco enviando el total. Diga a su representante de RapidCents qué modelo de quiosco tiene, y asociará el lector con su cuenta. Un asistente atiende las diferencias de peso, las verificaciones de edad y los rechazos, y los reembolsos se hacen en la estación del asistente o en el mostrador de servicio, no en el quiosco. Asegúrese de que cada quiosco aparezca por separado en sus informes y, si un pago falla, búsquelo antes de que el cliente lo intente de nuevo.
¿Puede una sola plataforma manejar las cajas en la tienda y los pagos de pedidos en línea para recoger?
Sí para pagos con tarjeta, con condiciones. Las terminales de caja y los pedidos en línea para recoger pueden pasar por RapidCents, y las transacciones en línea liquidadas se exportan junto con los lotes de las terminales, así que las ventas en tienda y en línea se concilian juntas. Las condiciones son una conexión que funcione para cada canal, desde su POS y desde su plataforma de pedidos, y autorizar y luego capturar en los pedidos para recoger. Las cuentas de clientes y los identificadores de lealtad se quedan en su plataforma y su POS, así que registre el número de pedido o de recibo con cada pago. Las tarjetas de beneficios y de regalo suelen aparecer como pagos separados en su POS.
¿Cómo conciliamos los pagos con tarjeta de las cajas con los depósitos bancarios en todas nuestras tiendas?
Concilie en dos pasos: de la caja al lote y del lote al banco. Cada día, compare el lote de cada terminal con el informe de pagos del POS, y luego los totales de lotes de la tienda con el depósito, mostrando por separado reembolsos, disputas y comisiones para explicar cualquier diferencia. Con varias ubicaciones, cada tienda tiene su propio MID por ubicación. Las exportaciones llegan en CSV o PDF, y la conexión con QuickBooks Online y Xero asocia las transacciones liquidadas, las comisiones y los reembolsos con sus libros; SAP y NetSuite usan plantillas de importación de liquidación. Su representante de RapidCents le presentará la conexión según su edición contable y su país.
¿Cómo cambiamos de procesador sin perder las tarjetas guardadas ni alterar nuestras balanzas y nuestro POS?
Deje sus balanzas y su POS como están, pruebe el nuevo paso de pago en una caja y prevea que las tarjetas guardadas podrían no transferirse. Lea primero su acuerdo actual para ver el aviso previo y cualquier cuota por cancelación anticipada. Las tarjetas guardadas son tokens en el procesador que las almacenó y solo se mueven si ambos proveedores aceptan y la transferencia es segura, así que prevea que los clientes en línea ingresen de nuevo su tarjeta. Solo cambia el paso de pago: pruebe ventas, anulaciones, reembolsos y capturas en una caja, y mueva el resto a mitad de semana. Mantenga activa la cuenta anterior hasta que terminen devoluciones y disputas.
¿Qué MCC se usa para las tiendas de comestibles?
El MCC 5411 (tiendas de comestibles, supermercados) se asocia comúnmente con las tiendas de comestibles y los supermercados. Durante la incorporación, RapidCents fija la categoría de comercio correcta según lo que su tienda realmente vende, así que una tienda que además opera una farmacia, surtidores de combustible o un mostrador de comida debe describir esas actividades en su solicitud. Las redes de tarjetas usan esa categoría para clasificar sus ventas, incluyendo qué programas de intercambio se les aplican.
Otros comercios con pagos de caja similares
Las tiendas de conveniencia y de licores comparten las ventas rápidas en el mostrador y los artículos con verificación de edad, las máquinas expendedoras comparten las dudas sobre el lector de autopago, y otros minoristas enfrentan las mismas decisiones de compatibilidad e informes de varias tiendas. Mayoristas de alimentos, carnicerías y pescaderías tienen sus propias páginas.
Comercio minorista
Acepte pagos sin contacto, con chip y PIN en cada caja, venda en su sitio web, reembolse…
Tiendas de conveniencia
RapidCents ofrece a las tiendas de conveniencia terminales de mostrador para pagos sin…
Licorerías
RapidCents ofrece a licorerías y tiendas de vino terminales de pago para la caja, enlaces…
Joyerías
Acepte tarjetas en ventas de alto valor en el mostrador, cobre depósitos de reparación y…
Mueblerías
Reciba depósitos en el mostrador, cobre saldos por enlace o en la puerta y reembolse…
Artículos deportivos
Acepte tarjetas en caja, en el mostrador de servicio y en línea, tome depósitos de…
Centros de jardinería y viveros
Acepte tarjetas en caja, junto a los arbustos y en la puerta de carga, y cobre depósitos…
Tiendas de autopartes
Acepte tarjetas en el mostrador y en la entrega, cobre los estados de cuenta comerciales…
Dé el siguiente paso
Descubra cuánto cuesta procesar los pagos de sus cajas y pedidos para recoger
Suba un estado de cuenta de procesamiento reciente a Fee Check y, si los pedidos en línea pasan por un procesador distinto al de sus cajas, suba también ese. Fee Check muestra el intercambio por separado del margen, para que pueda comparar cualquier cotización con lo que paga hoy su tienda.
- Sin compromiso
- Especialistas en pagos, no un centro de llamadas
- Carga segura del estado de cuenta



