


Acceptez les paiements avec clarté dès le premier jour
Pour accepter les cartes, une petite entreprise ouvre un compte marchand, choisit ses canaux de vente et comprend sa tarification. RapidCents fournit un terminal de comptoir ou mobile, Tap to Pay, un lien de paiement pour vendre à distance et un tableau de bord qui relie chaque dépôt à ses ventes. Le soutien se joint par téléphone au Canada.
- Spécialistes canadiens
- Interchange-plus disponible
- Migration accompagnée
- Support post-lancement
Pour qui
Propriétaires exploitants
Une seule personne ouvre, sert, ferme et concilie. L’encaissement doit fonctionner sans personne à qui escalader.
Première acceptation de cartes
Passer de l’argent comptant ou du virement exige un compte au nom de l’entreprise, avec dépôt à un compte d’affaires.
Petites équipes à roulement
Le personnel change. Les parcours au terminal et les permissions de remboursement doivent s’enseigner en un quart de travail.
Défis courants
Un prix invérifiable
Un taux unique fusionne l’interchange fixé par les réseaux et la marge du fournisseur. Rien n’indique de quelle moitié on vous parle.
Des frais qui arrivent après
Minimums mensuels, frais de relevé, frais de non-conformité et location de terminal apparaissent au relevé, pas dans la soumission.
Un support qui commence par un billet
Une question au comptoir plein a besoin d’une réponse en quelques minutes. Une file de billets en fait celle du lendemain.
Approche RapidCents
Partir d’un relevé réel, ou du volume prévu et de la vente moyenne si vous n’avez jamais accepté de cartes.
Associer le canal à l’entreprise : terminal de comptoir, terminal mobile, Tap to Pay sur téléphone compatible ou lien de paiement pour la vente à distance occasionnelle.
Fixer le modèle de tarification, en montrant séparément l’interchange et la marge RapidCents.
Configurer le compte : compte bancaire de dépôt, rôles du personnel, permissions de remboursement et contenu des reçus.
Faire une vente réelle, un remboursement et une fermeture de lot avant le premier client.
Capacités recommandées
Terminal de comptoir ou mobile
Puce, sans contact et débit avec NIP, invite de pourboire, reçus imprimés ou par courriel, fermeture de lot manuelle ou planifiée.
Tap to Pay sur téléphone compatible
Acceptation sans contact sans deuxième appareil, pour les marchés, les livraisons et les kiosques temporaires.
Fee Check sur votre relevé
Téléversez un relevé et l’interchange, la marge et le taux effectif sont séparés ligne par ligne, sans engagement.
Tableau de bord marchand
Retrouvez une transaction par quatre derniers chiffres, montant ou référence, et voyez dans quel dépôt elle est entrée.
Support canadien
Le support se joint par téléphone au Canada : un problème au comptoir commence par une conversation, pas par un billet.
Produits associés
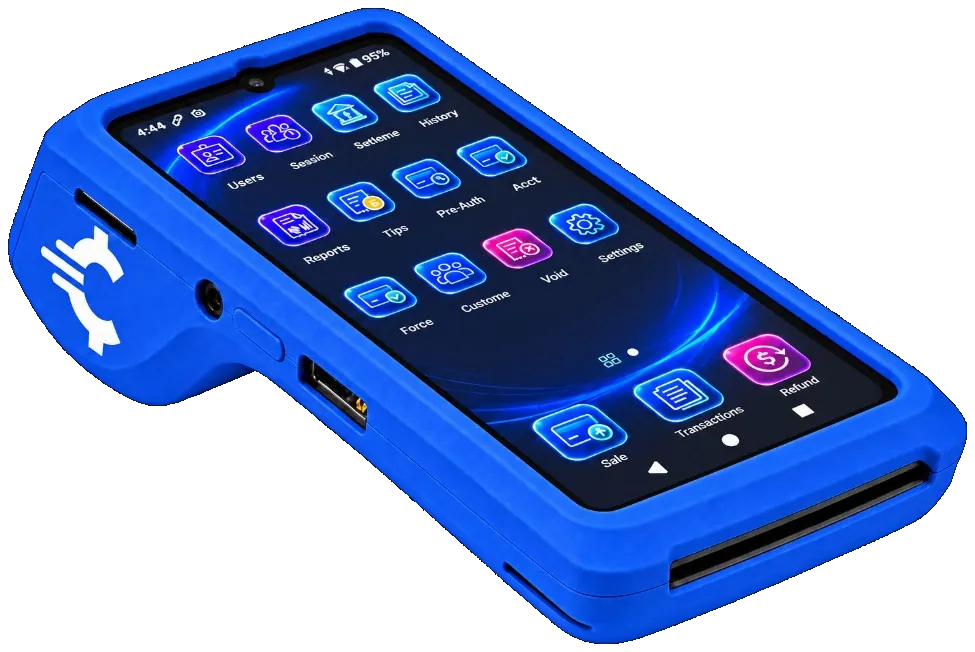
Le Rivo Go RapidCents sur un comptoir, modèle vedette de la gamme Rivo de terminaux de comptoir, mobiles et compacts. Terminaux de paiement
Les terminaux RapidCents couvrent les formats comptoir, mobile et intelligent pour accepter la puce, le sans…
Découvrir
Un employé de café tient un téléphone RapidCents Tap to Pay affichant 18,75 $ et le symbole sans contact, tandis qu'un client approche une carte Visa. Aucun lecteur distinct. Tap to Pay
Tap to Pay RapidCents transforme iPhones et Android compatibles en terminaux sans contact sans lecteur…
Découvrir
L'écran des paiements RapidCents : volume brut, nombre de paiements, taux d'acceptation et remboursements, une liste filtrable, et la chronologie d'un paiement jusqu'au versement prévu. Tableau de bord marchand
Le tableau de bord marchand RapidCents offre propriétaires, gestionnaires et finance une vue connectée…
Découvrir


Implémentation
Découverte
Un spécialiste demande comment vous encaissez aujourd’hui, à quoi ressemble une vente moyenne et où doit aller le dépôt. Une conversation, pas un formulaire.
Configuration
Les terminaux sont expédiés préprovisionnés à votre compte. Rôles, limites de remboursement et reçus sont réglés avant la livraison.
Tests
Faites une vente, un remboursement et une fermeture de lot, puis vérifiez chaque montant dans le tableau de bord.
Mise en service et premier dépôt
Encaissez, puis rattachez le premier dépôt au premier lot. Cette seule vérification révèle la plupart des erreurs de configuration.
Ce qui ne change pas
Votre banque
Les dépôts vont au compte d’affaires que vous utilisez déjà. Changer de fournisseur n’oblige pas à changer de banque.
Vos prix
Accepter les cartes n’exige aucune révision de prix. Si vous intégrez déjà le coût des cartes, cela reste votre décision.
Votre propre obligation PCI
RapidCents est un fournisseur de services PCI DSS de niveau 1, ce qui couvre l’environnement RapidCents. Votre autoévaluation annuelle demeure la vôtre.
Cartes, devises et règlement au Canada
Ce qu’un compte RapidCents accepte au Canada, les devises dans lesquelles il règle et le moment où l’argent arrive.
Cartes et modes de paiement acceptés
Les cartes Visa, Mastercard, American Express, Discover, UnionPay et Diners Club de tous les pays, ainsi que le débit Interac, Apple Pay, Google Pay et les paiements bancaires par TEF et débit préautorisé, sur un seul compte marchand.
Plus de 137 devises, réglées en CAD ou en USD
Le traitement se fait en CAD, en USD, en EUR et dans plus de 137 devises, et vos dépôts sont versés directement dans votre compte bancaire canadien en CAD ou dans votre compte bancaire canadien en USD, sans double conversion sur vos ventes en USD.
Dépôts le jour ouvrable suivant et conciliation
Les lots se ferment chaque soir et les dépôts arrivent le jour ouvrable suivant, selon les heures limites et l’admissibilité, avec des rapports par dépôt dans un seul tableau de bord RapidCents.
Questions fréquentes
Que faut-il avant d’accepter une première carte?
Un compte bancaire d’affaires, les renseignements de l’entreprise pour la souscription, et une décision sur vos canaux : comptoir, téléphone, en ligne ou sur la route. Le reste est de la configuration.
Ai-je besoin d’un PDV ou un terminal suffit-il?
Un terminal encaisse. Un PDV tient le catalogue ou le menu, ajuste le stock, applique les permissions et produit la fin de journée. Si vous suivez un inventaire, le terminal seul laisse ce travail manuel.
Quand l’argent arrive-t-il au compte?
Les lots se règlent et les comptes admissibles sont financés le lendemain. Le calendrier des dépôts indique ce qui est en attente, ce qui est arrivé et ce qui a été déduit.
Et si Internet tombe pendant un quart?
Selon le modèle, les terminaux se connectent en Ethernet, Wi-Fi ou LTE. Abordez la connectivité au moment de la recommandation, pas après la première panne.
Puis-je encaisser sans que le client soit devant moi?
Oui : un lien de paiement par courriel ou SMS, ou le terminal virtuel pour une carte dictée au téléphone. Les deux se règlent dans le même compte et apparaissent dans les mêmes rapports.
Comment savoir dans un an si je paie trop?
Repassez un relevé récent dans Fee Check. L’interchange change et votre mix de cartes aussi : le taux effectif du départ n’est pas celui d’aujourd’hui.
Le personnel peut-il encaisser sans pouvoir rembourser?
Oui. Les rôles et les permissions de remboursement se règlent sur le compte : un caissier conclut les ventes pendant que les remboursements restent au gestionnaire. Le tableau de bord conserve une piste d’audit de qui a fait quoi, ce qui compte surtout lorsqu’une petite équipe se remplace d’un quart à l’autre.
Accepter les cartes oblige-t-il à changer de banque ou de prix?
Ni l’un ni l’autre. Les dépôts vont au compte bancaire d’entreprise que vous utilisez déjà : changer de processeur n’oblige pas à changer de banque. Accepter les cartes n’exige pas non plus de revoir vos prix; si le coût des cartes y est déjà intégré, cela reste votre décision.
Faut-il un terminal pour encaisser dans un kiosque de marché?
Pas forcément. Tap to Pay accepte les paiements sans contact sur un téléphone compatible, sans second appareil, ce qui convient aux kiosques de marché, aux livraisons et aux boutiques éphémères. Un terminal de comptoir ou mobile prend en charge la puce, le paiement sans contact et le débit avec NIP, avec invite de pourboire et reçu imprimé ou envoyé par courriel.
Prochaine étape
Parlez à un spécialiste RapidCents
Fee Check de RapidCents lit un relevé de traitement et sépare l’interchange de la marge. Téléversez un relevé pour une analyse instantanée, ou ouvrez un compte marchand et commencez à encaisser sur un seul compte.
- Sans engagement
- Spécialistes paiement au Canada
- Téléversement sécurisé



