


Traitement des paiements transfrontaliers
Acceptez les paiements internationaux de clients hors du Canada
Les paiements internationaux sont des ventes par carte émise à l’étranger, que les émetteurs autorisent selon des règles plus strictes. RapidCents accepte les cartes Visa, Mastercard et Amex émises à l’étranger, affiche le motif du refus, permet d’ajuster les règles de vérification et règle ces ventes dans le même compte marchand. Au Canada, confirmez la devise de règlement.
- Cartes émises à l'étranger
- Diagnostic du motif émetteur
- Un seul tableau de bord

- PCI DSS niveau 1
- SOC 2 Type II
- Support canadien
- Interchange-plus disponible
- Toutes les grandes cartes : Visa, Mastercard, Amex, Discover, UnionPay, Diners Club et débit Interac
Pour qui
Exportateurs
Entreprises canadiennes vendant à l'étranger.
Détaillants en ligne
Boutiques avec trafic hors Canada.
Plateformes logicielles
Produits facturant des clients internationaux.
Capacités principales
Acceptation internationale
Cartes de tous les pays sur Visa, Mastercard, American Express, Discover, UnionPay et Diners Club, dans plus de 137 devises.
Diagnostic des refus
Comprenez pourquoi une autorisation transfrontalière échoue.
Règles de risque
Ajustez vélocité et vérifications pour les cartes étrangères.
3-D Secure
Authentification forte là où l'émetteur l'attend.
Rapports unifiés
Volume domestique et international dans les mêmes rapports.
Traitement transfrontalier sur un seul compte
Le traitement des paiements internationaux et domestiques partage un compte marchand, une intégration de passerelle et un calendrier de dépôt.
En ligne et en personne
Acceptez les cartes étrangères par le paiement hébergé, les liens de paiement et les factures, et auprès des visiteurs qui paient au comptoir.
Qu’est-ce que le traitement des paiements transfrontaliers?
Le traitement des paiements transfrontaliers permet à une entreprise d’accepter les paiements internationaux : une carte émise dans un autre pays est autorisée par sa banque émettrice étrangère, puis les fonds sont versés dans le compte du commerçant. RapidCents le traite sur le même compte, la même passerelle et les mêmes rapports que vos paiements domestiques.
Définition
Le traitement des paiements transfrontaliers est la prise en charge d’un paiement par carte lorsque la carte a été émise dans un autre pays que celui où se trouve le compte du commerçant. C’est ainsi qu’une entreprise accepte les paiements internationaux sans ouvrir de compte dans chaque pays où vivent ses clients.
Comment ça fonctionne
La demande d’autorisation passe du processeur de paiement du commerçant au réseau de cartes, puis à la banque qui a émis la carte à l’étranger. Le réseau marque la transaction comme transfrontalière, l’émetteur applique ses propres règles de fraude et d’approbation, et les fonds approuvés sont versés dans le compte du commerçant.
Exemple
Une entreprise de logiciels vend un abonnement à un client de Londres dont la carte Visa a été émise par une banque britannique. La vente passe par le paiement en ligne habituel de l’entreprise, l’émetteur britannique l’approuve, et le paiement arrive dans le même rapport de dépôt que les ventes domestiques, identifié comme une carte émise à l’étranger.
Pourquoi c’est important
Les paiements par carte transfrontaliers sont refusés plus souvent et coûtent plus cher à accepter que les paiements domestiques, parce que les émetteurs appliquent des règles plus strictes et que les réseaux ajoutent des frais transfrontaliers. Savoir pourquoi une carte étrangère a été refusée, et ce que chaque vente transfrontalière a réellement coûté, fait la différence entre un canal international qui fonctionne et des commandes perdues.
Ce que fait RapidCents
RapidCents accepte les cartes émises dans n’importe quel pays, dans plus de 137 devises, sur Visa, Mastercard, American Express, Discover, UnionPay et Diners Club, sur le même compte marchand que le traitement des paiements domestiques. Il affiche le motif de refus de l’émetteur, permet de définir des règles de risque et de 3-D Secure pour les cartes étrangères et détaille les coûts transfrontaliers sur un relevé interchange-plus.
Plus de 137 devises et règlement flexible en CAD ou en USD
Chaque compte RapidCents accepte les cartes de tous les pays sur Visa, Mastercard, American Express, Discover, UnionPay et Diners Club. Le compte où l’argent est versé dépend du pays où l’entreprise fait affaire avec sa banque.
Commerçants au Canada
Les commerçants au Canada acceptent plus de 137 devises, dont le CAD, l’USD, l’EUR et la GBP, et font verser les fonds directement dans leur compte bancaire en dollars canadiens (CAD) ou dans leur compte bancaire en dollars américains (USD) au Canada, sans double conversion sur leurs ventes en USD.
Commerçants aux États-Unis
Les commerçants aux États-Unis acceptent plus de 137 devises d’acheteurs étrangers sur Visa, Mastercard, American Express, Discover, UnionPay et Diners Club, avec conversion automatique et règlement en USD dans leur compte bancaire américain le jour ouvrable suivant, selon les heures limites et l’admissibilité.
Comment accepter les paiements internationaux
Déterminez où paient vos clients internationaux : paiement en ligne, liens de paiement et factures, ou au comptoir lorsqu’ils sont de passage.
Activez l’acceptation des cartes internationales sur votre compte RapidCents. Aucune deuxième passerelle ni intégration distincte n’est nécessaire.
Définissez des règles de risque et de vérification pour les cartes étrangères, et appliquez 3-D Secure là où les émetteurs des régions de vos clients l’attendent.
Affichez clairement les prix et décrivez la transaction telle qu’elle apparaîtra sur le relevé du titulaire, ce qui réduit les litiges avec la clientèle à l’étranger.
Suivez les approbations et les motifs de refus par région d’émission, et ajustez les règles là où de bons clients sont refusés.
Conciliez le volume international et domestique dans les mêmes rapports de dépôt, et lisez les coûts transfrontaliers ligne par ligne sur votre relevé interchange-plus.
Ce que coûte le traitement des paiements transfrontaliers
Un paiement transfrontalier comporte des coûts qu’une vente domestique n’a pas. Chacun est facturé par une partie différente, et c’est pourquoi un taux groupé les masque alors qu’un relevé interchange-plus les montre.
Interchange des cartes étrangères
Fixé par les réseaux de cartes et versé à la banque émettrice. L’interchange des cartes émises à l’étranger est généralement plus élevé que celui des cartes domestiques.
Frais transfrontaliers des réseaux
Frais de réseau ajoutés lorsque le pays d’émission de la carte diffère de celui du commerçant. Sur un relevé interchange-plus, ils figurent sur des lignes distinctes.
Conversion de devises
Lorsque la banque du titulaire convertit la transaction dans sa propre devise, les frais d’opération en devise étrangère sont facturés au titulaire par sa banque, et non au commerçant.
Fraude et litiges
Les ventes sans carte présente à des clients à l’étranger comportent plus de risque de fraude et des litiges plus longs à régler : les règles de vérification et la protection contre les rétrofacturations font partie du coût.
Marge du processeur
Avec la tarification interchange-plus, la marge du processeur est indiquée séparément de tout ce qui précède, ce qui montre exactement ce que le processeur facture pour le volume transfrontalier.
Pour aller plus loin avec les paiements internationaux
- Traitement des paiementsLe compte marchand, l’autorisation et le règlement sur lesquels repose chaque paiement international et domestique.
- Paiement hébergéUne page de paiement sécurisée où la clientèle à l’étranger paie sans que vos systèmes touchent aux données de carte.
- Liens de paiementEnvoyez un lien par courriel ou texto à un client d’un autre pays et soyez payé par carte.
- 3-D SecureL’authentification forte pour les émetteurs qui l’attendent sur les ventes transfrontalières sans carte présente.
- Prévention de la fraudeSignaux d’appareil, d’IP, d’emplacement et de RPV à chaque tentative, qui comptent le plus sur les cartes émises à l’étranger.
- Tarification interchange-plusVoyez l’interchange, les frais transfrontaliers et la marge du processeur sur des lignes distinctes.
Comment ça fonctionne
Activez l'acceptation internationale sur votre compte.
Définissez les règles de risque pour les cartes étrangères.
Appliquez 3-D Secure selon l'émetteur.
Suivez approbations et refus par région.
Conciliez le volume international dans les mêmes rapports.
Tableau de bord et rapports
Transactions, dépôts et exceptions visibles dans le tableau de bord marchand RapidCents.
Essayez : modifiez les valeurs et cliquez
Tableau de bord marchand
- Aujourd’hui
- $4,218
- Dépôts
- $12,482
- Litiges
- 2 ouverts
- En personne
- $842
- En ligne
- $1,104
- Terminal virtuel
- $392
Données de démonstration seulement
Intégrations
Tableau de bord marchand
Transactions, dépôts et exceptions dans un seul tableau de bord.
API et webhooks
Connectez le produit à vos logiciels via API REST et webhooks signés.
Connecteurs partenaires
Connecteurs certifiés pour POS, ERP et plateformes commerce.
Fonctionne avec Paiements internationaux
Des capacités sur le même compte : les éléments ci-dessous se connectent sans deuxième intégration ni deuxième contrat.

Un poste d'intégration de passerelle : réponse API à l'écran, terminal RapidCents prêt pour une vente test. Passerelle de paiement
La couche d'autorisation par laquelle passe chaque paiement en ligne RapidCents.
Découvrir
Une page de paiement hébergée RapidCents : résumé de commande à gauche, champs de carte à droite, mentions SSL et PCI DSS au bas. Checkout hébergé
Une page de paiement hébergée par RapidCents, qui garde les données de carte hors de vos serveurs.
Découvrir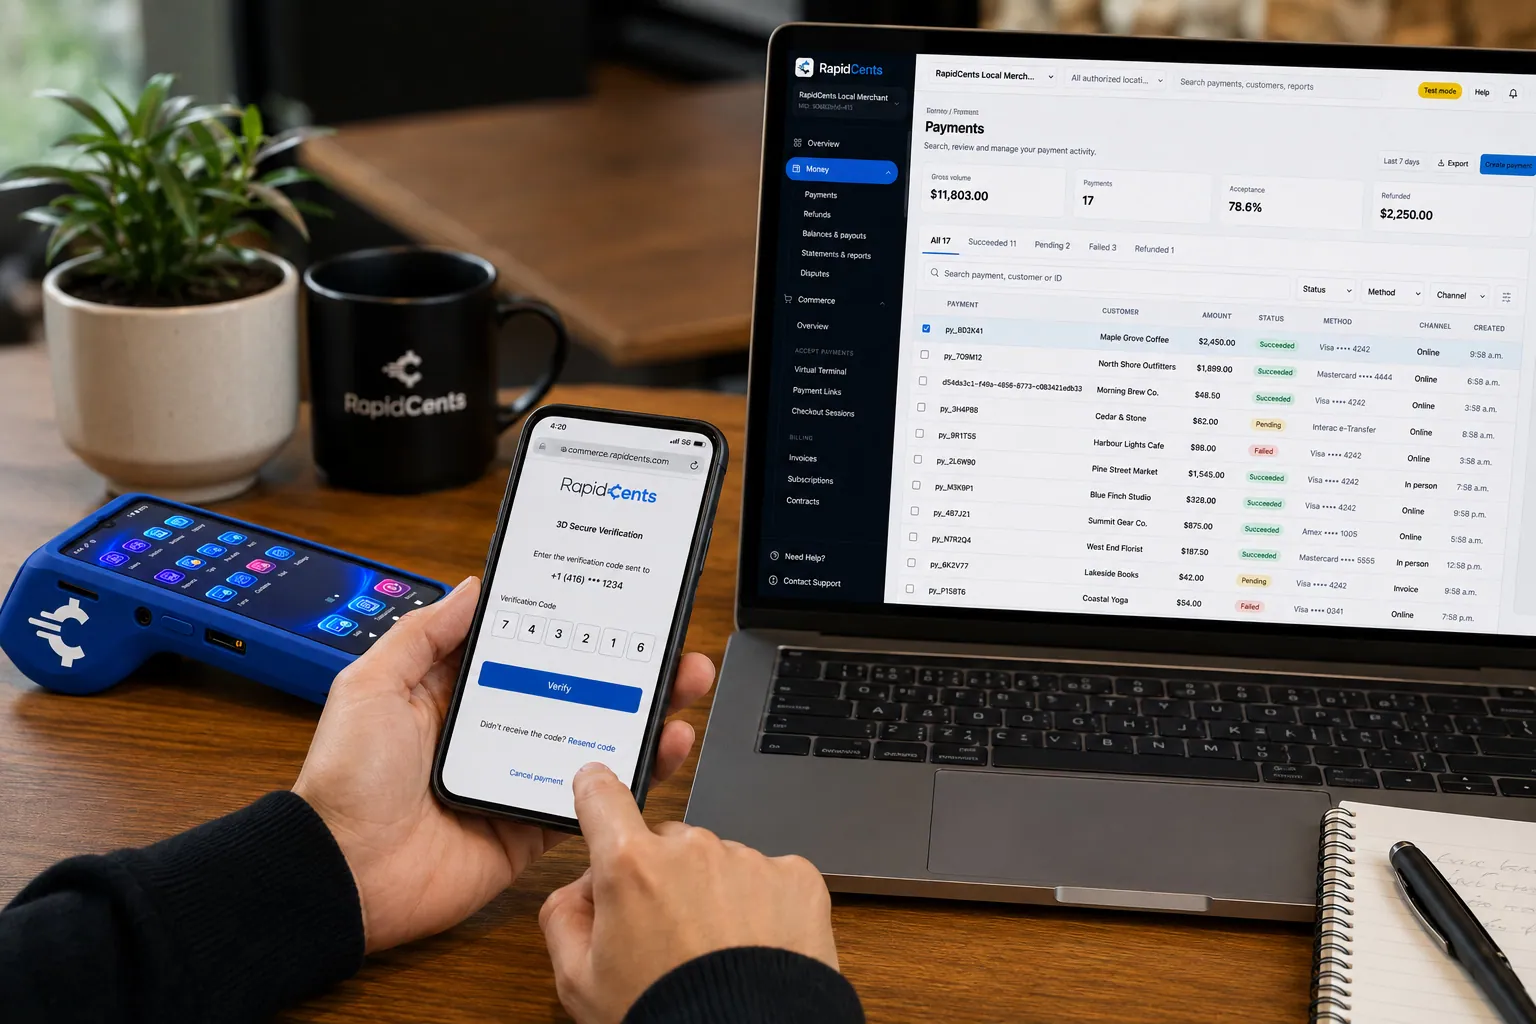
Un titulaire termine 3-D Secure sur le paiement RapidCents, pour que l'émetteur authentifie le paiement en ligne. 3-D Secure
Authentification par l'émetteur en ligne, qui transfère la responsabilité en cas de fraude.
Découvrir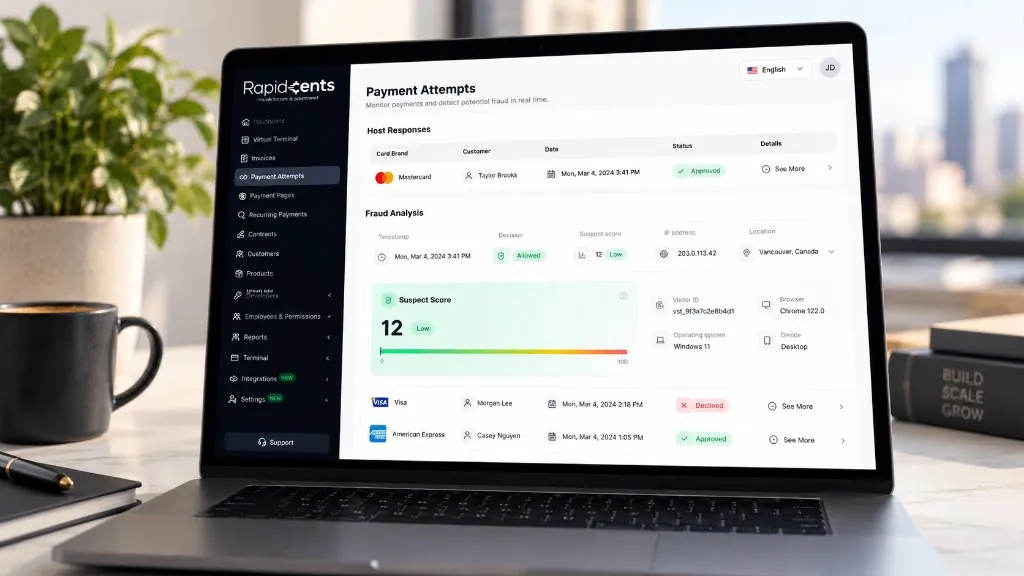
L'écran Tentatives de paiement, avec des données d'exemple : la réponse de l'hôte pour chaque tentative, puis l'analyse de fraude qui l'accompagne — décision, score de suspicion sur 100, adresse IP et emplacement, identifiant de visiteur, navigateur, système d'exploitation et appareil. Prévention de la fraude
Plus de 180 signaux vérifiés à chaque tentative de paiement en moins d'une seconde, et un score de fraude sur lequel vous décidez.
Découvrir
Un commerçant consulte les rapports RapidCents de volume, de mix et de versements, le terminal d'encaissement sur le bureau. Rapports et réconciliation
Le détail par dépôt, qui relie les versements aux transactions correspondantes.
Découvrir


Sécurité
PCI DSS niveau 1
Traitement sur infrastructure auditée PCI DSS niveau 1.
Tokenisation
Les données de carte sont remplacées par des jetons.
Accès par rôle
Permissions et pistes de vérification contrôlent les accès.
Implémentation
Découverte
Un spécialiste canadien examine votre façon d'encaisser.
Configuration
Comptes, utilisateurs et réglages préparés avant le lancement.
Tests
Transactions de test et validation des rapports avant la bascule.
Lancement et support
Mise en service avec formation et support après lancement.
Tarification
Tarification transparente
La tarification dépend du volume, du mix de cartes et de la configuration. Fee Check compare votre relevé actuel sans engagement.
Cartes, devises et règlement au Canada
Ce qu’un compte RapidCents accepte au Canada, les devises dans lesquelles il règle et le moment où l’argent arrive.
Cartes et modes de paiement acceptés
Les cartes Visa, Mastercard, American Express, Discover, UnionPay et Diners Club de tous les pays, ainsi que le débit Interac, Apple Pay, Google Pay et les paiements bancaires par TEF et débit préautorisé, sur un seul compte marchand.
Plus de 137 devises, réglées en CAD ou en USD
Le traitement se fait en CAD, en USD, en EUR et dans plus de 137 devises, et vos dépôts sont versés directement dans votre compte bancaire canadien en CAD ou dans votre compte bancaire canadien en USD, sans double conversion sur vos ventes en USD.
Dépôts le jour ouvrable suivant et conciliation
Les lots se ferment chaque soir et les dépôts arrivent le jour ouvrable suivant, selon les heures limites et l’admissibilité, avec des rapports par dépôt dans un seul tableau de bord RapidCents.
Questions sur Paiements internationaux
Pourquoi les émetteurs traitent-ils différemment les cartes transfrontalières?
Les émetteurs appliquent des règles plus strictes aux autorisations d'un autre pays. RapidCents affiche le motif de l'émetteur et prend en charge 3-D Secure lorsque cela aide à conclure la vente.
Cela change-t-il mon règlement?
Le règlement passe par le même compte et les mêmes rapports de dépôt.
3-D Secure est-il obligatoire?
Cela dépend de l'émetteur et de la région; les règles peuvent être sélectives.
Puis-je voir la performance par pays?
Oui, les approbations et les réponses de l'émetteur peuvent être analysées par région d'émission.
Quelles marques de cartes puis-je accepter de l'étranger?
Les cartes Visa, Mastercard, American Express, Discover, UnionPay et Diners Club émises dans tous les pays, dans plus de 137 devises. Interac est un réseau domestique : il demeure dans votre volume canadien plutôt que dans votre volume transfrontalier.
Faut-il une deuxième passerelle ou une intégration distincte?
Non. L'acceptation internationale s'active sur le compte que vous utilisez déjà, par la même intégration de passerelle, et le volume apparaît dans les mêmes rapports plutôt que dans un système parallèle.
Les commandes transfrontalières semblent plus risquées. Qu'est-ce qui les encadre?
Les règles de risque peuvent soumettre les cartes étrangères à des seuils de vélocité et de vérification différents des cartes domestiques, 3-D Secure peut se déclencher selon la région ou le montant, et les litiges qui surviennent malgré tout se traitent avec Chargeback Protection.
L'acceptation de cartes étrangères change-t-elle ma tarification?
Le coût suit le mix de cartes, et les cartes étrangères font partie de ce mix. La tarification interchange-plus sépare le coût de réseau de la marge de traitement : une transaction transfrontalière se lit donc sur le relevé au lieu de se fondre dans un taux groupé.
Qu'est-ce que le traitement des paiements transfrontaliers?
Le traitement des paiements transfrontaliers est la prise en charge d'un paiement par carte lorsque la carte a été émise dans un autre pays que celui du compte du commerçant. L'autorisation est transmise à l'émetteur étranger par le réseau de cartes, et les fonds approuvés sont versés dans le compte du commerçant. RapidCents le traite sur le même compte et dans les mêmes rapports que les paiements domestiques.
Comment accepter les paiements internationaux avec RapidCents?
En activant l’acceptation internationale sur le compte que vous utilisez déjà. Les règles de risque, de vérification et de 3-D Secure sont ensuite fixées pour les cartes émises à l’étranger, et les clients de l’étranger paient par vos canaux habituels : page de paiement hébergée, liens de paiement, factures, terminal virtuel ou terminaux.
Combien coûte le traitement des paiements transfrontaliers?
Cela dépend des cartes qu’utilisent vos clients. Les cartes émises à l’étranger comportent généralement un interchange plus élevé, les réseaux ajoutent des frais transfrontaliers, et la fraude et les contestations coûtent plus cher dans les ventes sans présence de la carte. En tarification interchange plus, chacun figure sur sa propre ligne à côté de votre marge RapidCents, indiquée dans votre grille tarifaire, et Fee Check peut montrer ce que coûte ce volume.
Qui paie lorsque la banque du client convertit la devise?
Le client. Lorsque la banque du titulaire convertit le montant dans sa propre devise, les frais de transaction à l’étranger éventuels lui sont facturés par cette banque, et non au commerçant; la vente se règle toujours dans votre propre compte marchand.
Produits connexes
Un poste d'intégration de passerelle : réponse API à l'écran, terminal RapidCents prêt pour une vente test. Passerelle de paiement
La passerelle RapidCents expose des points REST pour autoriser, capturer, annuler, rembourser et…
DécouvrirUn titulaire termine 3-D Secure sur le paiement RapidCents, pour que l'émetteur authentifie le paiement en ligne. 3D Secure
3-D Secure demande à l'émetteur de vérifier le titulaire et, le cas échéant, transfère la…
DécouvrirL'écran Tentatives de paiement, avec des données d'exemple : la réponse de l'hôte pour chaque tentative, puis l'analyse de fraude qui l'accompagne — décision, score de suspicion sur 100, adresse IP et emplacement, identifiant de visiteur, navigateur, système d'exploitation et appareil. Prévention de la fraude
RapidCents vérifie plus de 180 signaux à chaque tentative de paiement en moins d'une seconde —…
Découvrir
Prochaine étape
Parlez à un spécialiste RapidCents
Fee Check de RapidCents lit un relevé de traitement et sépare l’interchange de la marge. Téléversez un relevé pour une analyse instantanée, ou ouvrez un compte marchand et commencez à encaisser sur un seul compte.
- Sans engagement
- Spécialistes paiement au Canada
- Téléversement sécurisé



