


Authentification là où elle est utile
Ajoutez l’authentification sans alourdir chaque vente
3-D Secure demande à l’émetteur d’authentifier le titulaire pendant un paiement en ligne. Lorsque l’authentification réussit et que les règles du réseau s’appliquent, la responsabilité d’une rétrofacturation frauduleuse passe à l’émetteur. RapidCents l’applique par règle, selon le montant, la région ou un signal de risque, plutôt qu’à chaque vente. Au Canada, confirmez les règles de votre compte marchand.
- Titulaires vérifiés
- Transfert de responsabilité
- Des règles, pas de friction systématique

- PCI DSS niveau 1
- SOC 2 Type II
- Support canadien
- Interchange-plus disponible
- Toutes les grandes cartes : Visa, Mastercard, Amex, Discover, UnionPay, Diners Club et débit Interac
Pour qui
Commerçants en ligne
Les ventes sans carte présente portent la responsabilité.
Vendeurs internationaux
Certaines régions l'attendent par défaut.
Ventes à valeur élevée
Les commandes importantes le justifient.
Capacités principales
Règles selon le risque
Déclenchez selon montant, région ou signal, pas systématiquement.
Parcours sans friction
La plupart des authentifications passent sans défi.
Transfert de responsabilité
Lorsque l'authentification réussit et que les règles s'appliquent.
Intégration checkout
Compatible checkout hébergé et passerelle.
Rapports
Taux d'authentification et effet sur les approbations.
Comment ça fonctionne
Définissez quand l'authentification se déclenche.
À la caisse, l'émetteur évalue la transaction.
La plupart passent sans défi.
Un défi n'apparaît que si l'émetteur l'exige.
Les rapports montrent authentification et approbations.
Tableau de bord et rapports
Transactions, dépôts et exceptions visibles dans le tableau de bord marchand RapidCents.
Essayez : modifiez les valeurs et cliquez
Tableau de bord marchand
- Aujourd’hui
- $4,218
- Dépôts
- $12,482
- Litiges
- 2 ouverts
- En personne
- $842
- En ligne
- $1,104
- Terminal virtuel
- $392
Données de démonstration seulement
Intégrations
Tableau de bord marchand
Transactions, dépôts et exceptions dans un seul tableau de bord.
API et webhooks
Connectez le produit à vos logiciels via API REST et webhooks signés.
Connecteurs partenaires
Connecteurs certifiés pour POS, ERP et plateformes commerce.
Fonctionne avec 3D Secure
Des capacités sur le même compte : les éléments ci-dessous se connectent sans deuxième intégration ni deuxième contrat.

Une page de paiement hébergée RapidCents : résumé de commande à gauche, champs de carte à droite, mentions SSL et PCI DSS au bas. Checkout hébergé
Une page de paiement hébergée par RapidCents, qui garde les données de carte hors de vos serveurs.
Découvrir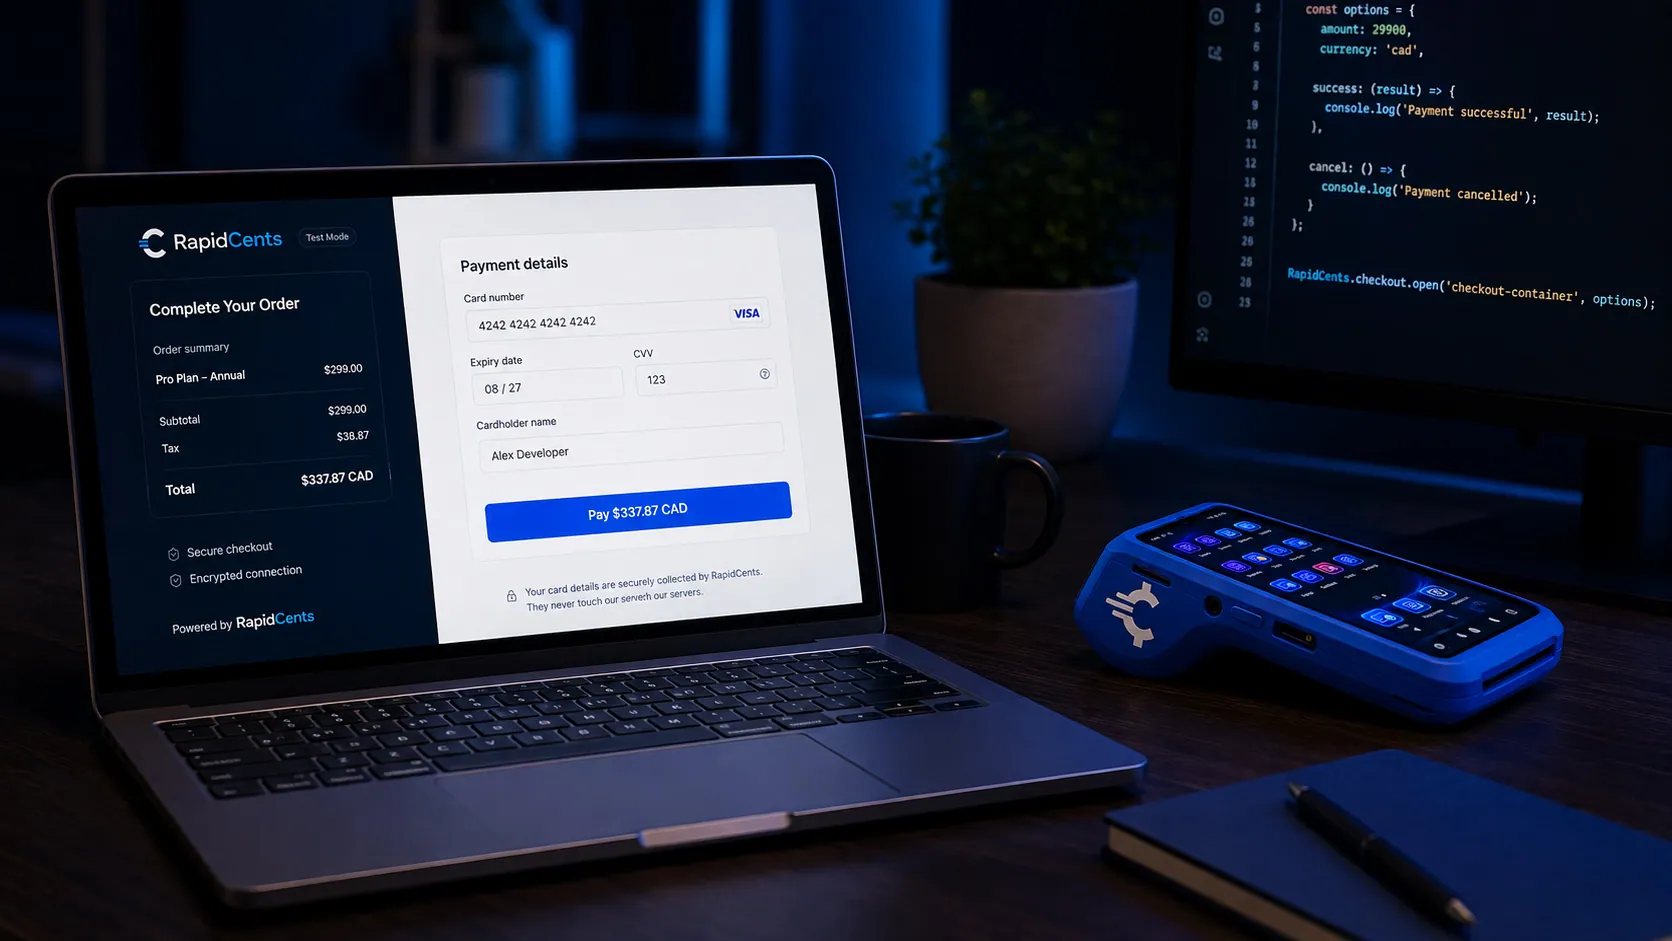
Champs de carte hébergés Rapid.js sur un poste développeur, la saisie restant hors de la portée PCI du marchand. Rapid.js
Champs de carte intégrés qui gardent votre checkout dans votre design et hors du périmètre PCI.
Découvrir
Un poste d'intégration de passerelle : réponse API à l'écran, terminal RapidCents prêt pour une vente test. Passerelle de paiement
La couche d'autorisation par laquelle passe chaque paiement en ligne RapidCents.
Découvrir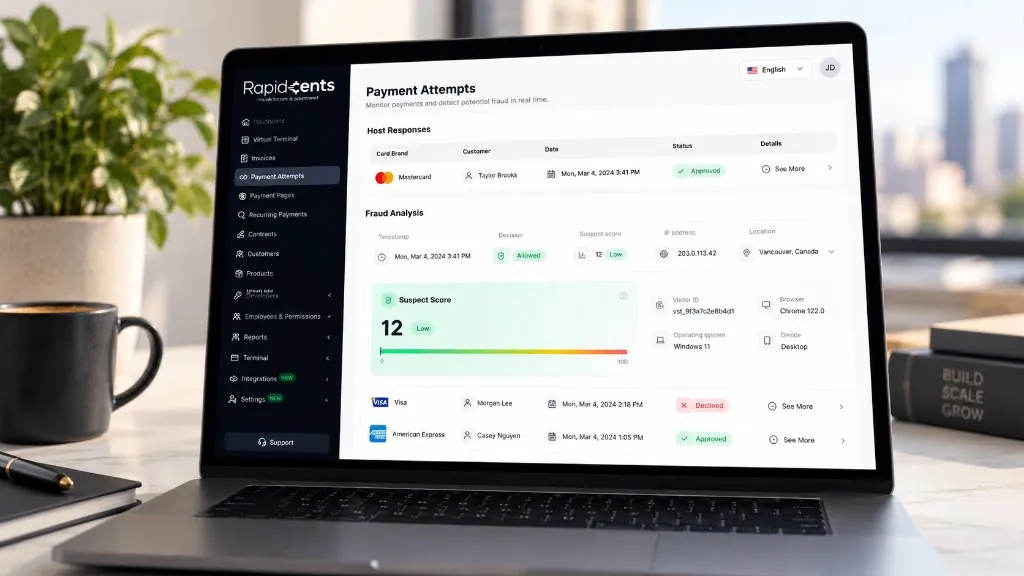
L'écran Tentatives de paiement, avec des données d'exemple : la réponse de l'hôte pour chaque tentative, puis l'analyse de fraude qui l'accompagne — décision, score de suspicion sur 100, adresse IP et emplacement, identifiant de visiteur, navigateur, système d'exploitation et appareil. Prévention de la fraude
Plus de 180 signaux vérifiés à chaque tentative de paiement en moins d'une seconde, et un score de fraude sur lequel vous décidez.
Découvrir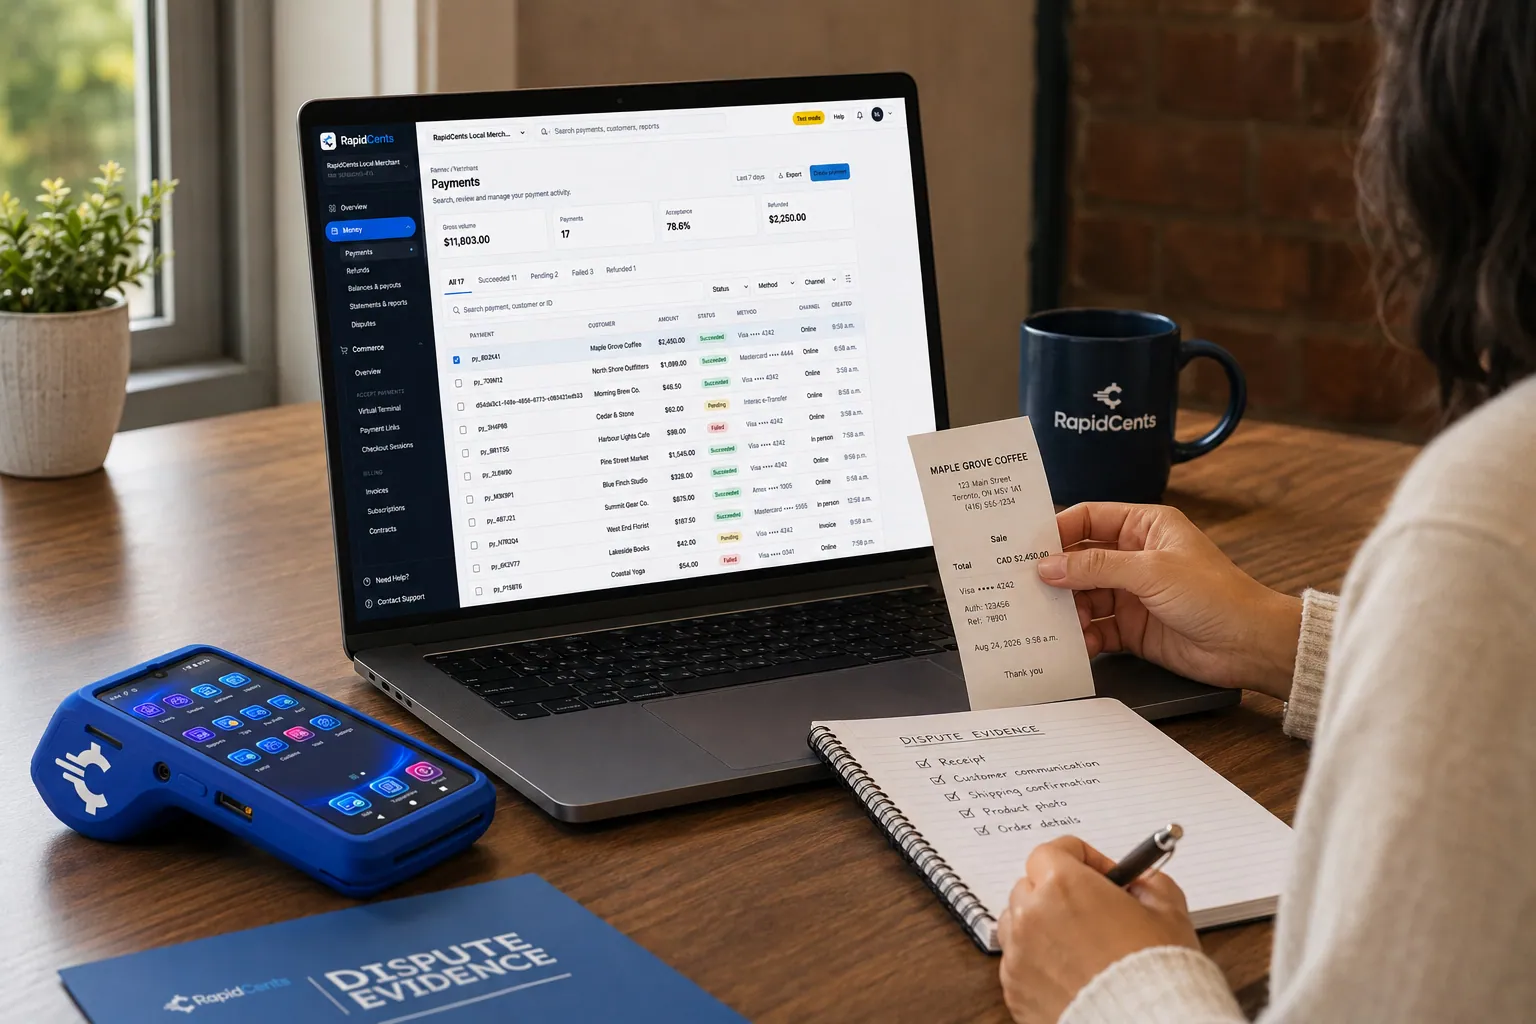
RapidCents rassemble les preuves de rétrofacturation à partir de la vente d'origine, terminal et reçus à portée de main. Protection contre les rétrofacturations
Alertes de litige et constitution de la preuve, pour ne pas y passer la semaine.
Découvrir


Sécurité
PCI DSS niveau 1
Traitement sur infrastructure auditée PCI DSS niveau 1.
Tokenisation
Les données de carte sont remplacées par des jetons.
Accès par rôle
Permissions et pistes de vérification contrôlent les accès.
Implémentation
Découverte
Un spécialiste canadien examine votre façon d'encaisser.
Configuration
Comptes, utilisateurs et réglages préparés avant le lancement.
Tests
Transactions de test et validation des rapports avant la bascule.
Lancement et support
Mise en service avec formation et support après lancement.
Tarification
Tarification transparente
La tarification dépend du volume, du mix de cartes et de la configuration. Fee Check compare votre relevé actuel sans engagement.
Cartes, devises et règlement au Canada
Ce qu’un compte RapidCents accepte au Canada, les devises dans lesquelles il règle et le moment où l’argent arrive.
Cartes et modes de paiement acceptés
Les cartes Visa, Mastercard, American Express, Discover, UnionPay et Diners Club de tous les pays, ainsi que le débit Interac, Apple Pay, Google Pay et les paiements bancaires par TEF et débit préautorisé, sur un seul compte marchand.
Plus de 137 devises, réglées en CAD ou en USD
Le traitement se fait en CAD, en USD, en EUR et dans plus de 137 devises, et vos dépôts sont versés directement dans votre compte bancaire canadien en CAD ou dans votre compte bancaire canadien en USD, sans double conversion sur vos ventes en USD.
Dépôts le jour ouvrable suivant et conciliation
Les lots se ferment chaque soir et les dépôts arrivent le jour ouvrable suivant, selon les heures limites et l’admissibilité, avec des rapports par dépôt dans un seul tableau de bord RapidCents.
Questions sur 3D Secure
3-D Secure nuit-il à la conversion?
S'il est appliqué partout, oui. Les règles le limitent aux cas utiles.
Qu'est-ce que le transfert de responsabilité?
La responsabilité d'une rétrofacturation frauduleuse passe à l'émetteur.
Le client voit-il toujours un défi?
Non, la plupart passent en arrière-plan.
Compatible avec le checkout hébergé?
Oui, et avec la passerelle.
3-D Secure s'applique-t-il aux paiements en personne?
Non. Il authentifie le titulaire dans un paiement sans carte présente, là où le commerçant porte la responsabilité de la fraude. Les ventes en personne sont plutôt protégées par la puce et le chiffrement du terminal.
Quelles transactions devraient déclencher l'authentification?
Celles où la protection vaut l'étape supplémentaire : commandes importantes, régions dont les émetteurs l'attendent par défaut, et transactions signalées par vos indicateurs de risque. Les rapports d'authentification et d'approbation indiquent si une règle est trop large.
3-D Secure remplace-t-il le filtrage de la fraude?
Non. Le filtrage applique vos propres règles à la transaction, alors que 3-D Secure demande à l’émetteur d’authentifier la personne derrière la carte. La plupart des commerçants en ligne utilisent les deux, et vos règles déterminent quel traitement reçoit chaque transaction.
3-D Secure est-il facturé en supplément?
Il se configure sur votre compte RapidCents avec la page de paiement hébergée ou la passerelle, sans être vendu comme logiciel distinct. Le compte suit la tarification interchange plus : l’interchange et les frais des réseaux de cartes au coût, plus votre marge RapidCents, indiquée dans votre grille tarifaire, et les frais d’équipement ou de services, s’il y a lieu.
Que montrent les rapports 3-D Secure?
Les taux d’authentification et leur effet sur les approbations, pour les transactions que vos règles ont envoyées à l’émetteur. Les résultats figurent dans le tableau de bord marchand RapidCents, à côté des transactions, des dépôts et des exceptions : une règle qui coûte des approbations devient visible et peut être resserrée.
Produits connexes
L'écran Tentatives de paiement, avec des données d'exemple : la réponse de l'hôte pour chaque tentative, puis l'analyse de fraude qui l'accompagne — décision, score de suspicion sur 100, adresse IP et emplacement, identifiant de visiteur, navigateur, système d'exploitation et appareil. Prévention de la fraude
RapidCents vérifie plus de 180 signaux à chaque tentative de paiement en moins d'une seconde —…
DécouvrirUne page de paiement hébergée RapidCents : résumé de commande à gauche, champs de carte à droite, mentions SSL et PCI DSS au bas. Checkout hébergé
Le checkout hébergé RapidCents offre pages paiement à portée PCI par redirection ou iframe, stylées…
DécouvrirUn poste d'intégration de passerelle : réponse API à l'écran, terminal RapidCents prêt pour une vente test. Passerelle de paiement
La passerelle RapidCents expose des points REST pour autoriser, capturer, annuler, rembourser et…
Découvrir
Prochaine étape
Parlez à un spécialiste RapidCents
Fee Check de RapidCents lit un relevé de traitement et sépare l’interchange de la marge. Téléversez un relevé pour une analyse instantanée, ou ouvrez un compte marchand et commencez à encaisser sur un seul compte.
- Sans engagement
- Spécialistes paiement au Canada
- Téléversement sécurisé



