


Encaissez en magasin, en ligne, en déplacement et par téléphone
Vendre à plus d’un endroit entraîne souvent un fournisseur, un accès et un calendrier de règlement par endroit. RapidCents réunit sur un seul compte marchand le comptoir, le mobile, le Web, les liens de paiement et la saisie manuelle, et un même tableau de bord couvre tous les canaux. Au Canada, confirmez les modes de paiement et le règlement.
- Spécialistes canadiens
- Interchange-plus disponible
- Migration accompagnée
- Support post-lancement
Pour qui
Entreprises qui vendent à plusieurs endroits
Un comptoir et un site, ou un camion et une facture, où le second canal a été ajouté plus tard sans jamais rejoindre le premier.
Exploitants sur la route
Métiers, livraisons et kiosques qui encaissent loin d’un comptoir fixe.
Équipes qui encaissent au téléphone
Là où la commande se conclut par appel et où la carte est dictée plutôt que présentée.
Défis courants
Un fournisseur par canal
Chacun facture autrement, règle à son rythme et rapporte dans son format. L’écart retombe sur qui ferme le mois.
Des tarifs par canal jamais comparés
Un taux convenu pour le comptoir et un autre pour le web sont rarement revus ensemble, et le mix de cartes diffère de toute façon.
Des clients qui changent de canal
Celui qui achète en ligne et retourne en magasin est un seul client dans deux systèmes, et le remboursement le révèle.
Approche RapidCents
Recenser où l’argent arrive vraiment, y compris les canaux occasionnels.
Associer chacun à une méthode d’acceptation plutôt qu’à un produit : comptoir, mobile, page, lien ou saisie.
Consolider sur un seul compte marchand pour que le rapport de dépôts couvre l’entreprise, pas un canal.
Régler rôles et permissions une seule fois, pour qu’une limite de remboursement signifie la même chose partout.
Concilier la première période multicanale avant de retirer les anciens parcours.
Capacités recommandées
Terminaux et Tap to Pay
Terminaux de comptoir, mobiles et intelligents pour les caisses fixes, et acceptation sans contact sur téléphone compatible quand porter un appareil n’est pas pratique.
Checkout hébergé et liens de paiement
Une page hébergée pour un site avec catalogue, et une URL de paiement par courriel ou SMS pour tout le reste.
Terminal virtuel
Une carte saisie au navigateur pour les commandes par téléphone et de back-office, avec vérification d’adresse et motif de refus à l’écran.
Un tableau de bord pour tous les canaux
Chaque canal se cherche au même endroit par quatre derniers chiffres, montant ou référence, avec dépôts et litiges à côté.
Ventilation par canal
Totaux en personne, en ligne et saisis séparés dans le même export : c’est ce qui rend le coût par canal visible.
Produits associés
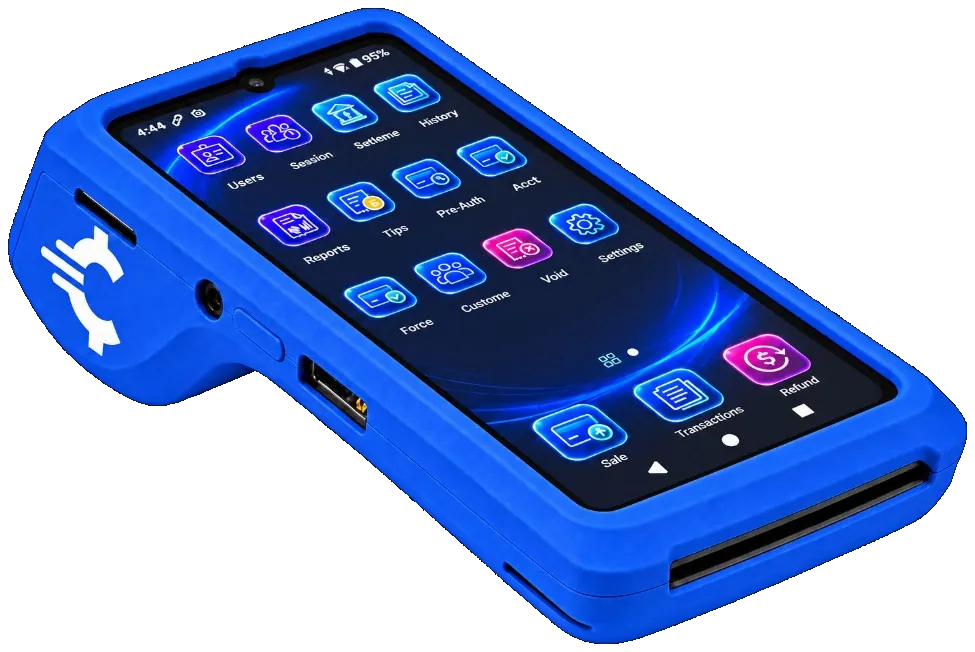
Le Rivo Go RapidCents sur un comptoir, modèle vedette de la gamme Rivo de terminaux de comptoir, mobiles et compacts. Terminaux de paiement
Les terminaux RapidCents couvrent les formats comptoir, mobile et intelligent pour accepter la puce, le sans…
Découvrir
Une page de paiement hébergée RapidCents : résumé de commande à gauche, champs de carte à droite, mentions SSL et PCI DSS au bas. Checkout hébergé
Le checkout hébergé RapidCents offre pages paiement à portée PCI par redirection ou iframe, stylées avec…
Découvrir
Le terminal virtuel RapidCents : détails du paiement, numéro de carte, expiration et CVV saisis à la main à gauche, et un résumé à droite indiquant le montant, les frais estimés et un bouton Traiter le paiement. Terminal virtuel
Le terminal virtuel RapidCents permet au personnel autorisé de saisir paiements courrier et téléphone via…
Découvrir


Implémentation
Découverte
Cartographier tous les chemins que prend l’argent, y compris les canaux saisonniers qu’on oublie de mentionner.
Configuration
Appareils, checkout, liens et accès de saisie configurés sous un seul compte, avec des rôles appliqués uniformément.
Tests parallèles
Chaque canal testé de bout en bout — vente, remboursement, règlement — pendant que les parcours existants fonctionnent.
Mise en service par étapes
Un canal à la fois, chacun confirmé sur un dépôt avant le suivant.
Ce qui ne change pas
La façon dont vos clients paient
Sans contact, puce, portefeuille, lien ou téléphone : les méthodes restent. Ce qui change, c’est l’endroit où elles se rapportent.
Vos canaux saisonniers
Un canal utilisé deux fois par an n’a pas besoin de son fournisseur. Il peut rester dormant sur le même compte.
Vos appareils actuels, s’ils conviennent
Consolider n’oblige pas à remplacer chaque terminal. La compatibilité se vérifie avant toute commande.
Cartes, devises et règlement au Canada
Ce qu’un compte RapidCents accepte au Canada, les devises dans lesquelles il règle et le moment où l’argent arrive.
Cartes et modes de paiement acceptés
Les cartes Visa, Mastercard, American Express, Discover, UnionPay et Diners Club de tous les pays, ainsi que le débit Interac, Apple Pay, Google Pay et les paiements bancaires par TEF et débit préautorisé, sur un seul compte marchand.
Plus de 137 devises, réglées en CAD ou en USD
Le traitement se fait en CAD, en USD, en EUR et dans plus de 137 devises, et vos dépôts sont versés directement dans votre compte bancaire canadien en CAD ou dans votre compte bancaire canadien en USD, sans double conversion sur vos ventes en USD.
Dépôts le jour ouvrable suivant et conciliation
Les lots se ferment chaque soir et les dépôts arrivent le jour ouvrable suivant, selon les heures limites et l’admissibilité, avec des rapports par dépôt dans un seul tableau de bord RapidCents.
Questions fréquentes
Un seul compte signifie-t-il un seul taux?
Non. L’interchange varie selon le mode de présentation : une carte tapée et une carte saisie ne coûtent pas pareil, chez qui que ce soit. Un compte unique donne un relevé et un rapport de dépôts uniques.
Quelle méthode pour une entreprise mobile?
Tap to Pay sur téléphone compatible si le paiement est sans contact et le volume occasionnel. Un terminal mobile avec LTE s’il faut le débit avec NIP, l’impression ou une fiabilité toute la journée.
Comment fonctionnent les remboursements entre canaux?
Un remboursement se fait contre la transaction d’origine : une vente en ligne est remboursée contre l’autorisation en ligne, même si le client est au comptoir.
Deux employés peuvent-ils encaisser en même temps ailleurs?
Oui. Appareils, checkout et saisie fonctionnent en parallèle sous le même compte, avec des permissions par utilisateur.
Et le client qui veut payer par virement bancaire?
Les paiements bancaires conviennent aux montants élevés ou récurrents, souvent mieux que la carte en B2B. Le rythme de règlement diffère : cela appartient au plan de conciliation.
Tous les canaux se règlent-ils au même dépôt?
Ils se règlent dans le même compte, sous un rapport de dépôts unique. Les lots ferment par canal et par appareil, d’où l’importance du détail par dépôt.
Un canal saisonnier exige-t-il son propre fournisseur?
Non. Un kiosque de marché ou une boutique éphémère des fêtes peut rester inactif sur le même compte marchand et reprendre du service au retour de la saison. Cela évite un second contrat et un second relevé pour un canal qui ne vend que quelques semaines par année.
Faut-il remplacer nos terminaux actuels pour consolider?
Pas automatiquement. La compatibilité est vérifiée avant toute commande, et un appareil qui convient peut rester en service. Consolider détermine sous quel compte le volume se règle et dans quel rapport il apparaît; ce n’est pas un renouvellement de matériel.
Un seul compte marchand peut-il couvrir les ventes en magasin et en ligne?
Oui. Terminaux, Tap to Pay, page de paiement hébergée, liens de paiement et terminal virtuel relèvent d’un seul compte marchand, et un même tableau de bord interroge tous les canaux par les quatre derniers chiffres, le montant ou la référence. Le fichier exporté sépare les totaux en personne, en ligne et saisis à la main, ce qui rend visible le coût de chaque canal.
Prochaine étape
Parlez à un spécialiste RapidCents
Fee Check de RapidCents lit un relevé de traitement et sépare l’interchange de la marge. Téléversez un relevé pour une analyse instantanée, ou ouvrez un compte marchand et commencez à encaisser sur un seul compte.
- Sans engagement
- Spécialistes paiement au Canada
- Téléversement sécurisé



