


Rapports unifiés pour chaque succursale
Une exploitation à plusieurs établissements obtient un seul jeu de chiffres en attribuant à chaque site son numéro de commerçant et ses terminaux, puis en regroupant les sites par région, marque ou franchise. RapidCents consolide les totaux, détaillés jusqu’au magasin et à la transaction, limite l’accès de chaque gestionnaire à ses établissements et laisse le siège répondre à une rétrofacturation.
- Spécialistes canadiens
- Interchange-plus disponible
- Migration accompagnée
- Support post-lancement
Pour qui
Chaînes de détail et de restaurants
Des sites censés fonctionner et rapporter pareil, ouverts à des années d’écart sur des équipements différents.
Franchiseurs
Le siège a besoin de voir l’ensemble des franchisés sans que chacun voie les autres.
Gestionnaires régionaux
Un gestionnaire de territoire a besoin de ses succursales, et de rien d’autre, sans demander un rapport au siège.
Défis courants
Des dépôts décalés d’un site à l’autre
Les lots ferment à des heures différentes : deux magasins aux ventes identiques reçoivent l’argent des jours différents, et la fin de mois ne concorde plus.
Un accès partagé par tous
Sans accès ciblé, les gestionnaires voient toute la chaîne ou ne voient rien et renvoient chaque question au siège.
Des litiges qui n’appartiennent à personne
Une rétrofacturation visant une succursale est vue par qui ouvre le courrier. Les échéances passent là où personne ne surveille.
Approche RapidCents
Cartographier la hiérarchie réelle : siège, régions ou marques, puis succursales.
Attribuer un MID et des terminaux à chaque site pour que volume, dépôts et litiges soient imputables.
Fixer la politique de lot : une fermeture planifiée à heure constante élimine l’essentiel des écarts de dépôt.
Inviter les gestionnaires avec un accès limité à leurs succursales, et garder le traitement des litiges là où quelqu’un en répond.
Consulter la vue consolidée à intervalle fixe et descendre au magasin dès qu’un chiffre détonne.
Capacités recommandées
Hiérarchie des succursales
Sites organisés par région, marque ou groupe de franchise, avec autant de niveaux que l’exploitation en compte.
Rapports consolidés et détaillés
Des totaux de chaîne qui s’ouvrent jusqu’au magasin, au terminal et à la transaction.
Permissions ciblées
Un gestionnaire voit les succursales qui lui sont assignées; les transactions des autres territoires lui restent invisibles.
Litiges centralisés
Le siège peut répondre à une rétrofacturation au nom d’une succursale, la preuve de transaction et d’autorisation étant déjà réunie.
Inventaire des terminaux
Quel appareil est à quel site et quand il a fermé son dernier lot : le moyen le plus rapide de trouver la caisse qui ne règle plus.
Produits associés
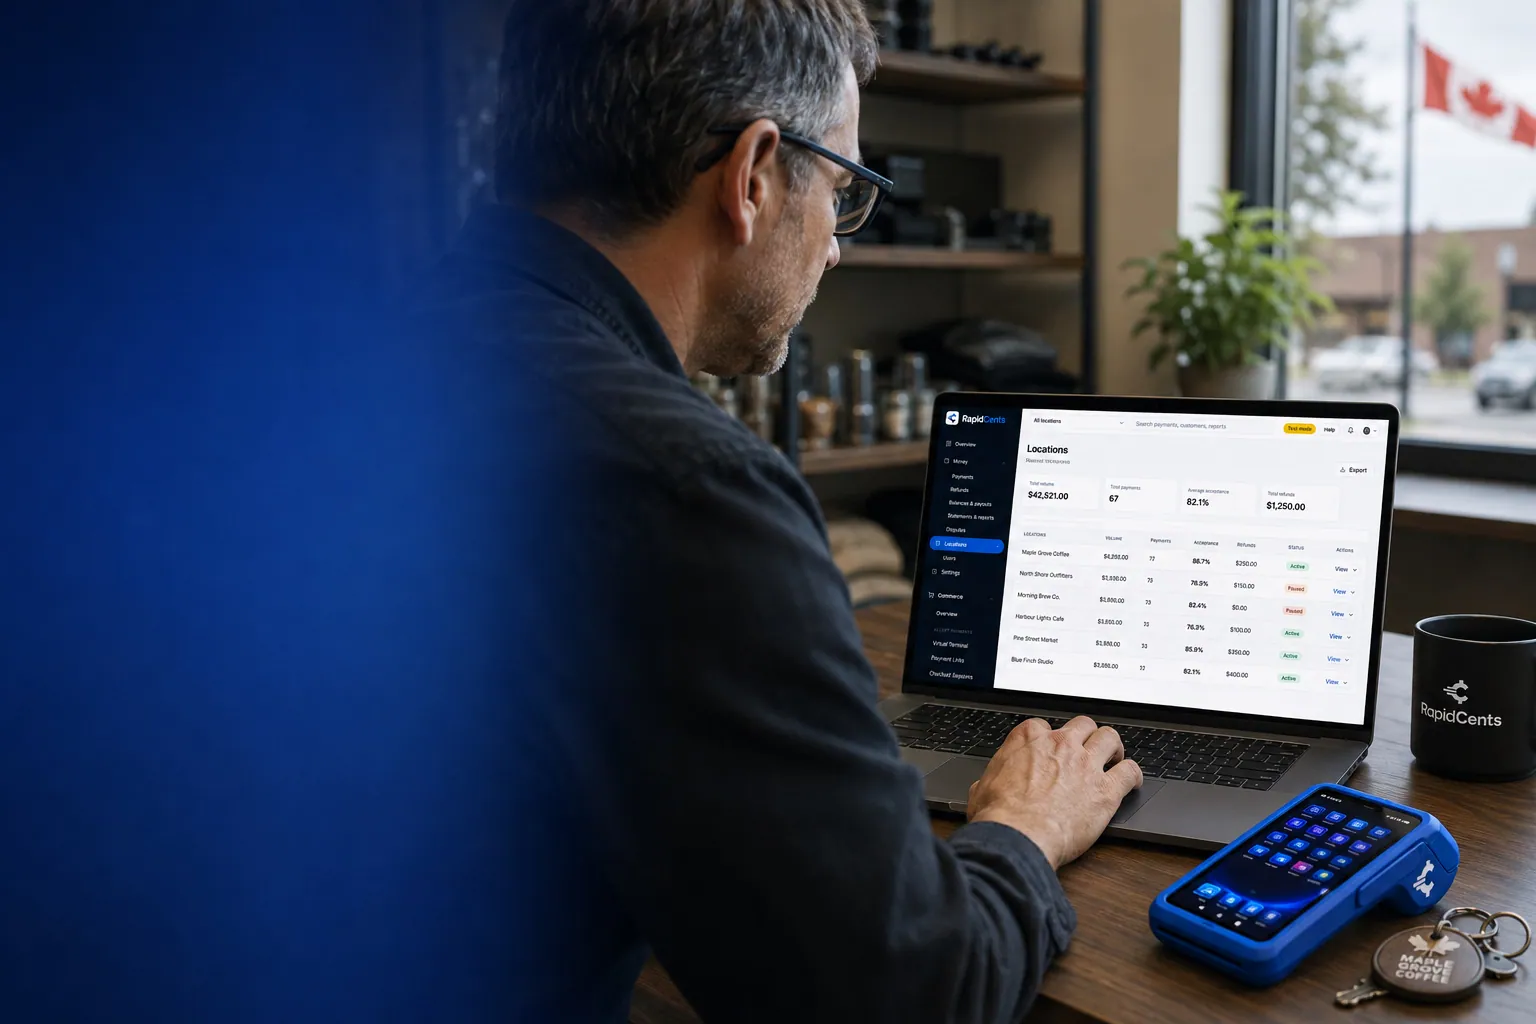
Un compte RapidCents compare les ventes entre sites, un terminal représentant l'encaissement en magasin. Multi-succursales
Les outils multi-succursales RapidCents organisent magasins, franchises et régions en hiérarchie avec MID…
Découvrir
L'écran des paiements RapidCents : volume brut, nombre de paiements, taux d'acceptation et remboursements, une liste filtrable, et la chronologie d'un paiement jusqu'au versement prévu. Tableau de bord marchand
Le tableau de bord marchand RapidCents offre propriétaires, gestionnaires et finance une vue connectée…
Découvrir
Un commerçant consulte les rapports RapidCents de volume, de mix et de versements, le terminal d'encaissement sur le bureau. Rapports
Les rapports RapidCents offrent transactions, règlements et frais personnalisables avec export CSV et PDF…
Découvrir


Implémentation
Conception de la hiérarchie
Un atelier pour convenir de l’arborescence et du modèle de permissions avant tout provisionnement. Restructurer ensuite est possible, mais fastidieux.
Provisionnement en lot
Succursales et MID créés par lot, terminaux expédiés déjà assignés à leur site.
Formation des gestionnaires
Rapports consolidés, recherche ciblée et file des litiges, enseignés à ceux qui les ouvriront vraiment.
Mise en service par vagues
Les régions basculent par phases : la charge de support reste gérable et chaque vague profite de la précédente.
Ce qui ne change pas
Vos ententes bancaires par site
Chaque MID de succursale peut déposer à son compte désigné. Consolider les rapports n’oblige pas à consolider la banque.
Menus, catalogues et prix locaux
La structure uniformise les rapports et les permissions, pas ce que chaque site vend ou facture.
L’autonomie du franchisé
Un franchisé peut conserver un accès limité à ses unités. La visibilité du siège n’exige pas de la lui retirer.
Cartes, devises et règlement au Canada
Ce qu’un compte RapidCents accepte au Canada, les devises dans lesquelles il règle et le moment où l’argent arrive.
Cartes et modes de paiement acceptés
Les cartes Visa, Mastercard, American Express, Discover, UnionPay et Diners Club de tous les pays, ainsi que le débit Interac, Apple Pay, Google Pay et les paiements bancaires par TEF et débit préautorisé, sur un seul compte marchand.
Plus de 137 devises, réglées en CAD ou en USD
Le traitement se fait en CAD, en USD, en EUR et dans plus de 137 devises, et vos dépôts sont versés directement dans votre compte bancaire canadien en CAD ou dans votre compte bancaire canadien en USD, sans double conversion sur vos ventes en USD.
Dépôts le jour ouvrable suivant et conciliation
Les lots se ferment chaque soir et les dépôts arrivent le jour ouvrable suivant, selon les heures limites et l’admissibilité, avec des rapports par dépôt dans un seul tableau de bord RapidCents.
Questions fréquentes
À partir de combien de succursales est-ce utile?
Les fonctions de hiérarchie s’activent généralement à trois sites ou plus. Deux succursales se gèrent souvent comme deux comptes; à trois, la conciliation et les permissions coûtent plus cher que la configuration.
Les régions peuvent-elles avoir des tarifs différents?
La tarification suit le compte marchand : des MID de succursale peuvent porter des taux différents si le mix ou le volume diffère réellement. Encore faut-il demander pourquoi.
Et si une succursale utilise un autre PDV?
Les parcs mixtes sont courants après une acquisition. Connecteurs certifiés et RapidBridge couvrent l’essentiel; la vraie question est la version certifiée, confirmée site par site.
Qui répond à une rétrofacturation, le magasin ou le siège?
L’un ou l’autre, et ce choix compte plus que l’outil. Le siège répond plus vite et plus uniformément; le magasin détient la preuve de livraison et de service. Le compromis habituel est un traitement centralisé avec demande de preuve au site.
Peut-on ouvrir un magasin sans tout refaire?
Un nouveau site se provisionne à partir d’une configuration existante, terminaux déjà assignés. Le travail de configuration, c’est la hiérarchie et les permissions, faites une fois.
Que voit le siège que le gérant ne voit pas?
La comparaison entre succursales, l’écart de délai de dépôt entre sites et l’ensemble de la file des litiges. Le gérant voit sa succursale au même niveau de détail, ce qui lui sert davantage.
Chaque succursale peut-elle déposer dans son propre compte bancaire?
Oui. Chaque succursale a son propre numéro d’identification du commerçant, et ses dépôts peuvent aller dans un compte désigné distinct : consolider les rapports n’oblige pas à consolider les comptes bancaires. Cela convient aux groupes de franchise et aux sites détenus par des entités distinctes, où le siège a besoin des chiffres sans la relation bancaire.
Pourquoi deux magasins aux ventes identiques reçoivent-ils leur argent à des jours différents?
Parce que leurs lots ferment à des heures différentes. Un site qui ferme tard franchit la limite de la journée et se règle au cycle suivant, si bien que les totaux de fin de mois divergent entre deux magasins qui ont vendu autant. Une fermeture planifiée à heure constante élimine l’essentiel de cet écart.
Un gestionnaire régional peut-il ne voir que ses propres magasins?
Oui. L’accès est limité aux succursales assignées à chaque gestionnaire, et les transactions des autres territoires lui restent invisibles. Le siège social garde la vue sur toute la chaîne, et un franchisé peut conserver en parallèle un accès limité à ses propres établissements.
Prochaine étape
Parlez à un spécialiste RapidCents
Fee Check de RapidCents lit un relevé de traitement et sépare l’interchange de la marge. Téléversez un relevé pour une analyse instantanée, ou ouvrez un compte marchand et commencez à encaisser sur un seul compte.
- Sans engagement
- Spécialistes paiement au Canada
- Téléversement sécurisé



