


Empêchez la fraude, les litiges et les cartes expirées d’interrompre discrètement le revenu
Le revenu fuit à trois endroits : une commande qu’il fallait refuser, une contestation de paiement traitée trop tard et un renouvellement refusé sur une carte déjà remplacée. RapidCents applique un filtrage antifraude par montant, région, mode de paiement et fréquence, alerte sur les contestations à temps et applique 3-D Secure par règle. Confirmez les contrôles activés.
- Spécialistes canadiens
- Interchange-plus disponible
- Migration accompagnée
- Support post-lancement
Pour qui
Vendeurs sans carte présente
Les ventes en ligne portent la responsabilité de fraude par défaut, ce qui rend le filtrage et l’authentification utiles à bien configurer.
Entreprises par abonnement
Là où litiges de reconnaissance et renouvellements échoués sont les deux pertes récurrentes.
Exploitants dont les litiges augmentent
Là où la question est de savoir lesquels valent la contestation, pas s’il faut contester.
Défis courants
Des règles trop serrées
Un filtrage agressif refuse de bons clients, et ces refus restent invisibles sans rapport de faux positifs.
Des échéances qui passent en silence
Un litige a une fenêtre de réponse fixée par les réseaux. La manquer, c’est perdre un dossier que la preuve aurait gagné.
Des cartes expirées comptées comme de l’attrition
Une carte expirée et un client parti se ressemblent dans un rapport de revenus, et un seul des deux est récupérable — RapidCents les distingue.
Approche RapidCents
Filtrer avant le règlement : règles par montant, région, méthode et comportement, avec contrôles de vélocité sur les tentatives répétées.
Retenir les cas ambigus en file de révision pour une décision humaine plutôt que de les refuser d’emblée.
Appliquer 3-D Secure par règle, là où le transfert de responsabilité vaut l’étape, plutôt qu’à chaque vente.
Traiter les litiges comme une file avec suivi des échéances, et laisser le taux de succès par motif décider des contestations.
Colmater la fuite des renouvellements avec la mise à jour des cartes et un calendrier de relance.
Capacités recommandées
Règles de risque et contrôles de vélocité
Seuils par montant, région, méthode et comportement, plus détection des tentatives répétées sur une même carte, un même appareil ou une même adresse.
Vérification d’adresse et du CVV
Exigée là où le risque le justifie, plutôt qu’appliquée à chaque transaction.
File de révision et rapports de résultats
Transactions signalées retenues pour une personne, avec des rapports montrant ce qui a été bloqué et ce qui a été refusé à tort.
Alertes de litige et dossiers de preuve
Un avis pendant qu’il reste du temps, avec transaction, autorisation et détail de livraison disponible assemblés.
3-D Secure et mise à jour des cartes
Authentification de l’émetteur avec transfert de responsabilité là où les règles s’appliquent, et cartes enregistrées rafraîchies pour éviter les échecs d’expiration.
Produits associés
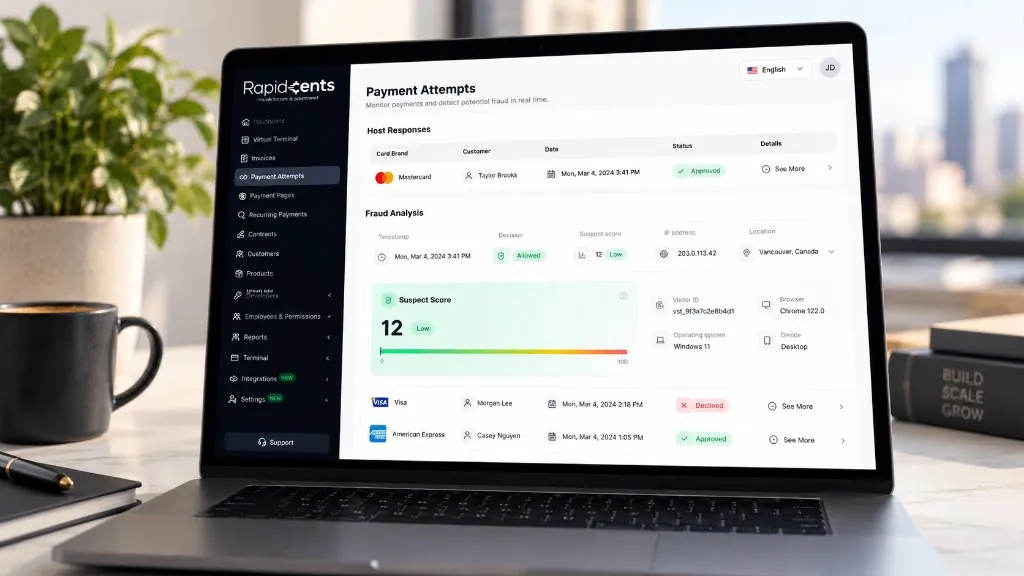
L'écran Tentatives de paiement, avec des données d'exemple : la réponse de l'hôte pour chaque tentative, puis l'analyse de fraude qui l'accompagne — décision, score de suspicion sur 100, adresse IP et emplacement, identifiant de visiteur, navigateur, système d'exploitation et appareil. Prévention de la fraude
RapidCents vérifie plus de 180 signaux à chaque tentative de paiement en moins d'une seconde — appareil…
Découvrir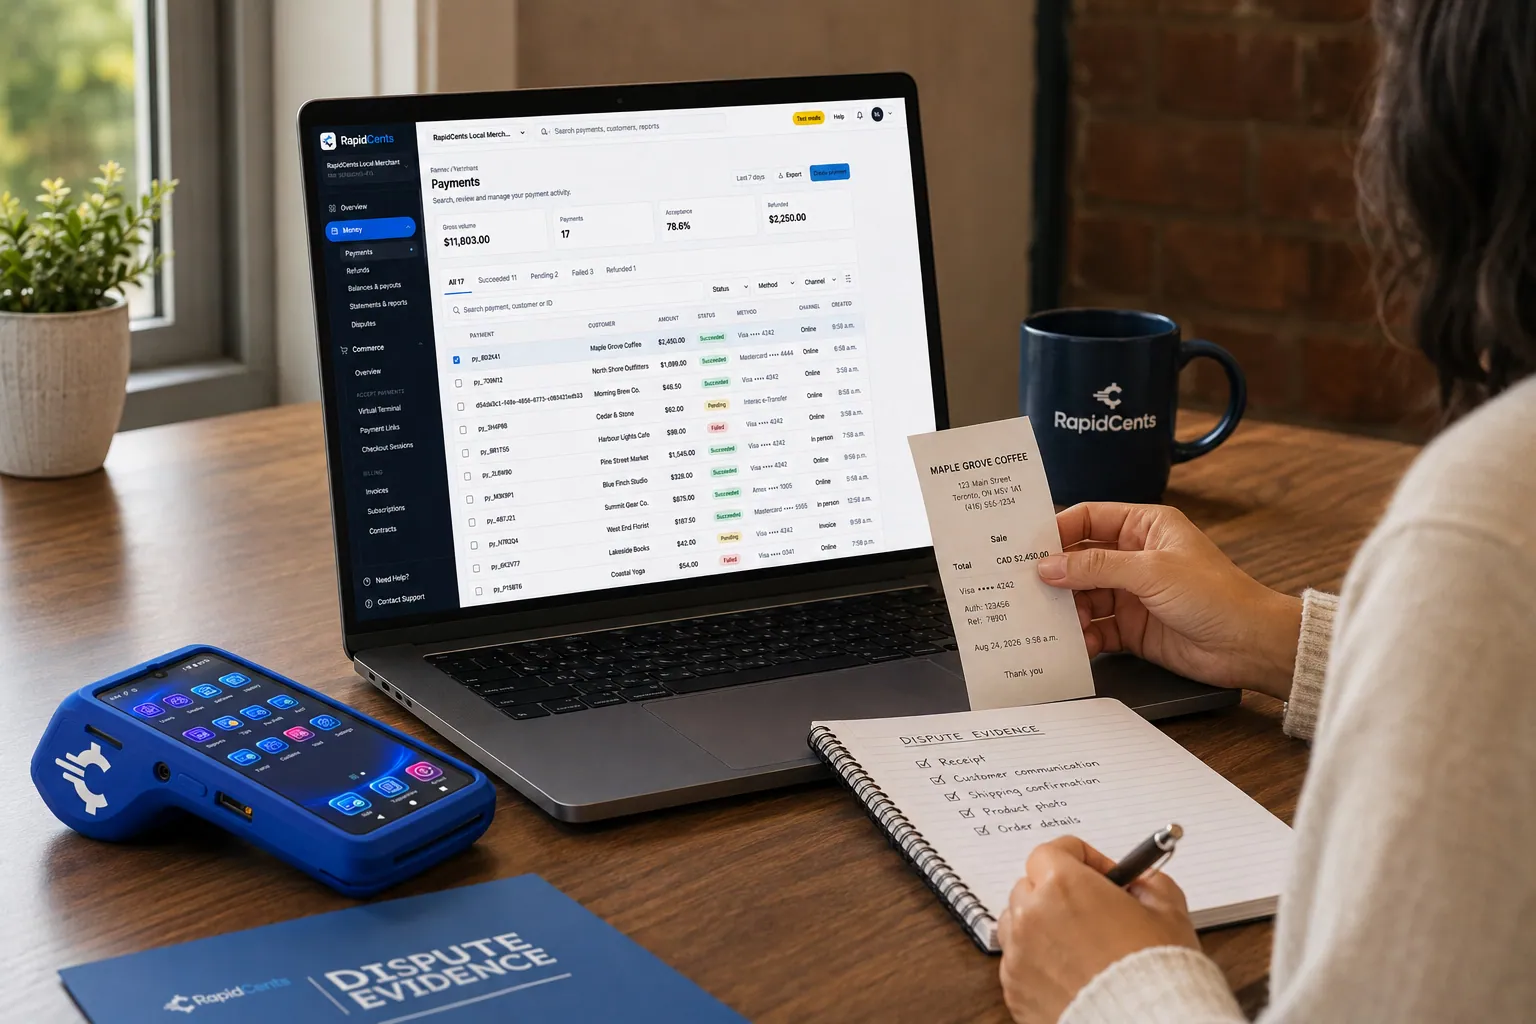
RapidCents rassemble les preuves de rétrofacturation à partir de la vente d'origine, terminal et reçus à portée de main. Protection contre les rétrofacturations
Les litiges arrivent avec une échéance. Alertes, preuves assemblées et suivi des résultats transforment…
Découvrir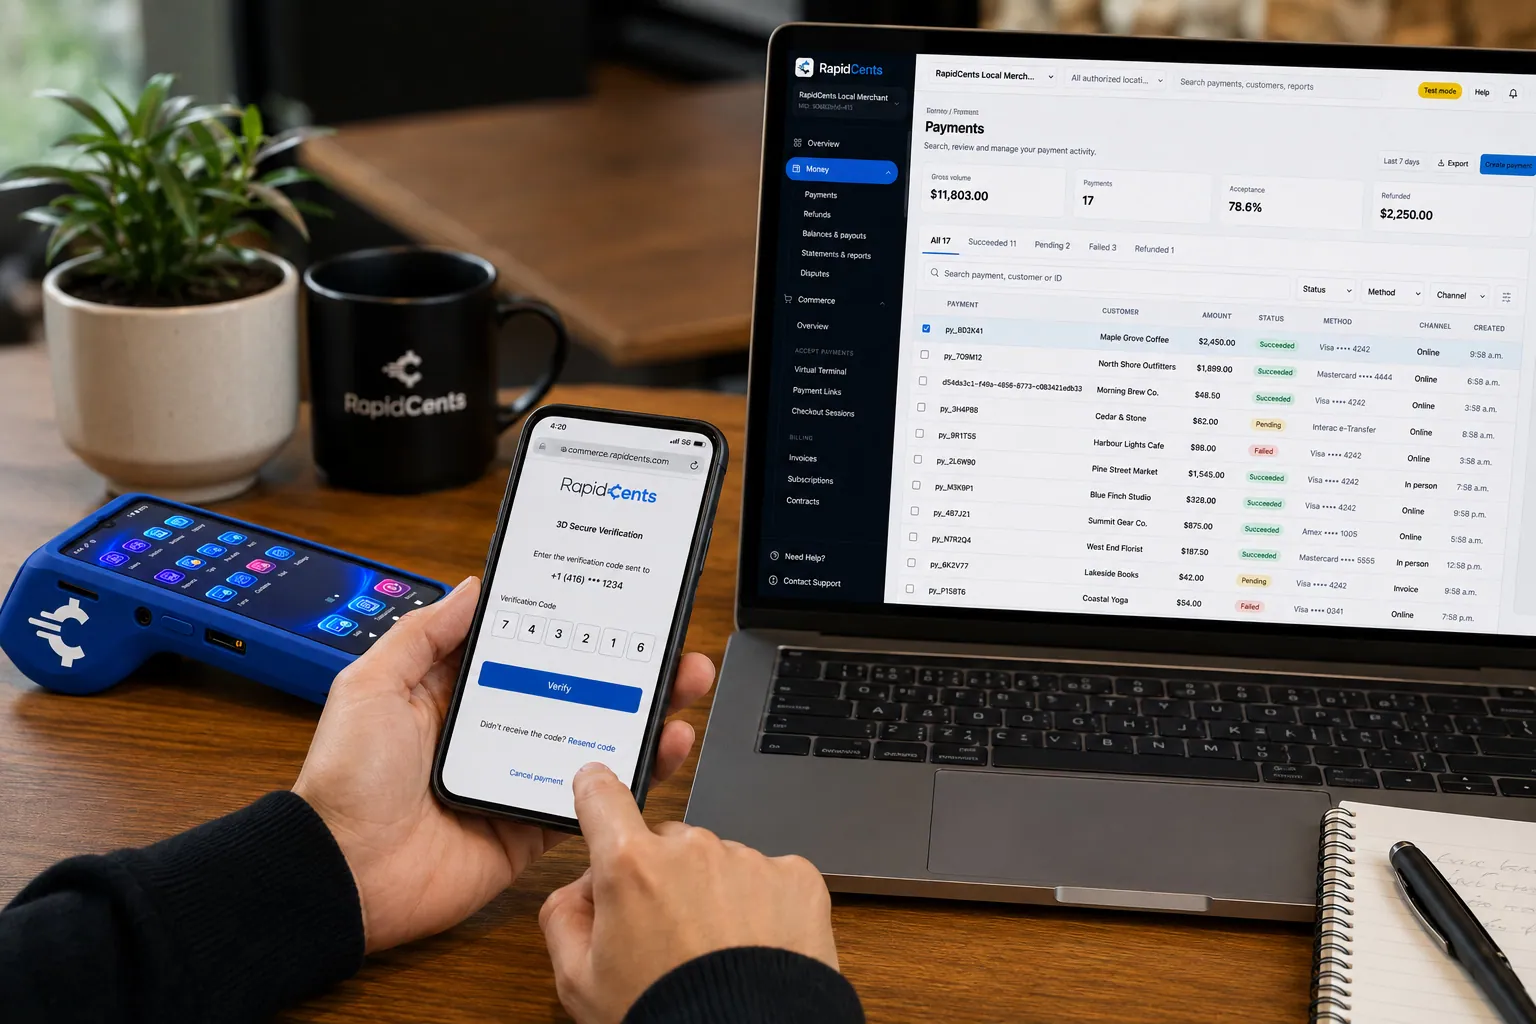
Un titulaire termine 3-D Secure sur le paiement RapidCents, pour que l'émetteur authentifie le paiement en ligne. 3D Secure
3-D Secure demande à l'émetteur de vérifier le titulaire et, le cas échéant, transfère la responsabilité.
Découvrir


Implémentation
Établir la base des pertes
Déterminer où va vraiment le revenu : bonnes commandes refusées, litiges perdus ou renouvellements échoués. Les trois exigent des travaux différents.
Configurer prudemment
Commencer plus souple qu’on ne le voudrait et resserrer à l’aide des rapports de faux positifs : un jeu de règles trop serré coûte cher et en silence.
Mettre en place le processus de litige
Décider qui répond, à quelle fréquence et quelles preuves cette personne peut obtenir sans demander à quelqu’un d’autre.
Réviser par résultat
Le taux de succès par motif et le taux de faux positifs sont les deux chiffres qui disent si la configuration est bonne.
Ce qui ne change pas
Votre politique d’acceptation
Le filtrage décide des transactions retenues, pas des cartes acceptées. Ce que vous acceptez reste votre décision.
Les règles de litige
Échéances, codes de motif et issues sont fixés par les réseaux. L’outillage les rend visibles et traitables; il ne les modifie pas.
Votre politique de remboursement et de service
Une bonne politique évite plus de litiges que n’importe quel jeu de règles. Un libellé reconnaissable, des conditions claires et un service réactif restent la protection la moins chère.
Cartes, devises et règlement au Canada
Ce qu’un compte RapidCents accepte au Canada, les devises dans lesquelles il règle et le moment où l’argent arrive.
Cartes et modes de paiement acceptés
Les cartes Visa, Mastercard, American Express, Discover, UnionPay et Diners Club de tous les pays, ainsi que le débit Interac, Apple Pay, Google Pay et les paiements bancaires par TEF et débit préautorisé, sur un seul compte marchand.
Plus de 137 devises, réglées en CAD ou en USD
Le traitement se fait en CAD, en USD, en EUR et dans plus de 137 devises, et vos dépôts sont versés directement dans votre compte bancaire canadien en CAD ou dans votre compte bancaire canadien en USD, sans double conversion sur vos ventes en USD.
Dépôts le jour ouvrable suivant et conciliation
Les lots se ferment chaque soir et les dépôts arrivent le jour ouvrable suivant, selon les heures limites et l’admissibilité, avec des rapports par dépôt dans un seul tableau de bord RapidCents.
Questions fréquentes
Peut-on gagner tous les litiges?
Non. Certains motifs sont rarement gagnables, d’où l’importance des rapports par code de motif : ils indiquent où une réponse vaut l’effort.
Le filtrage antifraude refusera-t-il de vrais clients?
Oui, si les règles sont trop serrées, et ce coût reste invisible sans rapports. La vue des faux positifs transforme le réglage des seuils en décision.
3-D Secure remplace-t-il le filtrage?
Non. L’authentification transfère la responsabilité en cas de fraude là où ses règles s’appliquent. Le filtrage arrête des transactions que vous ne vouliez pas du tout.
Combien de temps pour répondre à un litige?
La fenêtre est fixée par les réseaux et varie selon le motif. Alertes et suivi des échéances existent parce qu’elle est courte et que l’avis se rate facilement.
Quel libellé doit apparaître au relevé du client?
Celui qu’il reconnaîtra : le nom commercial où il a acheté, pas une raison sociale qu’il n’a jamais vue. Un libellé non reconnu génère des litiges sans rapport avec la fraude.
Combien peut-on activer d’un coup?
Le filtrage et les alertes de litige, immédiatement. Les règles d’authentification et la politique de relance se règlent mieux sur quelques cycles.
Comment distinguer un renouvellement échoué d’un client parti?
Par le motif. Dans un rapport de revenus, une carte expirée et une annulation se ressemblent, mais l’historique des nouvelles tentatives et les résultats de la mise à jour des cartes les séparent : les renouvellements récupérables reçoivent un calendrier de nouvelles tentatives au lieu d’être comptés comme de l’attrition.
L’authentification du paiement protège-t-elle contre toutes les rétrofacturations?
Non. 3-D Secure transfère la responsabilité des rétrofacturations pour fraude là où les règles du réseau s’appliquent, et seulement sur les ventes où vos règles le déclenchent. Les contestations sans lien avec la fraude, comme un libellé du commerçant que le client ne reconnaît pas, demandent toujours une réponse appuyée de preuves.
Comment savoir si un changement de règles de risque fonctionne?
Deux indicateurs disent si la configuration est bonne : le taux de contestations gagnées par code de motif et le taux de faux positifs. Le premier montre où une réponse vaut la peine d’être montée; le second, les bonnes commandes que vos règles ont écartées.
Prochaine étape
Parlez à un spécialiste RapidCents
Fee Check de RapidCents lit un relevé de traitement et sépare l’interchange de la marge. Téléversez un relevé pour une analyse instantanée, ou ouvrez un compte marchand et commencez à encaisser sur un seul compte.
- Sans engagement
- Spécialistes paiement au Canada
- Téléversement sécurisé



