


Comprenez vos coûts de paiement avant de changer
Le coût d’un paiement empile l’interchange, les frais des réseaux de cartes et la marge du fournisseur; seule la marge se négocie. Fee Check de RapidCents lit un relevé réel, sépare l’interchange de la marge ligne par ligne et calcule le taux effectif, soit le coût mensuel total divisé par le volume total. Au Canada, commencez par un relevé récent.
- Spécialistes canadiens
- Interchange-plus disponible
- Migration accompagnée
- Support post-lancement
Pour qui
Exploitants en renouvellement
Un contrat qui arrive à échéance est le seul moment où la marge est vraiment ouverte.
Équipes des finances chargées de réduire les coûts
Le traitement occupe une ligne au grand livre et plusieurs dizaines au relevé. Le travail consiste à ramener la seconde à la première.
Entreprises à taux groupé
Un taux unique pour tous les types de cartes masque le coût réel de chaque transaction.
Défis courants
Le taux effectif est le seul chiffre comparable
Coût mensuel total divisé par volume total. Deux offres de structures différentes ne se comparent pas autrement, et un mois ne se compare pas autrement au précédent.
Le mix de cartes bouge tout seul
Les cartes privilèges et commerciales portent un interchange plus élevé. Quand la clientèle change, le taux effectif monte sans qu’aucune clause bouge.
Le coût qui n’est pas le taux
Minimums mensuels, frais de relevé, location de terminal, frais de non-conformité et frais de lot ne font pas partie du taux, mais bien de la facture.
Approche RapidCents
Téléverser un relevé récent dans Fee Check pour séparer interchange, marge et taux effectif ligne par ligne.
Distinguer les coûts refacturés — interchange et frais de réseau — de ceux du fournisseur.
Lire les lignes hors taux : minimums mensuels, frais de relevé, location d’équipement, frais de conformité.
Examiner le mode de présentation des transactions : carte présente, saisie et commerce électronique n’ont pas le même interchange pour une même carte.
Comparer toute proposition sur le taux effectif de la même période, pas sur un chiffre annoncé.
Capacités recommandées
Analyse de relevé Fee Check
Téléversez un relevé : interchange, marge et taux effectif sont séparés automatiquement, sans engagement.
Tarification interchange-plus
L’interchange et les frais de réseau passent au coût, la marge RapidCents est indiquée à part. Amex relève de sa propre entente.
Détail des frais dans les rapports
Colonnes distinctes pour interchange, frais de réseau et frais de traitement : un relevé se vérifie au lieu de se croire.
Ventilation par canal
Totaux en personne, en ligne et saisis séparés : une part surprenante de l’écart de coût s’y trouve.
Détail par dépôt
Chaque règlement rattaché aux transactions et aux déductions qui le composent.
Produits associés

L'écran des paiements RapidCents : volume brut, nombre de paiements, taux d'acceptation et remboursements, une liste filtrable, et la chronologie d'un paiement jusqu'au versement prévu. Tableau de bord marchand
Le tableau de bord marchand RapidCents offre propriétaires, gestionnaires et finance une vue connectée…
Découvrir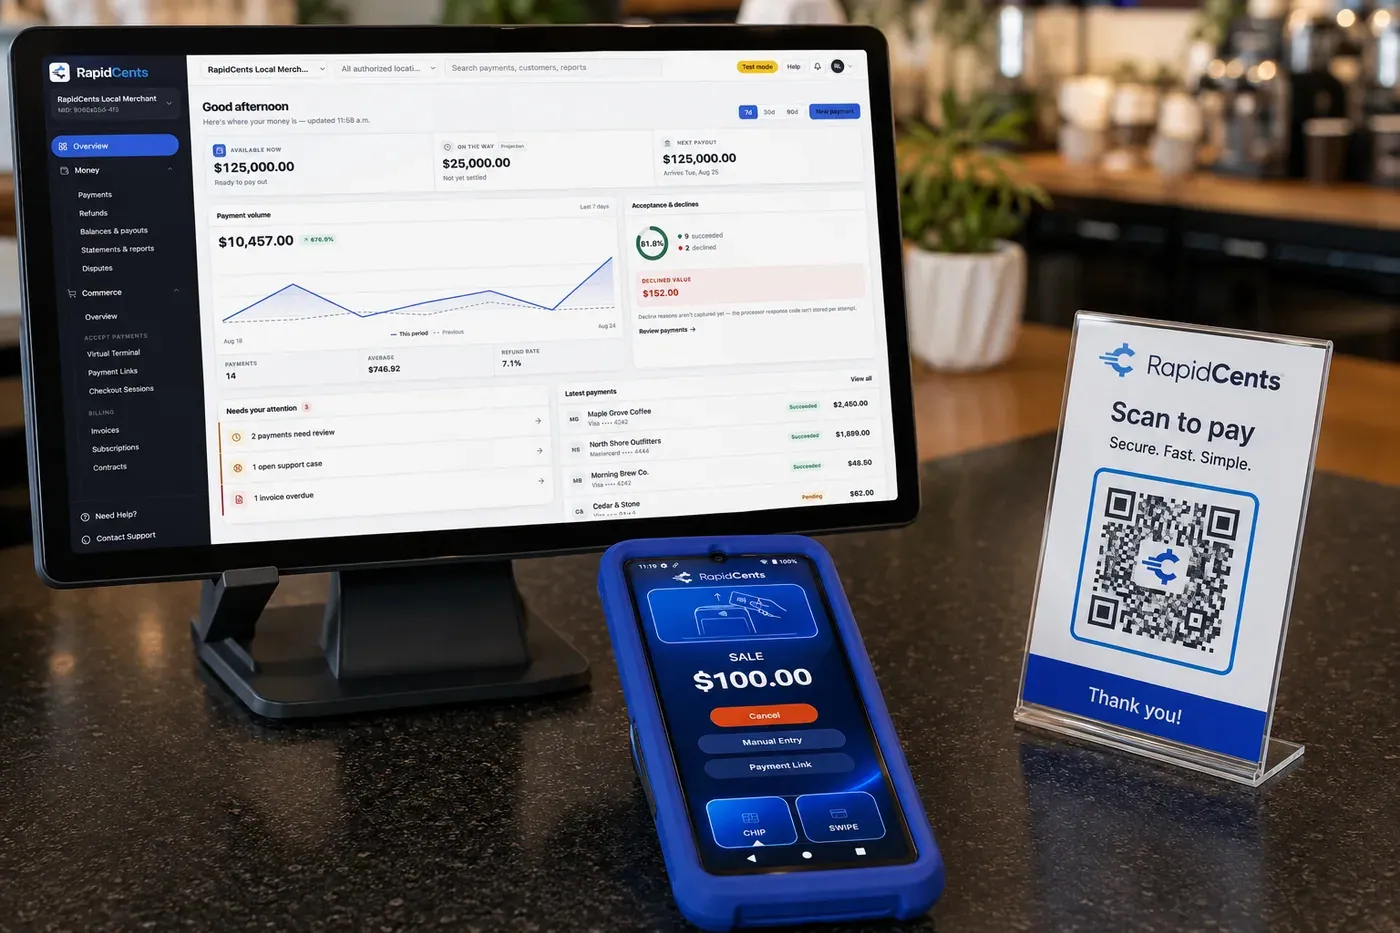
Un comptoir RapidCents : le tableau de bord affiche le solde et le volume du jour, un terminal montre une vente de 100,00 $, et un présentoir à code QR se tient à côté. Traitement des paiements
Le traitement RapidCents relie autorisation, règlement et rapports entre canaux en personne, en ligne et…
Découvrir


Implémentation
Analyse du relevé
Un relevé récent, lu ligne par ligne. Une soumission produite sans relevé est une supposition.
Comparaison de structures
Votre mix de cartes chiffré sous la structure actuelle et sous l’interchange-plus, à volume égal.
Des correctifs qui ne coûtent rien
Une partie du coût est opérationnelle : transactions saisies qui auraient pu être en carte présente, lots fermés tard, données de vérification d’adresse non transmises.
Revue après le changement
Comparer le premier relevé complet au précédent sur le taux effectif, pas sur le taux annoncé.
Ce qui ne change pas
L’interchange
L’interchange est fixé par Visa et Mastercard et il est identique chez tous; le débit Interac est tarifé différemment. Personne n’escompte l’interchange; une offre qui semble le faire escompte autre chose.
Les cartes de vos clients
Vous ne choisissez pas les cartes présentées. Vous pouvez voir ce que chaque type coûte et ajuster en conséquence.
Votre acceptation elle-même
Changer de structure tarifaire ne change ni les cartes acceptées ni la façon dont le client paie.
Cartes, devises et règlement au Canada
Ce qu’un compte RapidCents accepte au Canada, les devises dans lesquelles il règle et le moment où l’argent arrive.
Cartes et modes de paiement acceptés
Les cartes Visa, Mastercard, American Express, Discover, UnionPay et Diners Club de tous les pays, ainsi que le débit Interac, Apple Pay, Google Pay et les paiements bancaires par TEF et débit préautorisé, sur un seul compte marchand.
Plus de 137 devises, réglées en CAD ou en USD
Le traitement se fait en CAD, en USD, en EUR et dans plus de 137 devises, et vos dépôts sont versés directement dans votre compte bancaire canadien en CAD ou dans votre compte bancaire canadien en USD, sans double conversion sur vos ventes en USD.
Dépôts le jour ouvrable suivant et conciliation
Les lots se ferment chaque soir et les dépôts arrivent le jour ouvrable suivant, selon les heures limites et l’admissibilité, avec des rapports par dépôt dans un seul tableau de bord RapidCents.
Questions fréquentes
Pourquoi mon taux effectif a-t-il monté sans rien changer?
Parce que le mix de cartes évolue seul. Un glissement vers les cartes privilèges ou commerciales augmente l’interchange sans qu’une clause bouge. D’où l’intérêt de recalculer le taux effectif chaque trimestre.
L’interchange-plus est-il toujours moins cher qu’un taux forfaitaire?
Non. Il est plus transparent, pas automatiquement moins cher. Pour une entreprise à petite vente moyenne et surtout au débit, un forfait peut être compétitif. La comparaison se fait sur votre relevé.
Quel coût disparaît le plus vite?
Généralement les lignes hors taux, fixes quel que soit le volume : minimum mensuel, frais de relevé, location d’un appareil que vous possédez déjà.
La surcharge ou le rabais comptant réduit-il mon coût?
Ils déplacent le coût vers le client sans le supprimer, et ils sont encadrés par des règles de réseau et provinciales sur la divulgation. C’est une décision de prix à faire conseiller, pas un réglage.
Pourquoi une même carte coûte-t-elle des montants différents?
Parce que l’interchange dépend aussi du mode de présentation. La même carte tapée au terminal, saisie à la main ou utilisée en ligne peut relever de trois catégories.
Que faut-il préparer pour une analyse de relevé?
Un relevé mensuel complet, y compris les pages de sommaire des frais que l’on jette souvent. Volume total, nombre de transactions et chaque ligne de frais servent au calcul.
Quels coûts viennent de la façon d’encaisser plutôt que du contrat?
Les coûts opérationnels : des transactions saisies à la main qui auraient pu se faire en carte présente, des lots fermés tard et des données de vérification d’adresse non transmises font monter la facture. Ils valent la peine d’être corrigés quel que soit le fournisseur, puisqu’ils relèvent de la configuration et non du contrat.
Un taux affiché suffit-il pour comparer deux offres?
Non. Seul le taux effectif, soit le coût mensuel total divisé par le volume total sur la même période de relevé, compare équitablement deux structures. Un taux affiché laisse de côté les lignes hors taux, comme le minimum mensuel de facturation, les frais de relevé et la location d’équipement, et ignore votre répartition des cartes.
Comment vérifier une nouvelle tarification après le changement?
En comparant le premier relevé complet de la nouvelle entente avec l’ancien sur le taux effectif, et non sur le taux proposé. Le fichier exporté sépare en colonnes l’interchange, les frais d’évaluation du réseau et les frais du processeur, de sorte que chaque ligne se vérifie au lieu d’être prise pour acquise.
Prochaine étape
Parlez à un spécialiste RapidCents
Fee Check de RapidCents lit un relevé de traitement et sépare l’interchange de la marge. Téléversez un relevé pour une analyse instantanée, ou ouvrez un compte marchand et commencez à encaisser sur un seul compte.
- Sans engagement
- Spécialistes paiement au Canada
- Téléversement sécurisé



