


Base de adquirencia
Procesamiento de pagos: tarjetas, ACH y un estado de cuenta que puede auditar
Una tienda que agrega pago en línea, o un contratista que cobra anticipos en campo y saldos por teléfono, necesita un solo procesador detrás de cada canal. RapidCents conecta la autorización, la captura, la liquidación y los informes en los canales en persona, en línea, digitado y ACH sobre una sola plataforma adquirente. El intercambio más margen separa el intercambio de la red y los cargos de la marca de la tarjeta del margen de RapidCents. La tarifa de descuento efectiva del comerciante se lee en el estado de cuenta, no en un folleto. Un solo panel concilia lotes, depósitos y excepciones.
- El intercambio y los cargos de la red de tarjetas se transfieren al costo
- EMDR a partir del estado de cuenta: el Análisis de comisiones, no una tarifa de folleto
- ACH in the US, ACH and FedNow and RTP Worldwide, on one account

- Socio adquirente
- Infraestructura PCI DSS Nivel 1
- SOC 2 Tipo II
- Estados de cuenta con intercambio más margen
- Soporte dedicado para comerciantes
Para quién es
Comercios minoristas en crecimiento
Las tiendas que agregan pago en línea o una segunda sucursal necesitan un solo procesador para todos los canales.
Negocios de servicios
Contratistas y clínicas cobran anticipos en campo y saldos por teléfono sin cambiar de proveedor.
Equipos de finanzas
Los contralores concilian los depósitos con las exportaciones de POS y de comercio electrónico desde un único centro de informes.
Capacidades principales
Autorización multicanal
Enrute las transacciones en persona, en línea, digitadas y por vías bancarias a través de una sola cuenta de comerciante.
Estados de cuenta con intercambio más margen
Intercambio interbancario y cargos de la red de tarjetas transferidos sin cambios, más un margen de RapidCents informado, línea por línea.
Ciclo de vida de la autorización
Venta, preautorización y luego captura, autorización incremental, publicación forzada, anulación y reembolso: cada uno es un paso distinto en la red.
Vías bancarias junto a las tarjetas
ACH en Estados Unidos; ACH y PAD en todo el mundo; crédito en tiempo real en RTP, FedNow o FedNow y RTP. Costo fijo, no un porcentaje de la tarjeta.
Conciliación de liquidaciones
Concilie los totales de los lotes con los depósitos bancarios con filtros por sucursal y canal, tarjetas y débitos bancarios en una sola vista.
Controles de reembolsos y anulaciones
Emita reembolsos totales o parciales con permisos basados en roles. Anule antes de la liquidación; reembolse después.
Abono al día siguiente
Los comerciantes elegibles reciben depósitos en un calendario predecible, con el desglose de comisiones en el mismo informe.
Cada término, en la página que le corresponde
- Intercambio interbancario y cargos de la red de tarjetasIntercambio, cargos de la red, comisiones de autorización y transfronterizas: la tabla que publica la red, no el procesador.
- Tarifa efectiva, EMDR y el Análisis de comisionesLa tarifa de descuento efectiva del comerciante es el total de comisiones dividido entre el volumen. El Análisis de comisiones la calcula a partir de su estado de cuenta.
- ACH, RTP y FedNowLos débitos bancarios en Estados Unidos funcionan con ACH. El crédito el mismo día y en tiempo real usa RTP y FedNow. Todos conviven con el volumen de tarjetas en una sola cuenta.
- Terminal virtual, captura manual y publicación forzadaVentas MOTO digitadas, preautorización y luego captura, y publicación forzada cuando la autorización ya ocurrió sin conexión.
- Pasarela de pagosLa capa de software que lleva una autorización desde un sitio web, una aplicación o la terminal virtual a las redes de tarjetas.
- Terminales y débito con PINChip, pago sin contacto y débito con PIN en el mostrador: el canal de tarjeta presente, más económico que una venta digitada o en línea.
- TokenizaciónCambie un número de tarjeta por un token que sus sistemas puedan almacenar, para que la facturación repetida funcione sin conservar el PAN dentro del alcance de PCI.
- Glosario de pagosCada término del estado de cuenta —intercambio, cargo de la red, lote, captura, contracargo— definido tal como aparece en una factura.
Lo que realmente cuesta un pago con tarjeta
Intercambio interbancario, que se paga al emisor
La línea más grande en la mayoría de los estados de cuenta, y la única que ningún procesador puede reducir. El intercambio lo fijan las redes de tarjetas y se paga al banco que emitió la tarjeta del cliente. Visa, Mastercard, Amex y Discover publican cada una una tabla por producto de tarjeta, categoría de comercio y forma en que se presentó la tarjeta. La página de intercambio más margen nombra esas tablas y enlaza las fuentes primarias.
Cargos de la red y otros cargos de la marca de la tarjeta
El cobro propio de la red por transportar la transacción: un cargo sobre el volumen, una comisión fija de autorización o de acceso a la red, además de recargos transfronterizos, de conversión de moneda y de tarjeta no presente cuando corresponden. Al igual que el intercambio, estos cargos son públicos e idénticos en todos los procesadores. No son un margen de RapidCents.
El margen del procesador: la única línea negociable
El intercambio más margen lo indica por separado, como porcentaje, como monto por transacción o ambos. Las cotizaciones agrupadas, de tarifa plana y escalonadas lo ocultan dentro de un solo número combinado, por eso dos proveedores que cotizan '2.5%' rara vez cotizan lo mismo. Compare el margen, no la tarifa de portada.
Penalizaciones evitables de la red
Las comisiones de integridad, de uso indebido y de degradación se activan cuando una venta incumple las reglas de la propia red: una autorización que no se capturó a tiempo, una coincidencia de AVS faltante, un lote que quedó abierto. Son configuración, no precios, y son las comisiones que más conviene perseguir en un estado de cuenta.
Qué cambia la categoría en una venta
Producto de la tarjeta (débito, crédito estándar, con recompensas o comercial), tarjeta presente o no presente, código de categoría de comercio, si la tarjeta es nacional y si los datos de Nivel 2 o Nivel 3 acompañaron a una tarjeta comercial. Los mismos $100 pueden caer en tres categorías de intercambio distintas.
Tarifa efectiva, EMDR y la comisión de descuento
Tarifa de descuento efectiva del comerciante (EMDR)
El costo total de procesamiento dividido entre el volumen total procesado, en un período, expresado como porcentaje. También se llama tarifa efectiva o, de manera informal, tarifa de descuento del comerciante. La fórmula es la única comparación honesta entre dos proveedores, porque reúne en un solo número el intercambio, los cargos de la red, el margen, las comisiones por transacción, las comisiones mensuales, PCI, la pasarela y las comisiones por contracargos.
La comisión de descuento no es un descuento
En un estado de cuenta, la 'comisión de descuento' es el costo que paga el comerciante por aceptar la tarjeta: históricamente, un solo porcentaje combinado que se descuenta del depósito. En intercambio más margen debe desglosarse en intercambio + cargo de la red + margen. Si la línea sigue llegando como un solo porcentaje, el estado de cuenta es agrupado aunque la presentación de ventas dijera lo contrario.
Tarifa cotizada frente a tarifa efectiva
Una cotización suele describir una sola venta calificada con tarjeta presente. La EMDR es el promedio de todas las tarjetas que realmente aceptó: con recompensas, comerciales, extranjeras, digitadas y en línea, más las comisiones fijas que no dependen del volumen. El Análisis de comisiones parte del estado de cuenta que usted ya tiene, no de una tarifa de folleto.
Nada en la fórmula es una tarifa de RapidCents
Las tablas de intercambio cambian según el calendario de las redes. Esta página no publica un número que quedaría desactualizado. Para consultar las tablas vigentes, use las fuentes primarias de la página de intercambio más margen; para obtener su número, haga el Análisis de comisiones o envíe un estado de cuenta.
Autorización, preautorización, captura y publicación forzada
Venta: autorizar y capturar juntas
Un pago sin contacto en comercio minorista o un cargo de comercio electrónico que se captura de inmediato. El emisor retiene el monto y la captura se envía en el mismo flujo; luego el lote se liquida. Es la opción predeterminada cuando el total final se conoce.
Preautorización y luego captura
Se usa cuando todavía no se conoce el monto final: la cuenta de un bar, una retención por gastos adicionales en un hotel, una bomba de gasolina, un depósito de alquiler. El emisor retiene un monto estimado; después usted captura el total real, dentro de las reglas de la red. Una preautorización no capturada vence y la retención se libera. Los restaurantes capturan después del ajuste de propina; muchos comerciantes en línea capturan al enviar el pedido.
Autorización incremental
Cuando una preautorización ya no alcanza —la cuenta creció, la estadía se extendió—, se agrega una segunda autorización contra la misma tarjeta en lugar de abrir una venta nueva. Omitir este paso es una fuente común de comisiones de degradación y de capturas que superan la retención original.
Publicación forzada, autorización por voz y sin conexión
Una publicación forzada (a veces 'captura forzada' o 'venta forzada') envía una captura contra un código de aprobación obtenido fuera de la vía normal en línea: una venta autorizada por voz cuando la red estaba caída, un comprobante de almacenamiento y reenvío, o un cierre demorado. No es una forma de cobrar una tarjeta que fue rechazada. La terminal virtual es donde se ingresan las ventas MOTO digitadas y muchas publicaciones forzadas.
Anulación frente a reembolso
Una anulación cancela una autorización antes de que se liquide, por lo que no se mueve dinero y no se genera intercambio. Un reembolso es una transacción nueva posterior a la liquidación, con su propio costo de red. Cerrar el lote a tiempo es lo que mantiene disponibles las anulaciones; una vez que el lote se envió, la única reversión es un reembolso.
Tarjeta presente, digitada, MOTO y datos de Nivel 2 / 3
Tarjeta presente frente a tarjeta no presente
Un pago sin contacto, con chip o con banda en una terminal es de tarjeta presente: el criptograma del chip o de NFC demuestra que la tarjeta estuvo ahí, por lo que el intercambio es menor. El pago en línea, los enlaces de pago, la terminal virtual y cualquier venta digitada son de tarjeta no presente (CNP). La misma tarjeta, el mismo dólar, una categoría de red distinta: por eso una cotización combinada que ignora la mezcla no es un pronóstico.
Captura digitada y MOTO
Pedido por correo / pedido por teléfono (MOTO) es una venta CNP digitada: el número se escribe, no se lee. Es la vía cotidiana de mayor intercambio, salvo por una tarjeta comercial, y es la vía con más probabilidades de activar comisiones de AVS, CVV y degradación cuando se omiten esas verificaciones. La terminal virtual es donde se ingresan las ventas digitadas y MOTO de RapidCents.
El débito con PIN sigue siendo una vía de tarjeta
Un débito con PIN en la terminal (débito con PIN en todo el mundo; Visa, Mastercard o una red de débito con PIN en Estados Unidos) no es ACH ni ACH. Tiene su propio intercambio o comisión fija de red. Cotizar el 'débito' como una sola tarifa es la manera en que un estado de cuenta agrupado oculta que el débito con PIN, el débito con firma y un cobro bancario son tres precios.
Datos de Nivel 2 y Nivel 3
Las tarjetas comerciales y de compras califican para un intercambio menor cuando la venta incluye impuestos, factura y detalle por artículo. Omitir esos datos es una de las razones discretas por las que la EMDR de un comerciante B2B queda por encima de la cotización. El MCC (código de categoría de comercio), asignado durante la evaluación de riesgos, es la otra palanca silenciosa: un MCC incorrecto puede ubicar cada venta en la categoría de precio equivocada.
Lote, liquidación, financiamiento y contracargos
Una autorización todavía no es dinero
El emisor retiene el monto; los fondos se mueven cuando la captura se incluye en un lote y el lote se liquida. Cerrar el lote a tiempo es lo que mantiene al día el financiamiento al día siguiente. Un lote abierto retrasa todas las ventas que contiene, de tarjeta o de otro tipo.
Financiamiento frente a liquidación
La liquidación es la compensación que hace la red de la venta capturada. El financiamiento es el depósito del neto que hace RapidCents en su banco. Son pasos consecutivos, no idénticos: el intercambio, los cargos de la red, el margen, los contracargos y las devoluciones de ACH afectan el depósito, por eso el estado de cuenta y la línea del banco rara vez coinciden dólar por dólar sin el archivo de comisiones.
Un contracargo no es un reembolso
Un reembolso es el comerciante que revierte una venta liquidada. Un contracargo es el emisor que retira los fondos tras una disputa, más una comisión de la red. La representación es la vía de presentación de evidencia. La prevención (descriptor, recibo, 3-D Secure, AVS) es más económica que pelear. La protección contra contracargos es la página de producto de ese flujo de trabajo.
PCI es alcance, no una línea que haya que ocultar
La tokenización y la página de pago alojada mantienen el PAN fuera de los sistemas del comerciante, de modo que una evaluación PCI DSS siga siendo un cuestionario breve. Una 'comisión por incumplimiento de PCI' en el estado de cuenta de un competidor suele ser una penalización por omitir ese trabajo, no un costo de la red. RapidCents no oculta ninguna.
Vías bancarias en Estados Unidos
ACH, el débito bancario cotidiano en EE. UU.
La Automated Clearing House mueve dinero entre cuentas bancarias de EE. UU. en lotes, por lo general al día siguiente o el mismo día, como un cobro por débito o un envío por crédito. Es la vía para facturas, alquileres, nómina y B2B, donde un porcentaje de tarjeta es la herramienta equivocada. El ACH del mismo día es más rápido; aun así no es instantáneo. RapidCents cobra ACH en la misma cuenta de comerciante que las tarjetas.
RTP y FedNow: las vías de crédito en tiempo real
RTP es la red de pagos en tiempo real de The Clearing House. FedNow es la vía instantánea de la Reserva Federal. Ambas son envíos de crédito 24/7 con finalidad inmediata: los equivalentes en Estados Unidos de FedNow y RTP del país. No son ACH y no son una autorización de tarjeta. Un 'pago en tiempo real' en un proceso de pago suele ser una de estas dos, no una venta de Visa más rápida.
Las transferencias son otra cosa distinta
Una transferencia bancaria nacional o internacional es una instrucción bancaria ajena a ACH y RTP, que se usa para movimientos grandes y únicos. No se revierte como un débito ACH y no pertenece a los informes de liquidación de tarjetas. Si un comprador quiere pagar un anticipo por transferencia bancaria, es una vía operativa distinta de la facturación por ACH.
Débito con PIN frente a ACH
Un débito con PIN en la terminal sigue siendo una transacción de la red de tarjetas, enrutada por Visa, Mastercard o una red de débito con PIN, con intercambio (y, para los emisores más grandes, la Regulación II). ACH nunca usa un número de tarjeta. Cotizarlos como una sola 'tarifa de débito' es la manera en que un estado de cuenta agrupado oculta dos precios.
Cómo funciona
Solicite y complete la evaluación de riesgos del comerciante con RapidCents.
Configure terminales, pasarela, terminal virtual y ACH o ACH.
Autorice como venta, como preautorización y luego captura, o como publicación forzada cuando sea necesario.
Los lotes se liquidan; los depósitos de tarjetas y los créditos por vías bancarias aparecen en el mismo informe.
Lea el intercambio, los cargos de la red y la EMDR en el estado de cuenta, o haga el Análisis de comisiones.
Flujos de procesamiento comunes
Venta en mostrador de comercio minorista
Chip, pago sin contacto o banda al pagar, con propina automática y recibo: autorización y captura juntas.
Preautorización y luego captura
Abra la cuenta de un bar, una retención de hotel o una estimación de bomba de gasolina y luego capture el total final dentro de las reglas de la red.
Publicación forzada y MOTO digitada
Pedidos por teléfono y por correo mediante la terminal virtual; publique de forma forzada una venta autorizada por voz cuando la red estaba caída.
Captura de comercio electrónico al enviar
Autorice en línea, capture cuando se envíe el pedido y anule lo que nunca salió del almacén.
Factura por vía bancaria
Cobre una factura de alto valor por ACH (EE. UU.) o ACH / PAD () en lugar de cargarla a una tarjeta comercial.
Cierre del día
Revise los totales de los lotes, resuelva las excepciones y confirme el depósito esperado y la EMDR del día.
Panel e informes
Transacciones, depósitos y excepciones visibles en el panel del comerciante de RapidCents.
Pruébelo: edite los valores y haga clic en los botones
Merchant dashboard
- Today
- $4,218
- Deposits
- $12,482
- Disputes
- 2 open
- In-person
- $842
- Online
- $1,104
- Virtual terminal
- $392
Solo datos de demostración
Integraciones
QuickBooks Online
Sincronice las transacciones liquidadas y las comisiones para una contabilidad automatizada.
Shopify
Conciliación nativa del proceso de pago y de los abonos de fondos para comerciantes de comercio electrónico.
Socios POS principales
Las integraciones certificadas reducen la doble captura en la caja.
Funciona con el procesamiento de pagos
Funciones en la misma cuenta, para que las partes que se indican a continuación se conecten sin una segunda integración ni un segundo contrato.
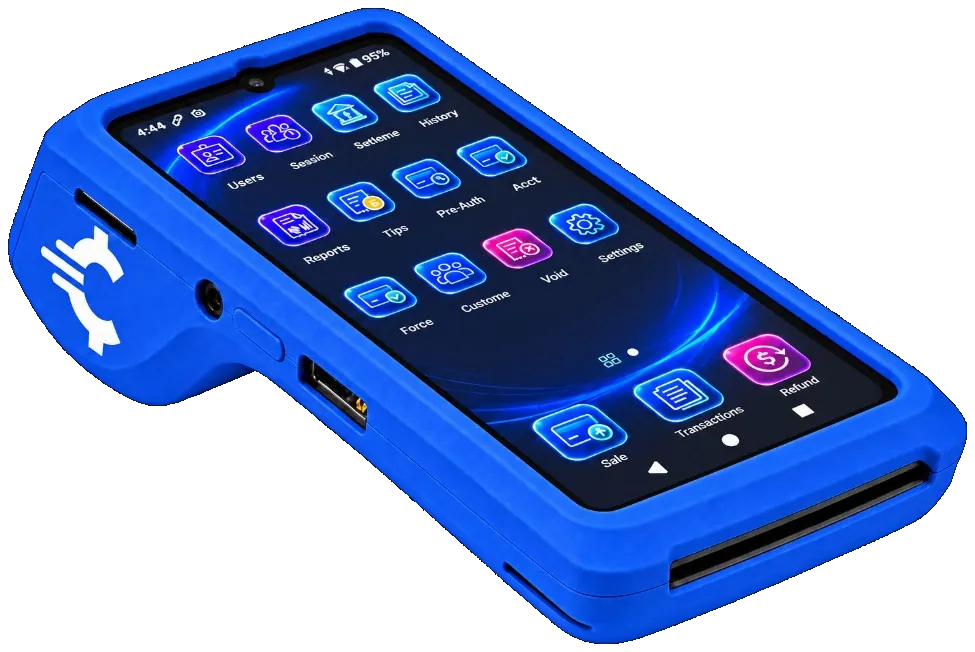
El RapidCents Rivo Go sobre un mostrador, el modelo insignia de la línea Rivo de terminales de tarjeta de mostrador, móviles y compactas. Terminales de pago
Terminales de mostrador, móviles e inteligentes para pagos sin contacto, con chip y con banda en el mostrador.
Explorar
Una página de pago alojado de RapidCents en checkout.rapidcents.com, con el resumen y los totales del pedido a la izquierda y los campos de tarjeta a la derecha, y al pie las garantías de SSL y PCI DSS. Página de pago alojada
Una página de pago con su marca que RapidCents aloja y que mantiene los datos de tarjeta fuera de sus servidores.
Explorar
La terminal virtual de RapidCents: detalles del pago, número de tarjeta, vencimiento y CVV ingresados a mano a la izquierda, con un resumen del pago a la derecha que muestra el monto, la comisión de procesamiento estimada y un botón Procesar pago. Terminal virtual
Ingrese una tarjeta en un navegador para pedidos por teléfono, por correo y de oficina.
Explorar
Un escritorio de integración de pasarela de pagos: respuesta de la API en pantalla y una terminal RapidCents lista para una venta de prueba. Pasarela de pagos
La capa de autorización por la que pasa cada pago en línea de RapidCents.
Explorar
La pantalla de pagos de RapidCents: volumen bruto, cantidad de pagos, tasa de aceptación y reembolsos en la parte superior, una lista de transacciones filtrable debajo y una línea de tiempo del dinero a la derecha que sigue un pago desde la captura hasta el abono de fondos planificado. Panel de control del comercio
Transacciones, depósitos, reembolsos y disputas de todos los canales en un solo lugar.
Explorar
Un comerciante revisa los informes de RapidCents de volumen, mezcla y abonos de fondos, con la terminal que registró las ventas sobre el escritorio. Informes y conciliación
Detalle a nivel de depósito que vincula las liquidaciones con las transacciones que las originan.
Explorar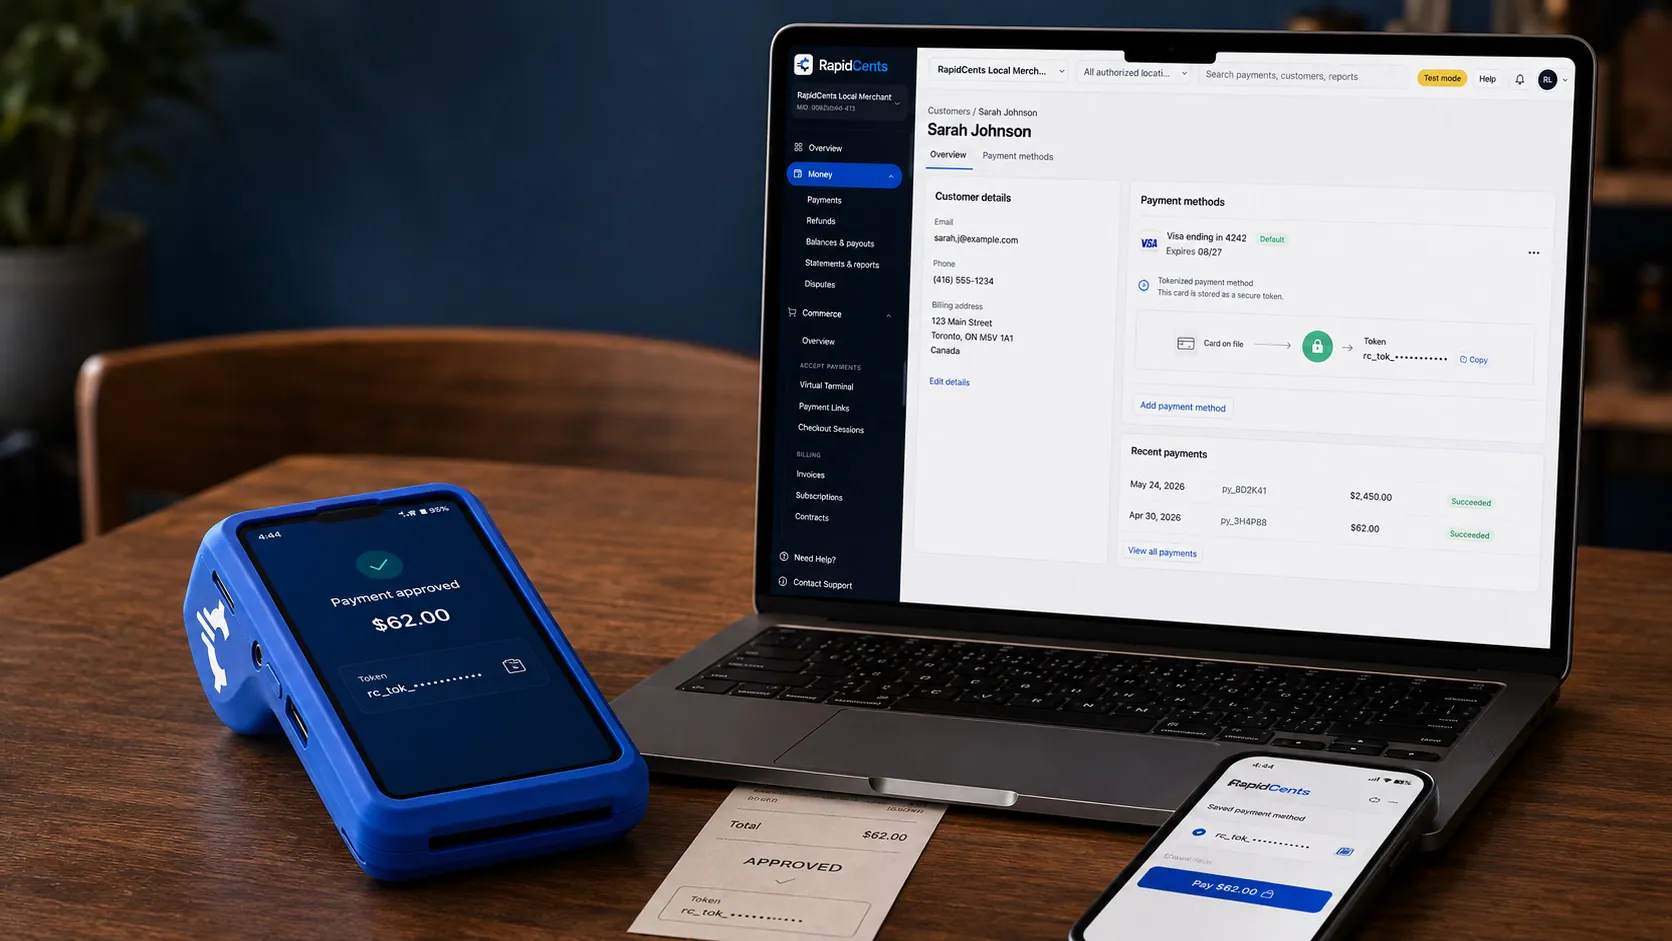
Un token almacenado de RapidCents sustituye el número de tarjeta, con la terminal que capturó la credencial original a su lado. Tokenización
Los números de tarjeta se reemplazan por un token, de modo que no se almacena nada reutilizable en sus sistemas.
Explorar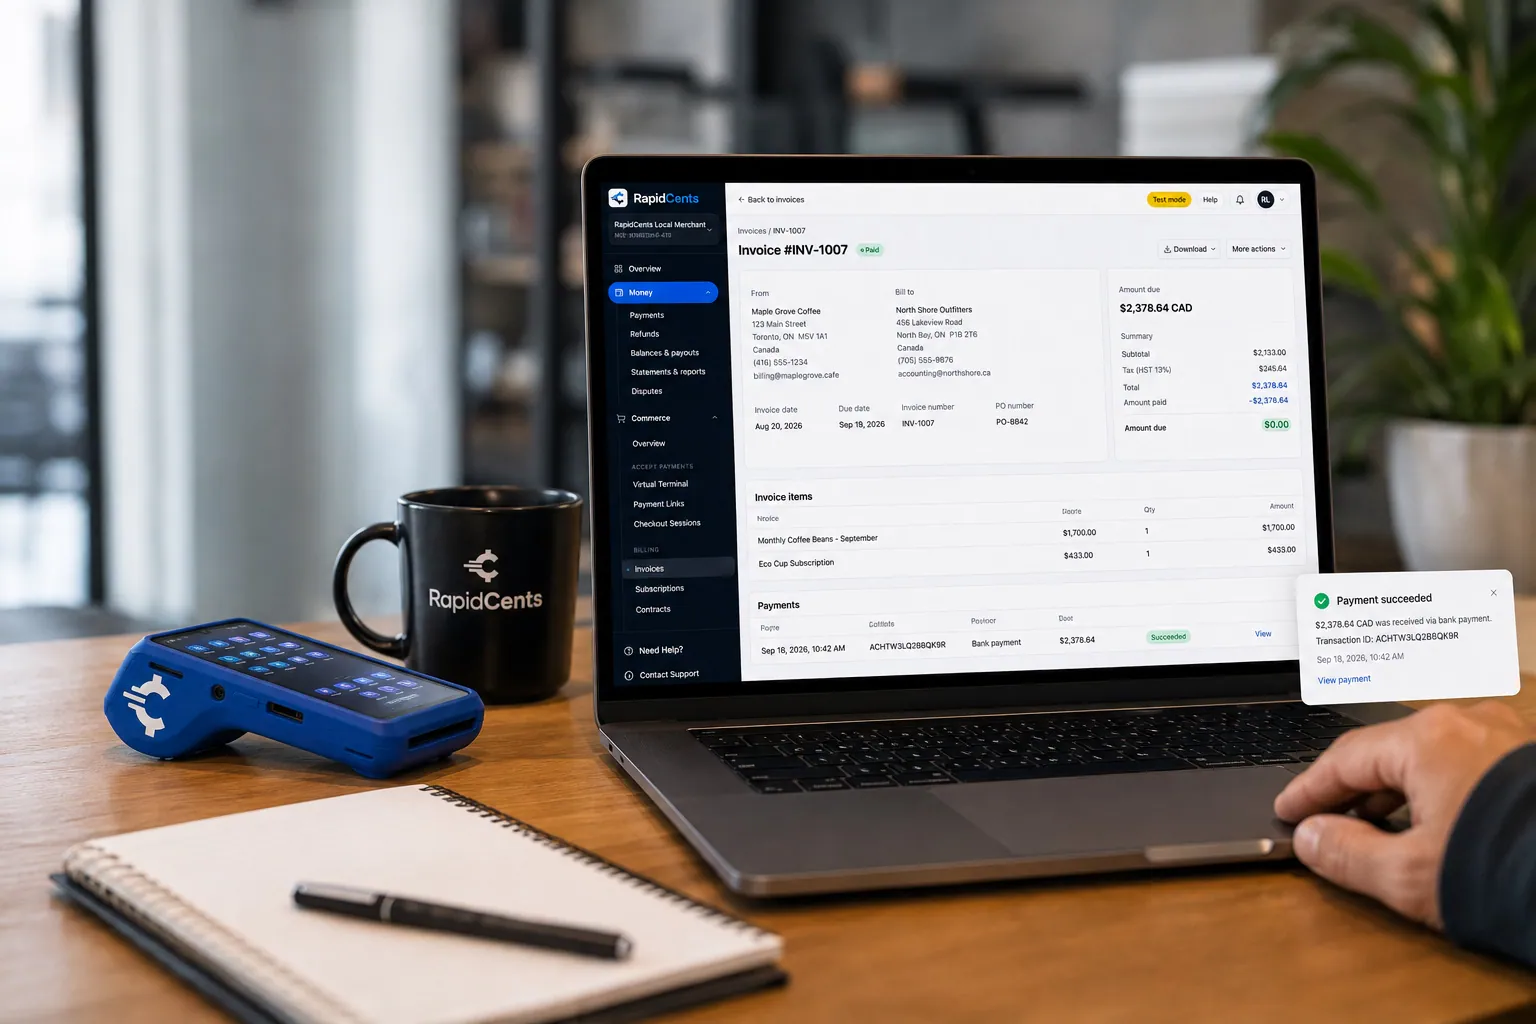
Un comerciante factura a un cliente por débito bancario a través de RapidCents, con captura en terminal de tarjetas disponible en el mismo escritorio. Pagos bancarios
Cobre fondos directamente de una cuenta bancaria para montos mayores o repetidos.
Explorar
La pantalla de pagos recurrentes de RapidCents que muestra suscripciones activas, ingresos recurrentes mensuales, pagos fallidos y próximas renovaciones, sobre una lista de suscripciones con su plan, monto, frecuencia y próxima fecha de facturación. Pagos recurrentes
Calendarios, suscripciones y cuotas facturados desde una credencial guardada.
Explorar


Seguridad
Bóveda conforme a PCI
Datos de tarjeta tokenizados en la captura para reducir el alcance de PCI del comerciante.
Monitoreo de fraude
Controles de velocidad y filtrado de AVS/CVV en los flujos de tarjeta no presente.
Acceso basado en roles
Limite los reembolsos, las anulaciones y las exportaciones de informes según el rol del personal.
Implementación
Llamada de descubrimiento
Defina sus canales, su volumen y sus requisitos de integración.
Evaluación de admisión y riesgos
Envíe los datos del comercio y reciba la aprobación, por lo general, en unos días.
Configuración de canales
Implemente terminales, credenciales de la pasarela o acceso a la terminal virtual.
Soporte para el lanzamiento
Transacciones de prueba y capacitación para el personal de atención directa.
Precios
Intercambio más margen, leído como EMDR
Pague el intercambio interbancario y los cargos de la red de tarjetas sin cambios, más un margen de RapidCents informado. La tarifa de descuento efectiva del comerciante es el total de comisiones sobre el volumen: el Análisis de comisiones la calcula a partir de un estado de cuenta. Sin comisiones ocultas por incumplimiento de PCI.
Tarjetas, monedas y liquidación en Estados Unidos
Lo que acepta una cuenta de RapidCents en Estados Unidos, la moneda en que liquida y cuándo llega el dinero.
Tarjetas y métodos de pago aceptados
Tarjetas Visa, Mastercard, American Express, Discover, UnionPay y Diners Club de cualquier país, además de débito con PIN, Apple Pay, Google Pay y pagos bancarios ACH, en una sola cuenta de comerciante.
Más de 137 monedas, liquidadas en USD
Acepte más de 137 monedas de clientes de todo el mundo y reciba cada depósito en USD, directamente en su cuenta bancaria de EE. UU.
Fondos al siguiente día hábil y conciliación
Los lotes se cierran cada noche y los depósitos llegan el siguiente día hábil, según los horarios de corte y la elegibilidad, con informes por depósito en un solo panel de RapidCents.
Preguntas sobre el procesamiento de pagos
¿Admiten tanto pagos en persona como en línea?
Sí. Una sola cuenta de comerciante cubre terminales, pasarela, enlaces de pago, terminal virtual y ACH o ACH, con informes unificados.
¿Qué tan rápido es el financiamiento?
Los comerciantes elegibles suelen recibir depósitos el siguiente día hábil después de la liquidación del lote. Se aplican horas de corte y feriados. Los créditos por vías bancarias (ACH, ACH, RTP, FedNow y RTP) siguen la compensación propia de la vía, no el intercambio de tarjetas.
¿Puedo conservar mi POS actual?
En muchos casos, sí. Nos integramos con socios POS certificados o ofrecemos terminales independientes. El procesador igualmente fija precios distintos para tarjeta presente, digitada y CNP, porque las redes lo hacen.
¿Qué tarjetas y vías se aceptan?
Visa, Mastercard, American Express y débito con PIN donde sea compatible, además de ACH en Estados Unidos y ACH / PAD en todo el mundo. El crédito en tiempo real usa RTP, FedNow o FedNow y RTP según el país.
¿Cuál es la diferencia entre un procesador de pagos y una pasarela de pagos?
El procesador mueve la transacción entre las redes de tarjetas y los bancos y liquida el dinero en su cuenta. La pasarela es la capa de software que lleva la solicitud desde un sitio web o una aplicación hasta esa red. RapidCents ofrece ambos en una sola cuenta de comerciante, así que una integración de pasarela y una terminal de mostrador se reportan y se liquidan juntas.
¿En qué se diferencia el precio de intercambio más margen del precio agrupado?
El precio agrupado o de tarifa plana cotiza un solo número combinado que oculta lo que cobraron las redes de tarjetas. El intercambio más margen transfiere al costo el intercambio y los cargos de la red de tarjetas, y muestra encima un margen de RapidCents informado, línea por línea en el estado de cuenta. Hace visible el costo de cada tipo de tarjeta, algo que importa más cuando su mezcla de tarjetas deja de ser uniforme.
¿Cuál es la diferencia entre el intercambio y un cargo de la red?
El intercambio se paga al banco que emitió la tarjeta del cliente. Un cargo de la red (una comisión de la marca de la tarjeta) se paga a la red —Visa, Mastercard, Amex o Discover— por transportar la transacción. Ambos son tablas públicas, idénticas en todos los procesadores. Ninguno es el margen de RapidCents. La página de intercambio más margen nombra las tablas y enlaza las fuentes primarias.
¿Qué es la EMDR y en qué se diferencia de la comisión de descuento?
La tarifa de descuento efectiva del comerciante (EMDR) es el costo total de procesamiento dividido entre el volumen procesado en un período. La comisión de descuento de un estado de cuenta es el costo que paga el comerciante por aceptar la tarjeta: históricamente, un solo porcentaje combinado que se descuenta del depósito. En intercambio más margen, esa línea debe desglosarse en intercambio + cargo de la red + margen. Si sigue llegando como un solo porcentaje, el estado de cuenta es agrupado. El Análisis de comisiones calcula la EMDR a partir del estado de cuenta que usted ya tiene.
¿Cuál es la diferencia entre una venta, una preautorización y una publicación forzada?
Una venta autoriza y captura juntas, y se usa cuando se conoce el total. Una preautorización retiene un monto estimado (cuenta de un bar, hotel, bomba de gasolina) y se captura después por el monto real, o vence y se libera. Una publicación forzada captura contra un código de aprobación obtenido fuera de la vía en línea: autorización por voz cuando la red estaba caída, o almacenamiento y reenvío. No es una forma de cobrar una tarjeta rechazada. La terminal virtual es donde se ingresan las ventas MOTO digitadas y muchas publicaciones forzadas.
¿ACH es lo mismo que ACH, y dónde encajan RTP y FedNow y RTP?
ACH es la Automated Clearing House de Estados Unidos. En todo el mundo, el cobro equivalente es un débito ACH, a menudo un débito ACH (PAD) bajo la asociación nacional de pagos. Llamar 'ACH' a un débito es una etiqueta estadounidense para una vía. RTP (The Clearing House) y FedNow (Reserva Federal) son envíos de crédito en tiempo real de Estados Unidos; FedNow y RTP es la contraparte. Ninguno es una autorización de tarjeta y ninguno se cotiza como un porcentaje del intercambio.
¿Quién decide si se aprueba un pago con tarjeta?
El banco que emitió la tarjeta del cliente. RapidCents envía la autorización y muestra la respuesta del emisor en la terminal o en la API, para que el personal pueda completar la venta con otra tarjeta, otro método o una entrada de AVS corregida. Cada resultado se puede buscar en el panel junto a las aprobaciones.
¿Necesito cuentas de comerciante separadas para mi tienda y mi sitio web?
No. Una sola cuenta de comerciante de RapidCents cubre terminales, pasarela, enlaces de pago, terminal virtual y pagos bancarios por ACH, y todos los canales reportan en el mismo panel. Las ventas con tarjeta presente, digitadas y con tarjeta no presente igualmente tienen precios distintos, porque las redes las tratan de manera distinta.
¿Cuál es la diferencia entre una anulación y un reembolso?
Una anulación cancela una autorización antes de que se liquide, por lo que no se mueve dinero y no se genera intercambio. Un reembolso es una transacción nueva posterior a la liquidación, con su propio costo de red. Una vez que el lote se envió, un reembolso es la única forma de revertir una venta.
Productos relacionados
Un escritorio de integración de pasarela de pagos: respuesta de la API en pantalla y una terminal RapidCents lista para una venta de prueba. Pasarela de pagos
La pasarela de pagos de RapidCents expone puntos de conexión REST para autorizar, capturar, anular, reembolsar y…
ExplorarUn comerciante factura a un cliente por débito bancario a través de RapidCents, con captura en terminal de tarjetas disponible en el mismo escritorio. ACH / pagos bancarios
Los pagos bancarios son adecuados para facturas recurrentes y de alto valor, donde las comisiones de tarjeta son la herramienta equivocada. Cobre…
ExplorarLa terminal virtual de RapidCents: detalles del pago, número de tarjeta, vencimiento y CVV ingresados a mano a la izquierda, con un resumen del pago a la derecha que muestra el monto, la comisión de procesamiento estimada y un botón Procesar pago. Terminal virtual
La terminal virtual de RapidCents permite al personal autorizado ingresar pagos de pedidos por correo y por teléfono…
Explorar
Dé el siguiente paso
Hable con un especialista de RapidCents
El Análisis de comisiones de RapidCents lee un estado de cuenta de procesamiento y muestra el intercambio por separado del margen. Cargue un estado de cuenta para obtener un desglose inmediato, o abra una cuenta de comerciante y comience a aceptar pagos en una sola cuenta.
- Sin compromiso
- Especialistas en pagos, no un centro de llamadas
- Carga segura del estado de cuenta



