


Automatisez les abonnements et la facturation par versements
La facturation récurrente n’est pas un paiement répété : c’est une carte tokenisée, un calendrier, une politique de relance et une preuve de consentement. Le revenu qu’elle perd se perd surtout sur des cartes expirées, pas sur des annulations. RapidCents facture à intervalle hebdomadaire, mensuel, trimestriel ou sur mesure, avec essais et prorata, relance les cartes échouées aux jours 3, 7 et 14 avec avis au client, et rafraîchit les cartes remplacées par la mise à jour des cartes lorsque l’émetteur participe. Chaque pause, modification et annulation est journalisée.
- Spécialistes canadiens
- Interchange-plus disponible
- Migration accompagnée
- Support post-lancement
Pour qui
Abonnements et adhésions
Des plans mensuels ou annuels où le renouvellement est le revenu, et RapidCents signale les cycles qui demandent encore une personne pour qu’ils ne ressemblent pas à un départ.
Cliniques et plans de traitement
Des soins répartis sur plusieurs visites, dont l’échéancier est convenu une fois puis s’exécute.
Entreprises qui offrent des versements
Un achat important divisé en paiements égaux, encaissés selon un calendrier plutôt que relancés.
Défis courants
L’attrition involontaire
Les cartes expirent et sont remplacées. Un renouvellement qui échoue pour cette raison annule un revenu que personne n’a décidé d’annuler, et le client l’ignore souvent.
Des relances sans politique
Relancer immédiatement échoue de la même façon. Un calendrier de relance avec avis donne un tout autre résultat qu’une boucle.
Un consentement jamais consigné
Une charge récurrente doit être autorisée, et c’est cette trace qui décide de l’issue d’un litige.
Approche RapidCents
Définir le plan : montant, intervalle, essai ou frais d’ouverture, et règle de prorata pour les changements en cours de cycle.
Recueillir la carte et le consentement à l’inscription, par le checkout ou un lien, pour que la carte soit tokenisée dès le départ.
Laisser le calendrier s’exécuter : le moteur fixe la prochaine date et débite le jeton sans ressaisie.
Traiter l’échec par politique : relances aux jours 3, 7 et 14 avec avis, et mise à jour des cartes là où l’émetteur participe.
Exporter les cycles réussis vers les rapports de revenus et traiter la file d’exceptions plutôt que l’ensemble du portefeuille.
Capacités recommandées
Intervalles flexibles
Hebdomadaire, mensuel, trimestriel ou cadence sur mesure, avec périodes d’essai et frais d’ouverture intégrés au plan.
Relances de recouvrement
Cartes échouées relancées aux jours 3, 7 et 14 avec alertes, plutôt qu’immédiatement et en boucle.
Mise à jour des cartes
Cartes expirées ou remplacées rafraîchies automatiquement lorsque l’émetteur participe, pour que le cycle suivant passe sans appeler le client.
Prorata
Les changements de plan en cours de cycle deviennent un crédit sur la facture suivante plutôt qu’un ajustement manuel.
Consentement et journal
L’autorisation récurrente est consignée à l’inscription, et chaque pause, modification et annulation est journalisée avec son auteur.
Produits associés
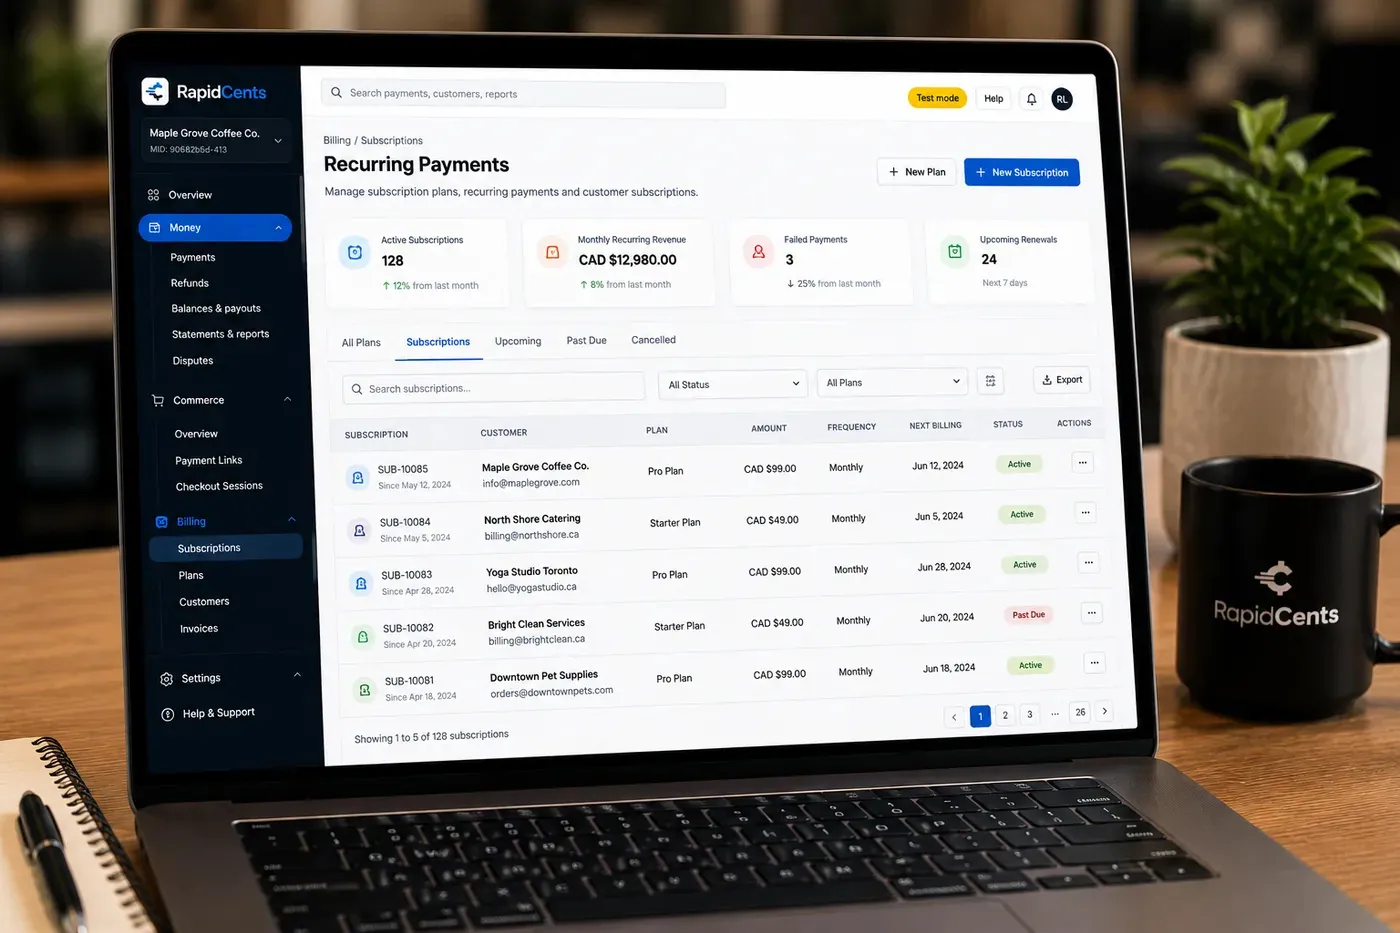
L'écran des paiements récurrents RapidCents : abonnements actifs, revenus récurrents, paiements échoués et renouvellements, puis la liste des forfaits, montants et prochaines facturations. Paiements récurrents
Les paiements récurrents RapidCents gèrent abonnements, renouvellements adhésion et échéanciers avec…
Découvrir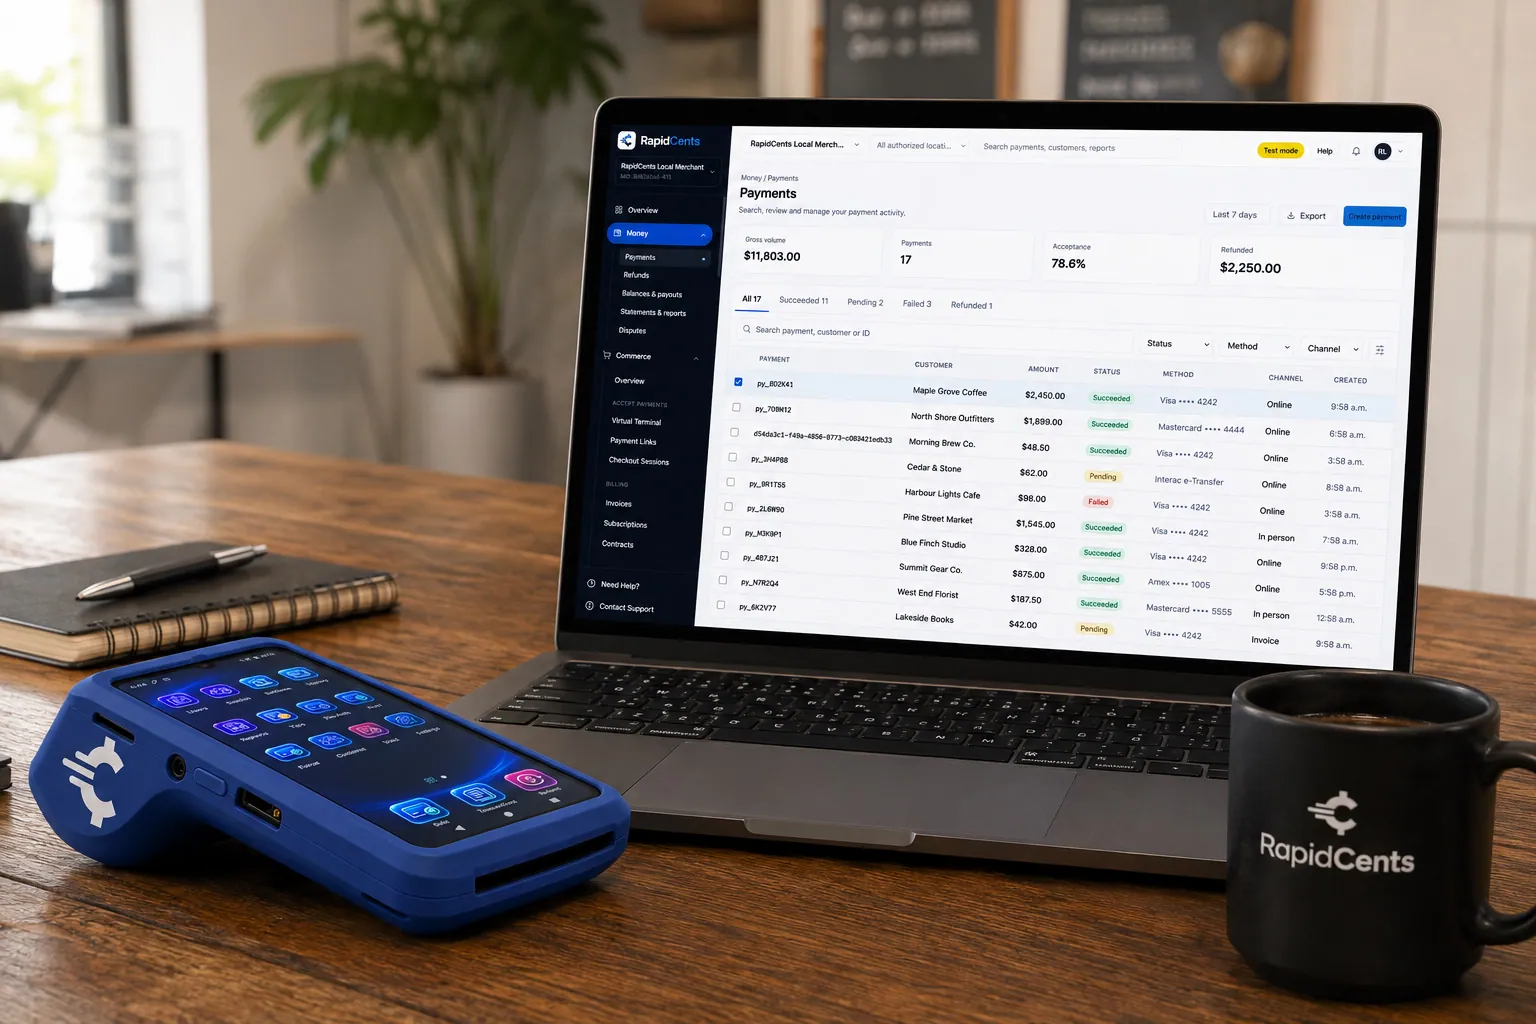
Un poste d'intégration de passerelle : réponse API à l'écran, terminal RapidCents prêt pour une vente test. Passerelle de paiement
La passerelle RapidCents expose des points REST pour autoriser, capturer, annuler, rembourser et tokeniser…
Découvrir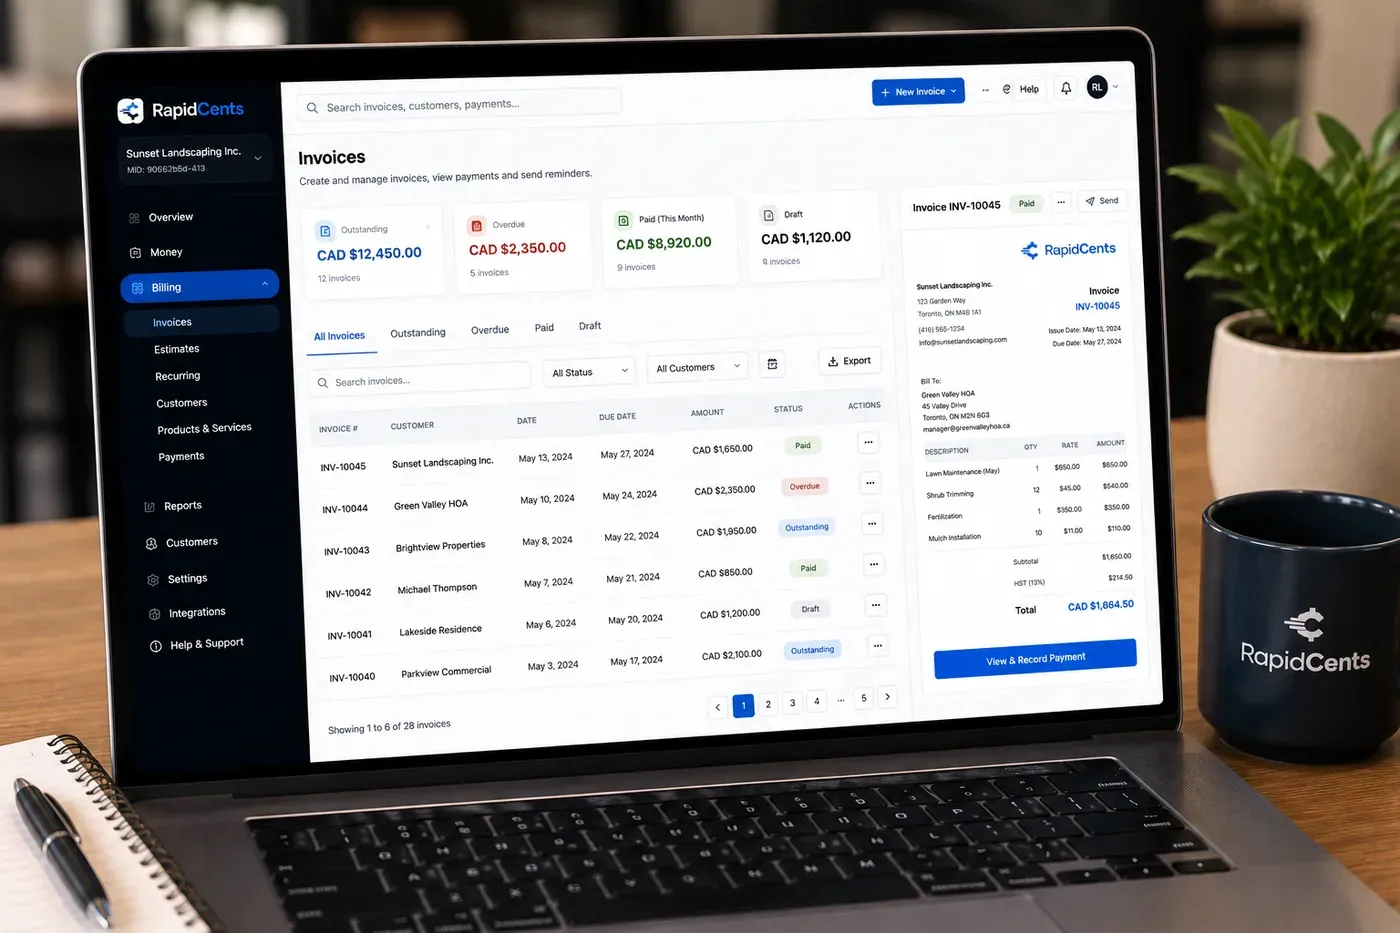
L'écran des factures RapidCents : totaux en souffrance, en retard, payés et brouillons, la liste des factures, et l'aperçu d'une facture avec un bouton pour enregistrer le paiement. Facturation
La facturation RapidCents aide services professionnels, contracteurs et fournisseurs B2B à créer factures…
Découvrir


Implémentation
Conception des plans
Associer ce que vous vendez aux intervalles, essais et politiques de relance. L’essentiel du travail est de décider les règles.
Parcours d’inscription
Ajouter l’étape d’enregistrement de la carte au checkout ou au lien, pour que la carte soit mise au coffre au moment de l’accord.
Modèles d’avis
Avis avant prélèvement et courriels d’échec rédigés dans vos mots : ce sont les messages que les clients lisent vraiment.
Configuration des rapports
Exports de revenus prêts pour les finances avant le premier cycle, pour que le premier mois se ferme normalement.
Ce qui ne change pas
Vos prix et la structure de vos plans
Intervalles, essais et montants restent les vôtres. Le moteur facture ce que vous définissez.
L’expérience du client
Une carte enregistrée débitée à l’échéance produit un reçu, pas un checkout. Rien ne demande au client d’agir, sauf en cas d’échec.
Le traitement des données de carte
Les cartes sont tokenisées au coffre. Le personnel ne voit jamais un numéro complet, ni avant ni après la création de l’abonnement.
Questions fréquentes
Pourquoi un renouvellement échoue-t-il sans annulation?
Presque toujours parce que la carte a expiré ou a été remplacée après une perte ou une compromission ailleurs. Le client ignore souvent qu’un abonnement en dépendait.
La mise à jour des cartes règle-t-elle tous les cas?
Non. Elle fonctionne lorsque l’émetteur participe au service des réseaux. Sinon, ce sont le calendrier de relance et l’avis au client qui récupèrent le paiement.
Un client peut-il être débité après une annulation?
L’annulation met fin au calendrier. La pause conserve le plan et le jeton mais saute des cycles : c’est une action distincte, journalisée séparément. Confondre les deux est une source fréquente de litiges.
Comment la taxe est-elle traitée?
Elle peut être fixée par plan ou transmise depuis votre catalogue par l’API lorsqu’elle varie selon le client ou la juridiction.
Quelles preuves comptent si un abonné conteste?
L’autorisation récurrente recueillie à l’inscription, l’historique des avis et le détail de la transaction. La facturation récurrente attire les litiges de reconnaissance, auxquels répondent un consentement consigné et un avis avant prélèvement.
Peut-on reprendre un portefeuille d’abonnements existant?
Les échéanciers s’importent. Les cartes enregistrées derrière sont la vraie question et dépendent du fournisseur sortant. Si les jetons ne se transfèrent pas, il faut faire ressaisir une carte.
Que se passe-t-il quand un abonné change de plan en cours de cycle?
Le prorata s’en occupe : l’écart devient un crédit sur la facture suivante plutôt qu’un ajustement manuel. La définition du plan porte le montant, l’intervalle, l’essai ou les frais d’ouverture et la règle de prorata.
Qui peut créer ou modifier un abonnement, et est-ce consigné?
L’accès suit les rôles du compte, et chaque pause, modification et annulation est journalisée avec son auteur. Les cartes restent tokenisées au coffre-fort de cartes : le personnel ne voit jamais un numéro complet, ni avant ni après la création.
Prochaine étape
Parlez à un spécialiste RapidCents
Fee Check de RapidCents lit un relevé de traitement et sépare l’interchange de la marge. Téléversez un relevé pour une analyse instantanée, ou ouvrez un compte marchand et commencez à encaisser sur un seul compte.
- Sans engagement
- Spécialistes paiement au Canada
- Téléversement sécurisé



