


Sécurité et fraude, Articles
3-D Secure, rétrofacturations et prévention de la fraude. 26 articles dans articles, écrits pour les commerçants canadiens : ce que couvre sécurité et fraude, ce qu’il faut vérifier sur votre propre relevé et les décisions que cela change.
Sécurité et fraude
Sécurité et fraude
3-D Secure, rétrofacturations et prévention de la fraude.
Sur ce rayon
Un terminal de paiement RapidCents, là où commence la protection contre la fraude et les rétrofacturations Comment RapidCents peut garantir moins de rétrofacturations
Mani Rahnama, fondateur de RapidCents, explique la Garantie de réduction des rétrofacturations RapidCents : comment le taux de rétrofacturation d’un commerçant admissible est mesuré par rapport à son propre historique vérifié, ce qu’il faut pour être admissible et la technologie antifraude et de gestion des litiges développée à l’interne qui rend la promesse possible.
Découvrir
Comprendre et renforcer la prévention de la fraude à l'ère numérique La prévention de la fraude à l'ère numérique
La prévention de la fraude regroupe les stratégies et les technologies — apprentissage automatique, surveillance en temps réel, automatisation et boucles de rétroaction de données — qui arrêtent les transactions frauduleuses en ligne avant qu'elles ne se produisent. Elle protège les entreprises et les consommateurs contre les dommages financiers et de réputation, décourage les attaques par une vérification en plusieurs couches, réduit les coûts d'enquête et renforce la confiance des clients dans les secteurs bancaire, de l'assurance, de la santé et public.
Découvrir
Comment le traitement sécuritaire des cartes de crédit peut stimuler vos ventes Comment le traitement sécuritaire des cartes stimule les ventes
Le traitement sécuritaire des cartes de crédit protège les transactions par le chiffrement, la tokenisation et la conformité PCI DSS. Cette protection stimule les ventes de façon mesurable : les clients qui font confiance à une caisse concluent plus d'achats et reviennent plus souvent, les pertes liées à la fraude et les frais de rétrofacturation diminuent, et une expérience de paiement visiblement sécuritaire et rapide réduit l'abandon de panier et distingue l'entreprise de ses concurrents.
Découvrir
3D Secure : la méthode intelligente pour prévenir les rétrofacturations et la fraude 3D Secure : la méthode intelligente pour prévenir la fraude
3D Secure prévient les rétrofacturations et la fraude en ajoutant une étape d'authentification, comme un mot de passe à usage unique ou une vérification biométrique, avant qu'un paiement par carte en ligne ne soit complété. Les transactions authentifiées filtrent les débits non autorisés, rendent la fraude amicale plus difficile à réclamer, et transfèrent la responsabilité des rétrofacturations du commerçant vers l'émetteur de la carte, tandis que 3D Secure 2.0 garde l'expérience de caisse rapide et sans friction.
Découvrir
5 mythes sur les rétrofacturations qui nuisent à vos profits 5 mythes sur les rétrofacturations qui nuisent à vos profits
Les mythes courants sur les rétrofacturations coûtent réellement de l'argent aux commerçants. Les rétrofacturations ne sont pas toujours la faute du client, les litiges sont gagnables avec une preuve de livraison et des registres signés, les rétrofacturations ne sont pas un coût inévitable, les remboursements et les rétrofacturations sont fondamentalement différents, et les outils de prévention offrent habituellement un meilleur rendement que le traitement manuel. Les frais varient de 20 $ à 100 $ par litige, et des taux élevés peuvent faire grimper les tarifs ou entraîner la fermeture d'un compte marchand.
Découvrir
Erreurs courantes de conformité PCI et comment les éviter Erreurs courantes de conformité PCI et comment les éviter
Les erreurs de conformité PCI les plus courantes sont de croire que confier les paiements à un tiers équivaut à une conformité complète, de penser que ne pas stocker les données de carte élimine les obligations, d'utiliser des mots de passe faibles ou partagés, de négliger les mises à jour et les correctifs logiciels, et de ne pas réévaluer sa conformité chaque année. Pour les éviter : remplir le bon SAQ, imposer l'authentification multifactorielle, garder les systèmes à jour et réduire la portée grâce à la tokenisation et aux pages de paiement hébergées.
Découvrir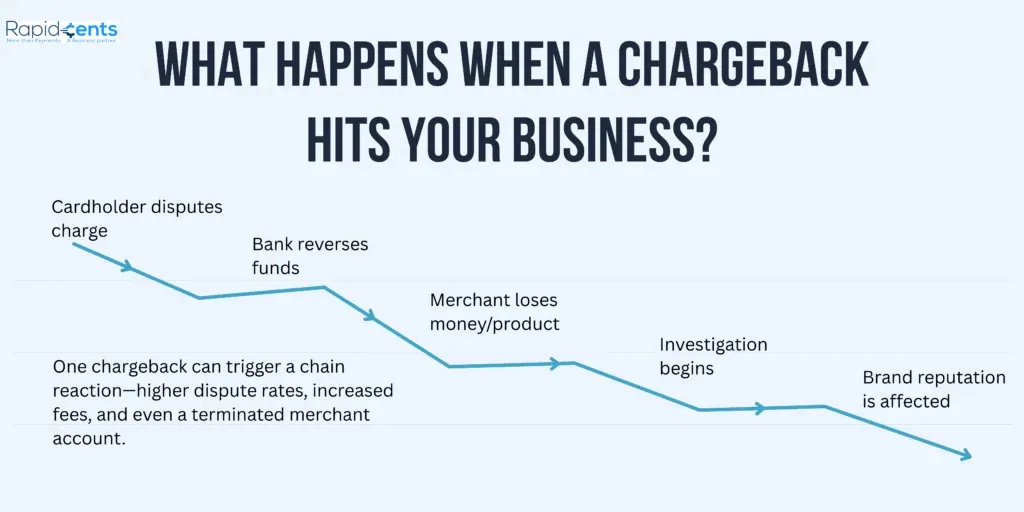
Rétrofacturations et prévention de la fraude de paiement en 2025 : tactiques, outils et perspectives Rétrofacturations et prévention de la fraude en 2025
Prévenir les rétrofacturations et la fraude de paiement en 2025 exige de comprendre pourquoi les litiges surviennent (fraude, fraude amicale, problèmes de livraison et de facturation), de les combattre par le representment avec des codes de motif et des preuves soumises dans un délai de 7 à 30 jours, d'envisager l'assurance rétrofacturation comme filet de sécurité, et de déployer une détection alimentée par l'IA avec notation de risque par apprentissage automatique, biométrie comportementale et empreinte numérique d'appareil, en plus de politiques claires et de descripteurs de facturation.
Découvrir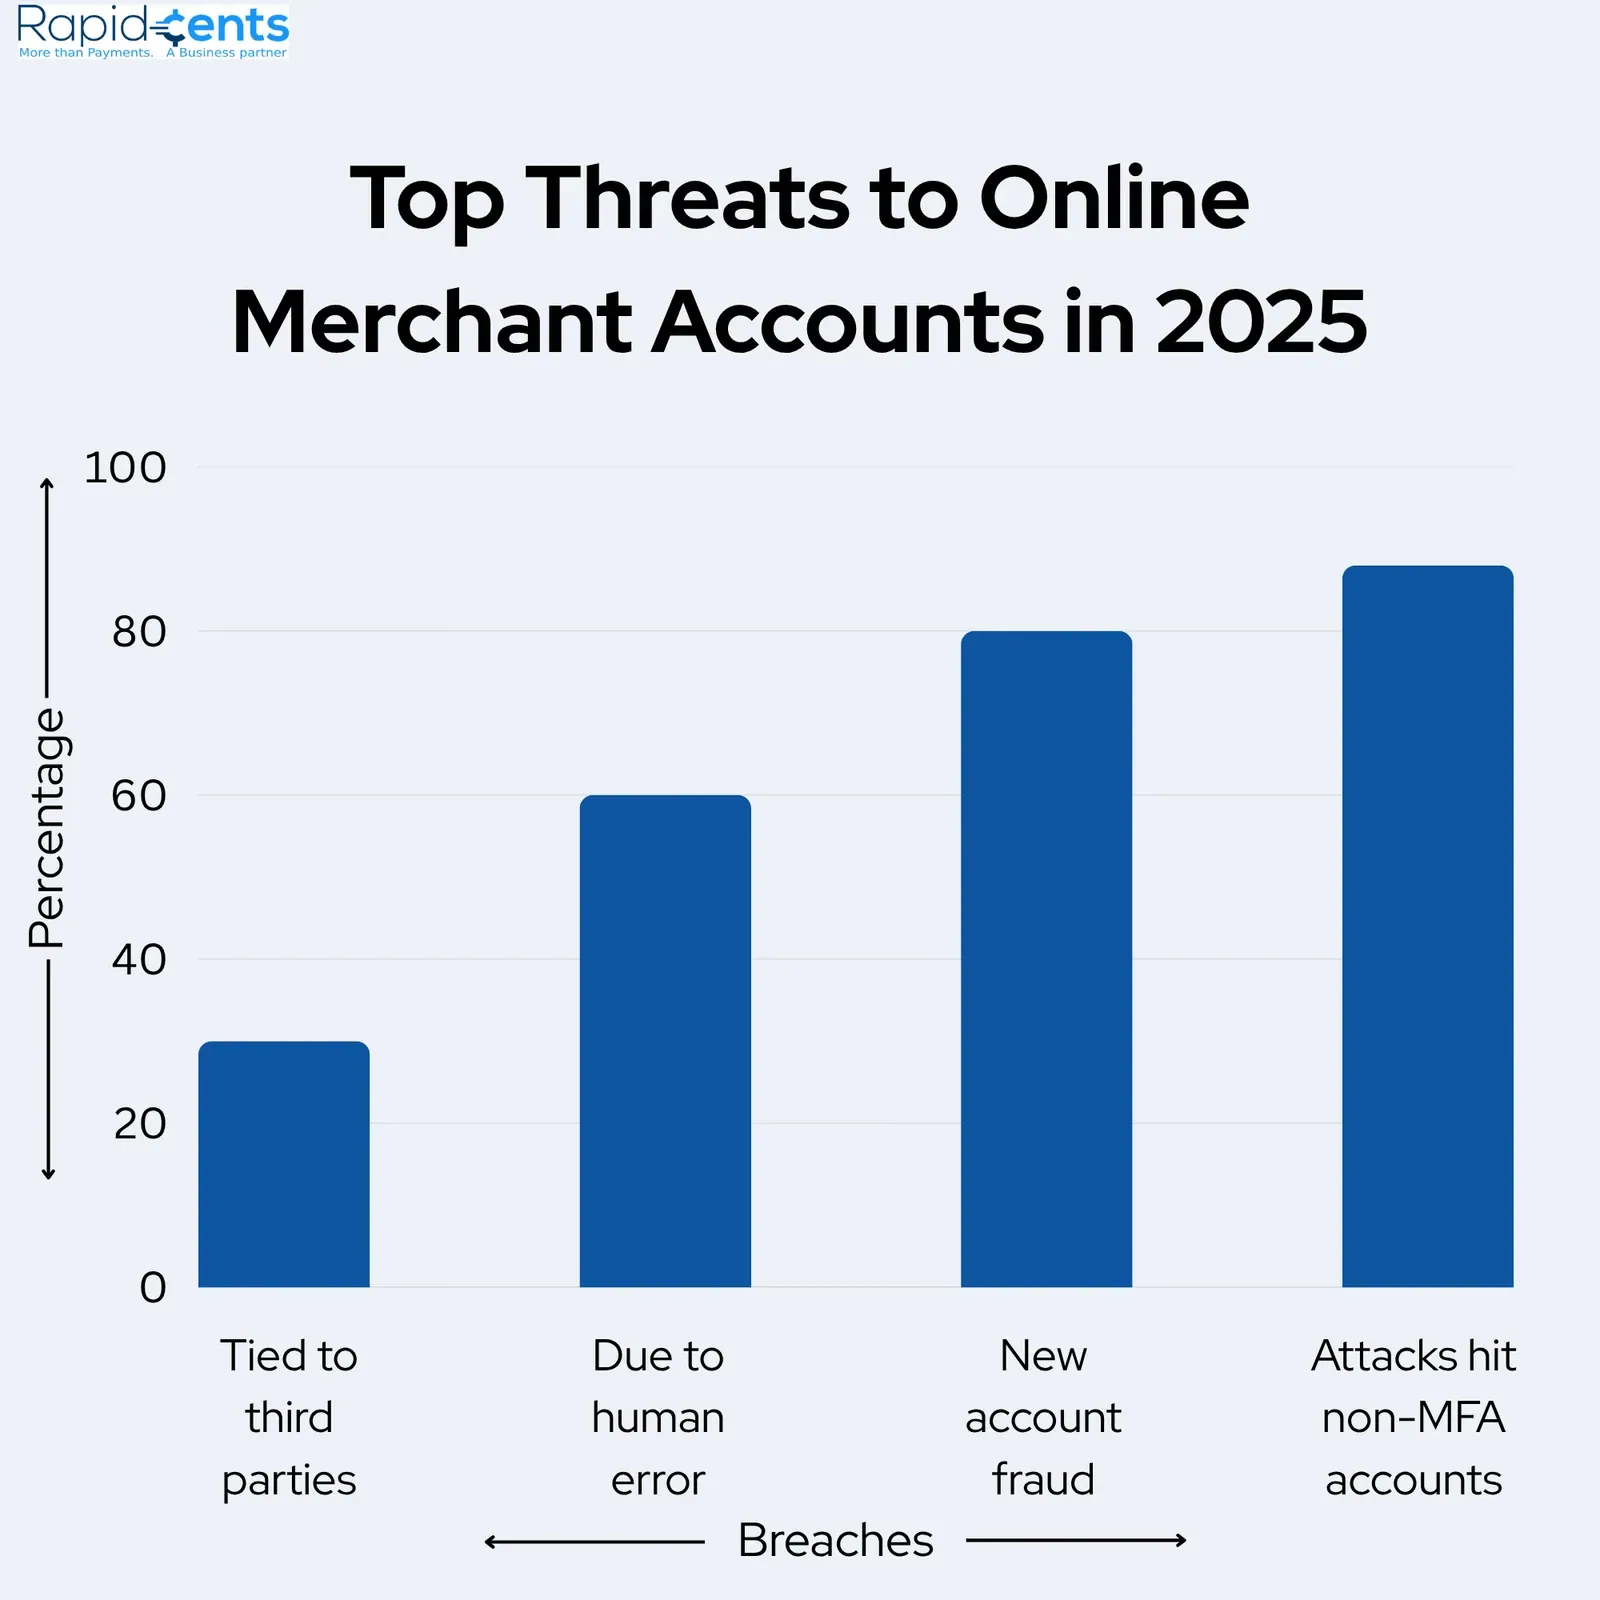
Conseils de sécurité pour protéger votre compte marchand en ligne en 2025 Conseils de sécurité pour protéger son compte marchand en ligne
Pour protéger un compte marchand en ligne, adoptez une détection de la fraude propulsée par l'IA qui surveille le comportement des transactions en temps réel, respectez la norme PCI DSS v4.0.1, exigez l'authentification multifacteur (AMF) sur toutes les connexions, dépistez la fraude par identité synthétique, vérifiez vos intégrations tierces, formez votre personnel contre l'hameçonnage, corrigez vos logiciels rapidement et surveillez les transactions au moyen d'une notation de fraude en direct. Des défenses en couches réduisent les pertes liées à la fraude et renforcent la confiance des clients.
Découvrir
Dans les coulisses des chiffres : comment l'IA détecte 91,7 % de la fraude dans les transactions financières en temps réel Comment l'IA détecte 91,7 % de la fraude dans les transactions en temps réel
DeFiSentinel, l'architecture de sécurité financière décentralisée propulsée par l'IA de RapidCents, détecte la fraude avec un score F1 de 91,7 % (précision de 92,4 %, rappel de 91,1 %) en 2,3 ms par transaction. Elle combine un réseau de neurones profond entraîné sur 450 000 transactions avec un apprentissage fédéré qui garde les données brutes en local, des registres blockchain pour des dossiers infalsifiables et des contrats intelligents pour la vérification automatisée.
Découvrir
Le rôle des terminaux virtuels dans la réduction de la fraude au paiement Comment les terminaux virtuels réduisent la fraude au paiement
Les terminaux virtuels réduisent la fraude au paiement en combinant le chiffrement et la tokenisation des données de carte, une infrastructure conforme à la norme PCI DSS, l'authentification à deux facteurs et biométrique, ainsi que des outils de gestion des risques comme les contrôles de vélocité des transactions, la géolocalisation IP et le blocage de sources connues. Comme les commerçants traitent les paiements par téléphone, par la poste et en ligne au moyen d'un portail Web sécurisé, les données sensibles de carte ne dépendent jamais d'un matériel physique.
Découvrir
Stratégies pour détecter et prévenir l'utilisation non autorisée de carte Détecter et prévenir l'utilisation non autorisée de carte
L'utilisation non autorisée de carte — du clonage à l'hameçonnage, en passant par la fraude sans carte présente et la prise de contrôle de compte — se détecte par une surveillance des transactions en temps réel qui signale les écarts par rapport aux habitudes de dépense de référence d'un titulaire de carte, des modèles d'apprentissage automatique entraînés sur des transactions légitimes et frauduleuses, et des alertes configurables. La prévention combine l'authentification à deux facteurs et biométrique, le chiffrement, la tokenisation et la formation de sensibilisation pour les clients et les employés.
Découvrir
Comment l'IA transforme le traitement des paiements et la détection de fraude Comment l'IA transforme le traitement des paiements et la détection de fraude
L'IA transforme le traitement des paiements et la détection de fraude en analysant de vastes données de transaction en temps réel, en reconnaissant les tendances de comportement légitime et en signalant les anomalies dès qu'elles surviennent. Les modèles d'apprentissage automatique apprennent continuellement des nouvelles données, ce qui leur permet de s'adapter aux tactiques de fraude en évolution, d'atteindre une précision supérieure aux systèmes fondés sur des règles, et de réduire les faux positifs qui bloquent les clients légitimes.
Découvrir
Le chiffrement derrière le traitement logiciel des cartes de crédit Le chiffrement derrière le traitement logiciel des cartes de crédit
Le chiffrement protège les données de carte de crédit en brouillant les numéros de carte, les noms, les dates d'expiration et les codes de sécurité en texte chiffré illisible que seul le détenteur de la clé de déchiffrement peut restaurer. Le logiciel de paiement combine SSL/TLS pour les données en transit, AES pour les données stockées, RSA pour l'échange de clés, et une gestion des clés exigée par la PCI DSS pour garder les transactions sécuritaires.
Découvrir
Le rôle de la vérification d'identité dans le traitement des cartes de crédit Le rôle de la vérification d'identité dans le traitement des cartes de crédit
La vérification d'identité confirme que les titulaires de carte et les commerçants sont bien qui ils prétendent être, à l'aide de pièces d'identité gouvernementales, de vérifications d'adresse, de biométrie et de recoupement automatisé de bases de données. Elle prévient les transactions non autorisées, le vol d'identité et la prise de contrôle de compte, satisfait les règlements de connaissance du client (KYC) et de lutte contre le blanchiment d'argent (AML), et réduit les rétrofacturations — en faisant la première ligne de défense dans le traitement des cartes de crédit.
Découvrir
L'évolution de la fraude au paiement L'évolution de la fraude au paiement
La fraude au paiement a évolué des billets falsifiés et des billets de banque contrefaits à l'écrémage de carte, à l'hameçonnage, aux violations de données à grande échelle, aux menaces persistantes avancées et à l'échange de cartes SIM. Chaque vague a été contrée par de nouvelles mesures — le chiffrement SSL/TLS, la tokenisation, l'authentification à deux facteurs et biométrique, et la détection de la fraude par apprentissage automatique — tandis que des réglementations comme PCI DSS et le RGPD établissent des obligations de sécurité de base pour quiconque traite des données de paiement.
Découvrir
De Vancouver à St. John's : comment le logiciel de paiement sécurisé unifie les entreprises canadiennes Logiciel de paiement sécurisé pour les entreprises canadiennes
Le logiciel de paiement sécurisé protège les entreprises canadiennes en chiffrant et en tokenisant les données transactionnelles, en appliquant des contrôles d'accès multifacteurs, et en gardant les commerçants conformes aux réglementations fédérales comme la lutte contre le blanchiment d'argent et la connaissance du client. Des jeunes pousses de Vancouver aux exportateurs de Terre-Neuve, il offre aux entreprises de toute taille et région une assise commune et fiable pour accepter les paiements.
Découvrir
Stratégies de prévention de la fraude aux paiements électroniques pour les entreprises canadiennes Prévention de la fraude aux paiements électroniques au Canada
Les entreprises canadiennes peuvent prévenir la fraude aux paiements électroniques en superposant l'authentification multifacteur et la vérification biométrique, en déployant une détection de fraude par IA et apprentissage automatique avec analytique comportementale, en formant les employés à reconnaître l'hameçonnage et l'ingénierie sociale, en menant des campagnes de sensibilisation des clients, en surveillant les transactions en temps réel, et en s'associant à des processeurs de paiement réputés. La conformité à la LPRPDE, aux règles de lutte contre le blanchiment d'argent et à la Loi canadienne sur les paiements est tout aussi essentielle pour éviter les pénalités.
Découvrir
Mesures de sécurité de la carte de débit que tout Canadien devrait connaître Mesures de sécurité de la carte de débit que tout Canadien devrait connaître
Les Canadiens peuvent protéger leur carte de débit en comprenant les deux principales tactiques de fraude, l'écrémage et l'hameçonnage, et en s'appuyant sur des défenses intégrées comme la technologie de puce EMV, qui génère un code unique par transaction, et l'authentification à deux facteurs. Les habitudes quotidiennes comptent aussi : vérifier les relevés régulièrement, magasiner seulement sur des sites chiffrés, valider les messages de la banque et signaler immédiatement toute carte perdue.
Découvrir
Passerelles de paiement virtuelles et l'art de la prévention de la fraude pour les entreprises canadiennes Passerelles de paiement virtuelles et prévention de la fraude au Canada
Les passerelles de paiement virtuelles défendent les entreprises canadiennes contre la fraude en ligne en chiffrant les données en transit, en tokenisant les détails de carte, en ajoutant l'authentification multifactorielle et en exécutant une détection de fraude en temps réel par apprentissage automatique. Combinées à la vérification d'adresse, au profilage d'appareil et à la conformité aux normes PCI DSS, CANAFE et LPRPDE, elles permettent aux commerçants d'accepter les paiements numériques en toute sécurité tout en équilibrant la protection avec une expérience de paiement fluide.
Découvrir
Principales tendances des plateformes de paiement sécurisées : quoi rechercher en 2024 Principales tendances des plateformes de paiement sécurisées pour 2024
Les plateformes de paiement sécurisées en 2024 sont définies par sept tendances : l'authentification biométrique, la détection de fraude par IA et apprentissage automatique, l'évolution des paiements sans contact, les registres fondés sur la chaîne de blocs, des pratiques renforcées de confidentialité des données, les transactions connectées à l'Internet des objets, et une conception de sécurité axée sur l'utilisateur. Les entreprises qui adoptent ces technologies protègent les données sensibles, réduisent la fraude et offrent les expériences de paiement rapides et à faible friction que les clients attendent désormais.
Découvrir
Comment gérer les remboursements et les rétrofacturations dans le traitement des cartes de crédit Comment gérer les remboursements et les rétrofacturations
Pour traiter un remboursement, repérez la transaction dans votre plateforme de paiement, émettez un remboursement correspondant au montant initial, informez le client d'un échéancier, et documentez chaque étape. Pour une rétrofacturation, répondez aux avis dans le délai fixé par le processeur (souvent de 7 à 45 jours), soumettez des preuves solides comme la confirmation de livraison et les registres de transaction, et prévenez les futurs litiges avec des descripteurs de facturation clairs, des vérifications AVS/CVV et des outils de détection de la fraude.
Découvrir
Les avantages de la technologie de puce EMV dans le traitement des cartes de crédit La technologie de puce EMV dans le traitement des cartes de crédit
La technologie de puce EMV sécurise le traitement des cartes de crédit en générant un cryptogramme unique et à usage unique pour chaque transaction, rendant la fraude par contrefaçon presque impossible. Au-delà d'une sécurité accrue, l'EMV a transféré la responsabilité de la fraude vers la partie utilisant la technologie la moins sécuritaire, a bâti la confiance des clients, a atteint l'acceptation mondiale et a permis les paiements sans contact — bien que les commerçants aient encore besoin d'une protection distincte contre la fraude sans carte présente.
Découvrir
L'importance de la conformité PCI DSS dans la sécurité des paiements en ligne La conformité PCI DSS dans la sécurité des paiements en ligne
La norme PCI DSS (Payment Card Industry Data Security Standard) est un cadre de sécurité créé grâce à la collaboration de Visa, MasterCard, Amex, Discover et JCB pour protéger les données des titulaires de carte. La conformité réduit le risque de brèche, évite les amendes et les poursuites, et bâtit la confiance des clients. L'atteindre suppose de définir la portée, de cartographier les flux de données, d'évaluer les risques, d'effectuer une analyse des écarts, de corriger les lacunes, de mettre en place des contrôles de sécurité, de former les employés et d'assurer une surveillance continue.
Découvrir
Un cadenas posé sur un clavier d'ordinateur rétroéclairé Authentification 3-D Secure : fonctionnement et avantages
L'authentification 3-D Secure, aussi appelée authentification du payeur, est une procédure de sécurité pour les transactions en ligne par carte de crédit et de débit. Lancée par Visa en 2001 sous le nom Verified by Visa, elle demande au titulaire de la carte un mot de passe ou un NIP à usage unique supplémentaire avant que l'achat ne se conclue, ce qui réduit la fraude en ligne et les rétrofacturations et transfère la responsabilité des transactions non autorisées du commerçant vers la banque émettrice.
Découvrir
Mesures de sécurité que les titulaires de compte marchand Internet devraient utiliser Mesures de sécurité pour les titulaires de compte marchand Internet
Les titulaires d'un compte marchand Internet peuvent se protéger des fraudeurs avec des mesures de sécurité peu coûteuses : maintenez votre système d'exploitation à jour pour que les failles de sécurité soient corrigées, conservez des mots de passe forts et longs dans un gestionnaire de mots de passe chiffré, n'envoyez jamais les mots de passe de compte par courriel, et installez un antivirus et un anti-maliciel avec pare-feu personnel sur chaque appareil, peu importe le système d'exploitation.
DécouvrirLe coronavirus a fait diminuer le nombre de fraudes par carte de crédit Comment la pandémie de coronavirus a réduit la fraude par carte de crédit
La fraude par carte de crédit a diminué pendant la pandémie de COVID-19 parce que les consommateurs ont cessé de fréquenter les magasins physiques, où les fraudeurs utilisent des skimmers et des shimmers fixés aux terminaux de paiement pour voler des données de carte et les revendre sur le dark web. La firme de cybersécurité Sixgill a attribué cette baisse à la réduction de l'utilisation des cartes en magasin, ainsi qu'aux forces de l'ordre russes qui ont fermé des marchés du dark web et près de 90 sites Web en mars 2020.
Découvrir


Questions fréquentes
Quelle est la mesure la plus efficace contre la fraude par carte?
Garder les données de carte hors de vos propres systèmes. Checkout hébergé, champs hébergés et terminaux homologués signifient qu’un numéro de carte ne touche jamais votre serveur, votre personnel ni vos feuilles de calcul, ce qui supprime ce qu’une atteinte emporterait. Tout le reste de ce rayon — 3-D Secure, libellés, preuves de livraison — concerne les différends plutôt que les données.
Comment repérer une commande en ligne frauduleuse?
Adresses de facturation et de livraison discordantes, livraison pressée, plusieurs cartes essayées à la suite, commande bien plus grosse que votre moyenne, courriel jetable. Aucun indice n’est une preuve à lui seul; les articles expliquent comment les pondérer et quand utiliser 3-D Secure pour transférer la responsabilité à l’émetteur.
Que faire si un terminal semble avoir été altéré?
Cessez de l’utiliser, ne l’ouvrez pas et communiquez sans tarder avec le soutien RapidCents par téléphone ou par courriel. Nous inspecterons l’appareil pour vous, puisqu’un terminal ouvert ou entretenu par quelqu’un d’autre est considéré comme compromis.
Qui est responsable d’une transaction frauduleuse?
Cela dépend de la façon dont la carte a été prise. Une transaction par puce ou sans contact autorisée par l’émetteur laisse généralement la responsabilité de la contrefaçon à l’émetteur; une transaction saisie ou glissée la laisse au commerçant; une vente sans carte présente authentifiée par 3-D Secure transfère la responsabilité de la fraude à l’émetteur. Les articles exposent les règles par canal.



