


Traitement des paiements pour distributrices et commerces libre-service
Le traitement des paiements pour distributrices consiste à accepter les paiements par carte et sans contact sur des appareils, des bornes et des micro-marchés sans personnel sur place. RapidCents vous offre des terminaux, des paiements QR, des rapports et des outils multi-succursales pour voir chaque vente par appareil et par parcours.

- PCI DSS niveau 1
- SOC 2 Type II
- Toutes les grandes cartes : Visa, Mastercard, Amex, Discover, UnionPay, Diners Club et débit Interac
- Interchange-plus disponible
- Support canadien
Comment les exploitants de distributrices sont payés
Les exploitants de distributrices sont payés grâce à quelques tâches répétitives: le paiement sans contact à l'appareil, le paiement par code QR à la borne, le panier du micro-marché et le rapprochement par parcours qui prouve ce que chaque appareil a vendu. Les terminaux RapidCents, les paiements QR et les rapports s'occupent des quatre.
Paiement sans contact à l'appareil
Un client approche une carte ou un téléphone du lecteur d'une distributrice de collations, de boissons ou de café. Le terminal envoie le montant pour autorisation, le produit sort à l'approbation, et vos rapports classent la vente sous cet appareil pour que la finance voie ce que chacun a vendu.
Paiement par code QR à la borne
Un client à une borne libre-service balaie un code QR avec son téléphone, ouvre une page de paiement sécurisée et paie sans installer d'application. La vente est classée sous l'emplacement de la borne, et un remboursement retourne au même mode de paiement si la commande échoue.
Panier du micro-marché
Un employé prend des articles sur une tablette ou dans une glacière et paie le panier complet à une caisse libre-service. Vous recevez une transaction par panier, le détail des articles vient du logiciel de votre marché, et RapidCents conserve la trace du paiement.
Règlement et rapports par parcours
Un exploitant de plusieurs appareils doit rapprocher chaque dépôt des ventes par appareil, site et parcours. Les rapports regroupent transactions réglées, remboursements et frais par emplacement, et votre comptable inscrit une seule écriture claire par dépôt.
Comment les exploitants de distributrices encaissent-ils les paiements?
Les exploitants de distributrices encaissent les paiements en laissant le client approcher, insérer ou balayer sa carte sans préposé, puis en remettant le produit au retour de l'autorisation. Les terminaux de paiement, les paiements QR et les rapports RapidCents soutiennent ce parcours, et chaque vente est liée à un appareil pour repérer celui qui a cessé de vendre.
Le déroulement de la vente
Le client choisit un produit et approche sa carte ou son téléphone, et le lecteur envoie le montant pour autorisation. À l'approbation, l'appareil remet l'article et propose un reçu. Les terminaux de paiement RapidCents acceptent la puce et le sans contact, et les paiements QR offrent une seconde voie.
Ce qu'il faut configurer d'abord
Avant la mise en service, donnez à chaque appareil son identifiant et un nom d'emplacement clair pour regrouper les ventes par appareil, parcours et site. Décidez de l'affichage d'un refus, de qui reçoit l'alerte de panne du lecteur et de qui peut rembourser depuis le tableau de bord.
Une boisson de 2,50 $ qui ne tombe pas
Les refus, un lecteur qui perd sa connexion et un produit coincé après le paiement sont les points délicats habituels. Imaginons une boisson de 2,50 $ payée, mais la spirale ne tourne pas. Vous remboursez la vente par carte depuis le tableau de bord du commerçant et notez l'incident pour cet appareil.
Comment fonctionne le lecteur de cartes d'une distributrice?
Un lecteur de cartes de distributrice fonctionne ainsi: on le fixe à l'appareil, chaque paiement sans contact est autorisé par le réseau de cartes, et le produit sort seulement à l'approbation. Le lecteur exige du courant, une connexion et un emplacement accessible. Votre représentant RapidCents recommande les terminaux adaptés à vos modèles avant tout achat.
Lecteur, connexion et reçu
Un lecteur sur un appareil exige un courant stable, une connexion de données comme une carte SIM ou le Wi-Fi, et un emplacement accessible. Un terminal Rivo avec une carte SIM active peut transmettre la vente par réseau cellulaire. Votre représentant RapidCents associe le bon modèle à votre appareil et à son contrôleur.
Refus, double lecture et doublons
Un client qui approche deux fois sa carte parce que l'écran était lent peut créer deux autorisations. Décidez du délai d'attente, du message affiché et de la façon de libérer une retenue en double. Le remboursement retourne à la carte d'origine, puisqu'il n'y a pas de tiroir-caisse.
Un parcours de quarante appareils, un lecteur silencieux
Imaginons quarante appareils dans des bureaux et le hall d'un hôpital, et un lecteur qui perd sa connexion pendant la nuit. Comme les ventes sont rapportées par appareil, votre livreur voit les ventes par carte s'arrêter, vérifie la connexion à sa prochaine visite et consigne une note de service.
Produits RapidCents pour distributrices et libre-service
Les terminaux de paiement acceptent la puce et le sans contact sur vos appareils, les paiements QR ajoutent le paiement par balayage aux bornes, les rapports montrent le règlement par appareil, et Multi-succursales regroupe appareils et parcours avec des permissions par emplacement.

Le Rivo Go RapidCents debout dans son étui de silicone bleu, écran tactile de vente qu'un client lit de l'autre côté du comptoir. Terminaux de paiement
Les terminaux RapidCents couvrent les formats comptoir, mobile et intelligent pour accepter la puce, le sans…
Découvrir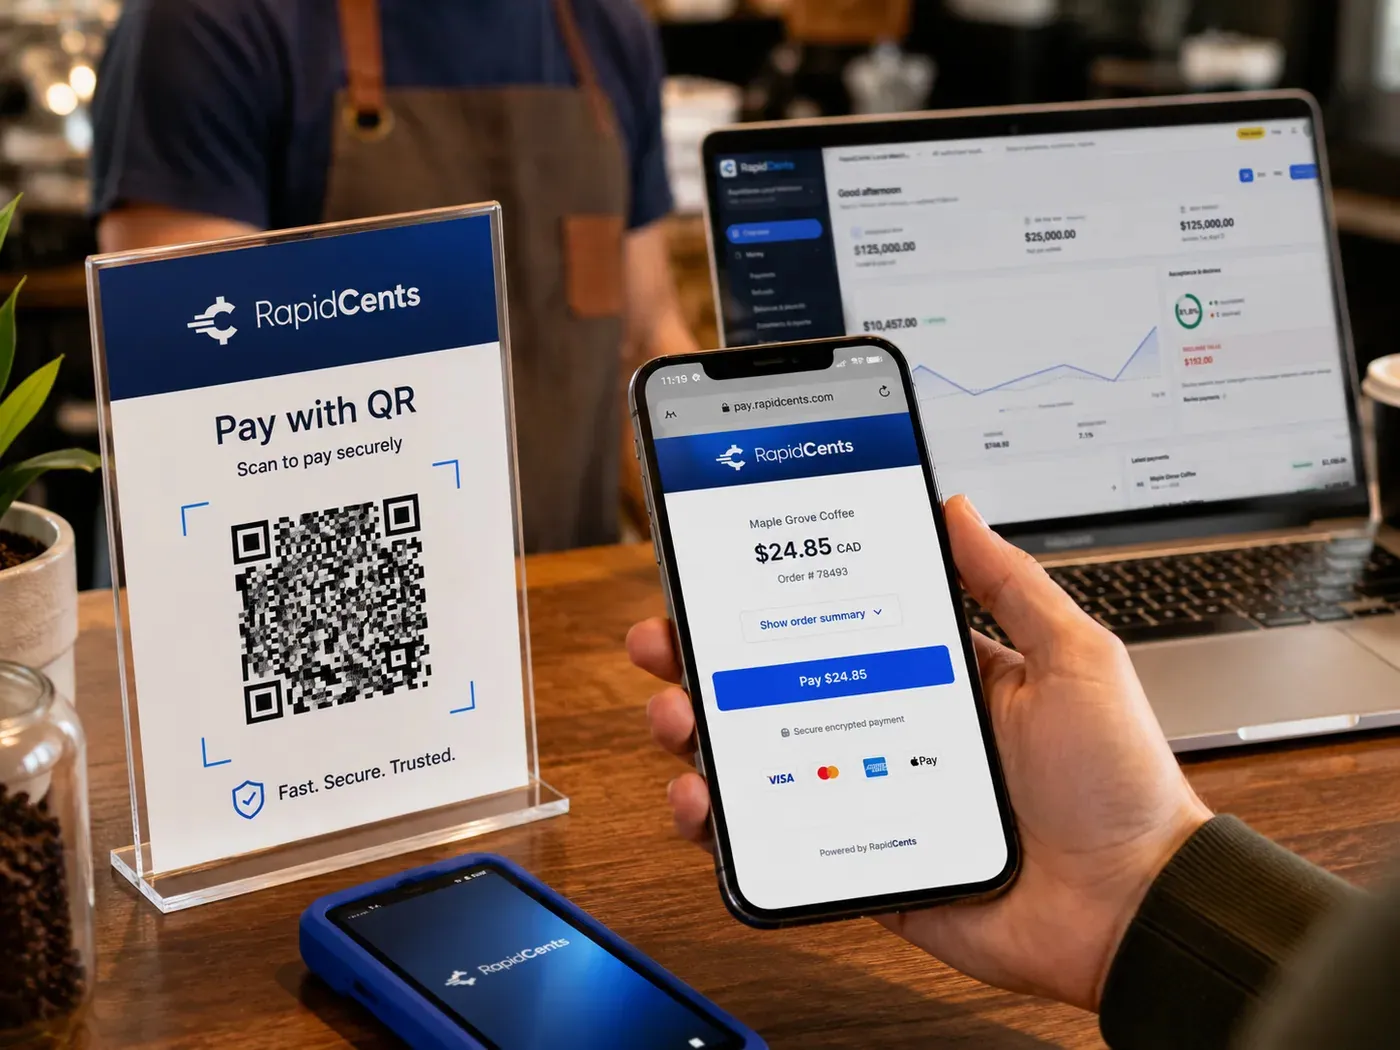
Un présentoir QR sur le comptoir d'un café pendant qu'un client ouvre la page RapidCents pour 24,85 $, le tableau de bord ouvert sur un portable derrière. Paiements QR
Les paiements QR RapidCents génèrent codes dynamiques ou statiques que clients scannent pour ouvrir page…
Découvrir
Un commerçant consulte les rapports RapidCents de volume, de mix et de versements, le terminal d'encaissement sur le bureau. Rapports
Les rapports RapidCents offrent transactions, règlements et frais personnalisables avec export CSV et PDF…
Découvrir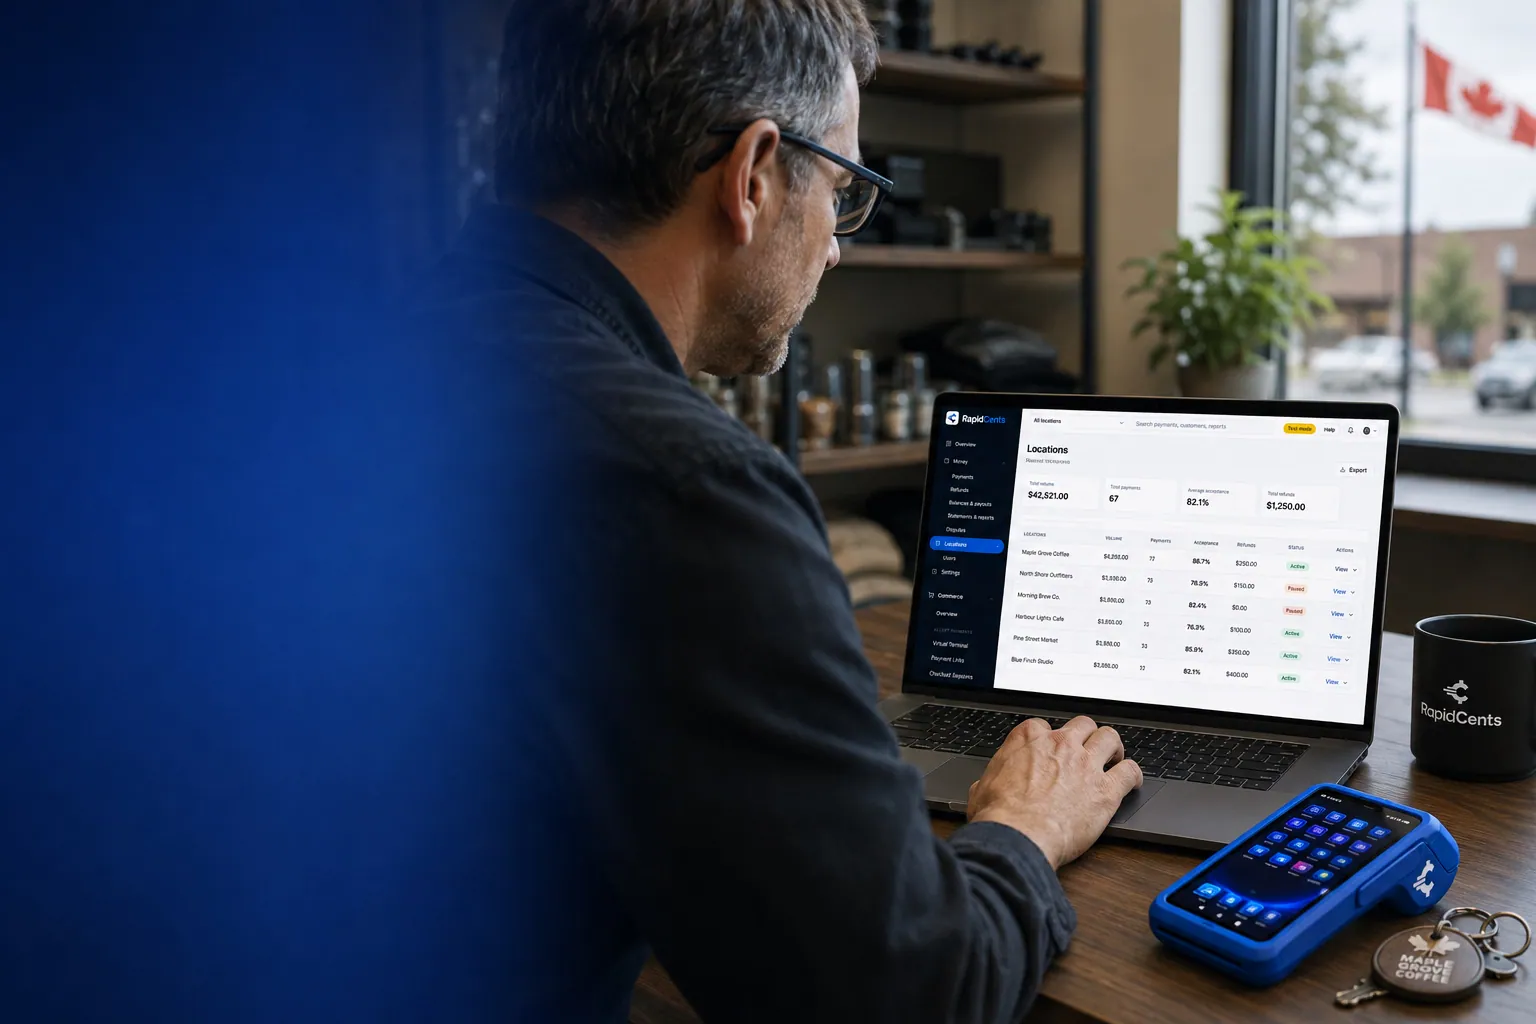
Un compte RapidCents compare les ventes entre sites, un terminal représentant l'encaissement en magasin. Multi-succursales
Les outils multi-succursales RapidCents organisent magasins, franchises et régions en hiérarchie avec MID par…
Découvrir


Quelle configuration exige l'intégration de paiement MDB?
L'intégration de paiement MDB relie le contrôleur de la distributrice à un lecteur sans espèces par le bus multipoint, de sorte que le contrôleur transmet un prix et remet le produit à l'approbation. La configuration dépend du contrôleur, du lecteur et du logiciel, et votre représentant RapidCents vous aide à jumeler le matériel avant la commande.
Ce qu'il faut réunir d'abord
Notez le contrôleur, le modèle de lecteur, la version du micrologiciel et si le lecteur utilise MDB ou une autre interface. Transmettez ces renseignements à votre représentant RapidCents, qui préparera une combinaison adaptée à chaque appareil, y compris les modèles plus anciens.
Prix, remise du produit et remboursement
Le contrôleur transmet le prix, le lecteur demande l'autorisation, et le contrôleur remet le produit à l'approbation. Convenez de qui traite une remise échouée: un remboursement depuis le tableau de bord, une annulation si votre matériel la permet, ou un remboursement manuel après une visite.
Remplacer les lecteurs de douze appareils
Imaginons que vous remplacez d'anciens lecteurs sur douze appareils. Vous testez une vente et un remboursement par appareil au dépôt, inscrivez l'identifiant de chaque lecteur à côté du nom de l'appareil, installez lors du prochain parcours et suivez le premier rapport de ventes.
Comment comparer les frais, le règlement et le coût total pour des distributrices?
Comparez les frais en utilisant votre répartition des cartes utilisées, votre montant moyen par transaction et votre matériel, car l'interchange varie selon le type de carte et la façon de la lire. RapidCents applique la tarification interchange plus: interchange au coût, votre majoration RapidCents inscrite à votre barème de frais, et frais d'équipement ou de services s'il y a lieu. Mois par mois, sans durée fixe.
Petits montants et types de cartes
Les ventes en distributrice sont petites, donc la répartition des cartes et les frais par transaction pèsent plus que dans un comptoir avec personnel. Les cartes de débit, de crédit, prestige et commerciales ont des interchanges différents. Prenez vos relevés récents et notez votre montant moyen par transaction.
Quoi apporter pour comparer
Apportez vos relevés de traitement des paiements, la liste de vos appareils et bornes, le montant moyen par transaction, le volume de remboursements et de contestations, et les frais de location de lecteurs ou de cartes SIM. Téléversez un relevé dans Fee Check pour voir l'interchange séparé de la majoration.
Règlement et équipement
Les rapports de règlement regroupent les ventes par appareil, et chaque dépôt se retrace jusqu'aux appareils qui l'ont généré. Les frais d'équipement et de services, s'il y a lieu, s'ajoutent à l'interchange et à la majoration; listez lecteurs, cartes SIM et remplacements dans la même comparaison.
RapidCents fonctionne-t-il avec Nayax, Cantaloupe et d'autres systèmes de distribution?
RapidCents s'intègre à de nombreuses plateformes majeures grâce à APPIE et à RapidBridge, de sorte que la plupart des exploitants gardent les logiciels qu'ils utilisent déjà. La bonne option dépend de votre fournisseur et de votre version, et votre représentant RapidCents vous guide. Côté comptabilité, nous relions transactions réglées, frais et remboursements à QuickBooks Online et Xero, et SAP et NetSuite importent des fichiers de règlement.
Nayax et Cantaloupe
Ces deux plateformes se placent entre l'appareil et le paiement. La bonne option dépend du produit et de la version que vous utilisez. Dites à votre représentant RapidCents lequel vous avez, et il vous montrera comment paiements, règlement et rapports se relient à vos appareils.
VendSoft et Parlevel
Ces systèmes gèrent les parcours, les stocks et l'exploitation des bornes ou des marchés. Les paiements peuvent passer dans le logiciel, par une passerelle de votre choix, ou par un terminal distinct avec importation de rapport. Votre représentant RapidCents vous explique ce qui convient à votre édition.
365 Retail Markets et votre logiciel comptable
Le logiciel d'un micro-marché peut inclure ses propres paiements; votre représentant examine d'abord cette configuration avec vous. Pour la comptabilité, transactions réglées, frais et remboursements se relient à QuickBooks Online ou Xero, et SAP et NetSuite importent des fichiers de règlement.
Modes de paiement pour distributrices au Canada
Les exploitants de distributrices au Canada acceptent généralement le débit Interac par paiement sans contact ou par puce et NIP, ainsi que les cartes de crédit Visa, Mastercard et American Express, avec un règlement en dollars canadiens. Votre représentant RapidCents configure les modes qui conviennent à vos lecteurs et à votre compte.
Débit Interac et crédit à l'appareil
Le débit Interac par paiement sans contact ou par puce et NIP est courant sur les cartes canadiennes, et les cartes de crédit s'y ajoutent. Votre représentant RapidCents vous guide pour le débit Interac sur votre lecteur, ce qui compte surtout pour les petites ventes.
Paiements bancaires et reçus
Le virement bancaire ou le débit préautorisé peut servir à encaisser les factures de clients de bureau qui achètent un contrat de service. La TPS/TVH peut figurer sur les reçus s'il y a lieu, et les règles provinciales peuvent toucher ce que vous vendez. Parlez-en à votre conseiller.
Comment changer de fournisseur, configurer et produire des rapports de paiements?
Pour changer de fournisseur, dressez la liste des appareils, des lecteurs et des cartes enregistrées, testez une vente et un remboursement avant de basculer, puis rapprochez les dépôts de votre grand livre. Une fois votre compte approuvé, votre représentant RapidCents prépare le parcours pilote avec vous. Les cartes enregistrées ne se transfèrent que si les deux fournisseurs y consentent.
Dressez d'abord l'inventaire
Listez chaque appareil, lecteur, carte SIM et site, ainsi que toute location ou tout contrat lié aux lecteurs. Notez les programmes de cartes enregistrées, comme les comptes de micro-marché. Enregistrer une carte exige l'autorisation du client; demandez par écrit à votre fournisseur actuel ce qu'il exportera.
Testez, puis basculez
Testez une vente, un remboursement et une remise échouée sur un appareil avant de changer les autres. Faites fonctionner ancien et nouveau lecteurs en parallèle sur un parcours pilote si votre contrat le permet, et gardez un plan de retour à la version précédente jusqu'à ce que les dépôts concordent.
Rapprochez et produisez des rapports
Associez chaque dépôt aux ventes réglées par appareil et emplacement grâce aux identifiants de transaction dans les rapports. Exportez en CSV ou PDF pour votre comptable. Un dépôt hebdomadaire de 1 800 $, par exemple, doit égaler les ventes brutes moins remboursements, contestations et frais du rapport de règlement.
Questions de paiement des exploitants de distributrices
Que doivent comparer les exploitants de distributrices avant de choisir un processeur de paiement?
Comparez tout le parcours d'acceptation, pas seulement le prix. Examinez la compatibilité des lecteurs et des contrôleurs, les restrictions logicielles, les frais totaux selon votre répartition réelle des cartes, les rapports de règlement par appareil, les remboursements et le soutien. Aucun processeur n'est idéal pour tous les parcours; obtenez des soumissions écrites et demandez une démonstration.
Combien coûte le traitement des paiements pour des distributrices?
Cela dépend de votre répartition des cartes, de votre montant moyen par transaction et de votre équipement; nous ne publions donc pas de chiffre unique. La tarification est interchange plus: interchange au coût, votre majoration RapidCents inscrite à votre barème de frais, et frais d'équipement ou de services s'il y a lieu. Mois par mois, sans durée fixe. Téléversez un relevé dans Fee Check.
Puis-je utiliser Nayax avec un autre processeur de paiement?
RapidCents s'intègre à de nombreuses plateformes majeures grâce à APPIE et à RapidBridge, et la bonne option dépend du produit Nayax et de la version que vous utilisez. Dites à votre représentant RapidCents quelle configuration Nayax vous avez; il vous expliquera comment les paiements RapidCents s'y intègrent et ce qui change sur vos appareils.
Comment gérer le traitement des paiements par lecteur de cartes sur une distributrice?
Installez un lecteur adapté sur chaque appareil, donnez-lui son identifiant et autorisez chaque paiement avant la remise du produit. Le client approche sa carte, le lecteur envoie le montant, l'appareil remet le produit à l'approbation et la vente apparaît dans les rapports sous cet appareil. Prévoyez le courant, la connexion et les imprévus, comme un produit coincé, avant la mise en service.
Quels modes de paiement un exploitant de distributrices au Canada peut-il offrir?
Un exploitant de distributrices au Canada peut généralement offrir le débit Interac, Visa, Mastercard et American Express à l'appareil, avec un règlement en dollars canadiens. Les clients facturés peuvent payer par virement bancaire ou par débit préautorisé. Votre représentant RapidCents configure les modes adaptés à votre compte et à votre lecteur, pour que vous partiez avec la bonne combinaison.
Quelle configuration l'intégration de paiement MDB exige-t-elle?
Il faut un contrôleur et un lecteur sans espèces qui parlent la même interface, ainsi qu'une configuration du prix, de la remise du produit et du remboursement. Transmettez le contrôleur, le modèle de lecteur et le micrologiciel à votre représentant RapidCents, qui jumellera le matériel, puis testez une vente et un remboursement par appareil avant de déployer sur le parcours.
Comment gérer une passerelle de paiement pour bornes libre-service?
Décidez d'avance qui peut modifier un paiement, comment chaque transaction se lie à une commande de borne et ce qui arrive si un paiement échoue. Utilisez des permissions par rôle pour que seules des personnes désignées remboursent, gardez l'identifiant de transaction sur la commande et proposez une seconde option, comme les paiements QR, quand le sans contact échoue.
Une seule plateforme peut-elle gérer le rapprochement de la télémétrie et les paiements sans contact des micro-marchés?
Souvent, avec la bonne configuration. Décidez si la télémétrie et les paiements du micro-marché partagent une fiche client et un rapport de règlement, ou si une autre plateforme ou une importation convient mieux. Les rapports RapidCents regroupent les transactions réglées par emplacement, et votre logiciel peut conserver le détail des articles. Votre représentant RapidCents vous aide à choisir.
Comment rapprocher les paiements par carte et les dépôts bancaires d'un parc de distributrices?
Associez chaque dépôt aux ventes réglées, puis ajustez pour les remboursements, les contestations et les frais. Gardez sur des lignes distinctes ventes brutes, remboursements, contestations, frais de traitement et dépôt, et rapprochez par identifiant de transaction et par appareil. RapidCents relie transactions réglées, frais et remboursements à QuickBooks Online et Xero, et SAP et NetSuite importent des fichiers de règlement.
Comment changer de fournisseur sans perdre les cartes enregistrées ni perturber les paiements par lecteur de cartes?
Vérifiez d'abord vos contrats, la propriété des jetons et l'autorisation d'exportation, car les cartes enregistrées ne se transfèrent que si les deux fournisseurs y consentent. Testez ventes, remboursements et rapprochement sur un parcours pilote, puis basculez par étapes avec un plan de retour pour chaque appareil.
Quel code de catégorie de commerçant (MCC) s'applique aux distributrices et au libre-service?
Le MCC 5499 est couramment associé à ce type de commerce. Un code de catégorie de commerçant regroupe les entreprises selon ce qu'elles vendent, et RapidCents attribue la bonne catégorie à l'intégration selon ce que vos appareils et bornes vendent réellement. Indiquez votre gamme de produits à votre représentant, comme collations, boissons ou repas chauds, pour que le bon code soit attribué.
Secteurs du commerce de détail apparentés
Les dépanneurs, le commerce de détail et l'épicerie partagent avec les distributrices les ventes en personne, les remboursements et les rapports de règlement. Si vous avez aussi un comptoir avec personnel, les conseils de ces secteurs s'appliquent en plus, et vous pouvez comparer la façon dont chacun gère le rapprochement.
Commerce de détail
Acceptez les paiements sans contact, par puce et NIP à chaque caisse, vendez sur votre…
Dépanneurs
RapidCents offre aux dépanneurs des terminaux de comptoir pour le paiement sans contact…
Épiceries
Acceptation des cartes de crédit, de débit et des paiements sans contact pour…
Magasins d'alcool
RapidCents offre aux magasins d'alcool et de vin des terminaux pour la caisse, des liens…
Bijouteries
Acceptez les cartes pour les achats de grande valeur au comptoir, percevez les acomptes…
Magasins de meubles
Prenez les acomptes au comptoir, encaissez les soldes par lien ou à la porte, et…
Articles de sport
Acceptez les cartes à la caisse, au comptoir de service et en ligne, prenez des acomptes…
Centres de jardinage
Acceptez les cartes à la caisse, près des arbustes et à la barrière de chargement, et…
Prochaine étape
Examinez vos frais de paiement de distributrices
Téléversez un relevé de traitement des paiements dans Fee Check pour voir l'interchange séparé de votre majoration, puis comparez-le à une soumission pour vos appareils et parcours.
- Sans engagement
- Spécialistes paiement au Canada
- Téléversement sécurisé



