


Tendances industrie, Articles
Évolution du marché et comportements d’acceptation. 32 articles dans articles, écrits pour les commerçants canadiens : ce que couvre tendances industrie, ce qu’il faut vérifier sur votre propre relevé et les décisions que cela change.
Tendances industrie
Tendances industrie
Évolution du marché et comportements d’acceptation.
Sur ce rayon
Identifiants de carte tokenisés protégés à l’intérieur d’un système de paiement Les paiements agentiques expliqués
Un agent d’IA peut exprimer une intention, choisir un produit et amorcer un paiement. L’authentification, l’autorisation et le règlement restent du ressort du système de paiement, et c’est cette frontière qui rend le modèle sûr.
Découvrir
Un ordinateur portable sur un bureau affichant des graphiques linéaires et à barres La grande histoire des paiements : de l'orge à la biométrie en 5 000 ans
L'histoire des paiements, c'est une seule idée qui se répète depuis cinq millénaires : des étrangers qui trouvent des façons de se faire confiance sur la valeur, à plus grande distance et plus grande vitesse. La monnaie-marchandise a rendu la valeur transportable, les pièces l'ont normalisée, le papier et la banque l'ont rendue abstraite, les cartes l'ont accréditée, les réseaux ont rendu ce titre mondial, et les effleurements tokenisés l'ont rendue invisible. Chaque bond a échangé une garantie physique contre une garantie institutionnelle, ce qui explique pourquoi l'histoire des paiements est en réalité l'histoire de l'infrastructure de la confiance.
DécouvrirUn ordinateur portable sur un bureau affichant des graphiques linéaires et à barres Achetez maintenant, payez plus tard (BNPL) pour les commerçants : les vrais coûts, la vraie hausse des ventes, les vrais risques
Achetez maintenant, payez plus tard (BNPL) déplace le prêt à tempérament vers la page de paiement : le fournisseur paie le commerçant d'avance (moins des frais d'environ 2 à 8 pour cent), assume le risque de crédit du consommateur et encaisse auprès de l'acheteur en plusieurs versements. Les commerçants l'adoptent parce qu'il augmente de façon mesurable le taux de conversion et la valeur moyenne des commandes, surtout pour les achats discrétionnaires de plus de 100 $; le bilan honnête comprend aussi la prime de frais par rapport aux cartes, l'encombrement de la page de paiement et une relation client partiellement intermédiée par la marque BNPL.
Découvrir
Moneris Alternatives in Canada: 7 Best Payment Processors for Canadian Businesses in 2026 Solutions de rechange à Moneris au Canada : les 7 meilleurs processeurs pour 2026
Pour les entreprises canadiennes qui comparent des processeurs de paiement en 2026, sept solutions de rechange à Moneris méritent considération : RapidCents (le meilleur choix global pour les entreprises en croissance, à fort volume et actives au Canada et aux États-Unis), Stripe pour le SaaS mené par les développeurs, Square pour des besoins de point de vente simples, Clover/Fiserv pour un écosystème de point de vente tout-en-un, Adyen pour les multinationales, Elavon pour le traitement mondial appartenant à une banque, et Chase Payment Solutions pour les services marchands traditionnels.
Découvrir
Client qui paie sans contact en approchant sa carte du terminal Tendances du sans contact et d’Interac en 2026
La part du paiement sans contact monte en restauration rapide et en détail; Interac Debit domine sur place : optimisez les caisses et la transparence du débit.
Découvrir
Subscription Fatigue vs. Seamless Billing: Winning Over Burnt-Out Customers Fatigue d'abonnement contre facturation fluide
La fatigue d'abonnement est l'épuisement émotionnel et financier que ressentent les clients à gérer trop de débits récurrents, et elle alimente les annulations, les rétrofacturations et le ressentiment envers la marque. La solution est une facturation fluide : une tarification transparente avec des rappels de renouvellement, des forfaits flexibles avec options de pause et de rétrogradation, des reprises intelligentes pour les paiements échoués, et des déclencheurs de rétention proactifs. Les clients restent plus longtemps lorsqu'ils se sentent maîtres de la situation plutôt que piégés.
Découvrir
Why Merchants Are Prioritizing Recurring Payments in 2025 Pourquoi les commerçants priorisent les paiements récurrents en 2025
Les commerçants priorisent les paiements récurrents en 2025 parce que la facturation automatisée offre des revenus prévisibles, moins de paiements manqués, une attrition plus faible et moins de travail manuel pour les équipes financières. Avec une économie mondiale de l'abonnement dont on prévoit qu'elle atteindra 1,5 billion de dollars en 2025 et 81 % des Nord-Américains détenant au moins un abonnement, la facturation récurrente est devenue une stratégie de paiement essentielle.
Découvrir
How Instant Payments Can Grow Your Business Comment les paiements instantanés peuvent faire croître votre entreprise
Les systèmes de paiement instantané transfèrent les fonds entre comptes en quelques secondes, à toute heure du jour, plutôt que d'attendre jusqu'à trois jours comme les lots de cartes et les virements EFT. Pour une entreprise, cela signifie une trésorerie immédiate, une fenêtre de fraude réduite, un rapprochement automatisé et une expérience client plus rapide — des avantages déjà démontrés par des systèmes comme l'UPI en Inde, PIX au Brésil et Swish en Suède.
Découvrir
FinTech Fragmentation: When Too Many Payment Options Hurt More Than Help Fragmentation fintech : quand trop d'options de paiement nuisent
Utiliser trop de fournisseurs de paiement déconnectés nuit aux commerçants de cinq façons : les systèmes ne se synchronisent pas et forcent du travail manuel, l'empilement des frais de fournisseurs fait grimper les coûts totaux, chaque partenaire additionnel ajoute un risque de conformité et de sécurité, le paiement devient incohérent pour les clients, et les problèmes de soutien deviennent plus difficiles à résoudre. Se regrouper autour d'un ou deux partenaires solides garde les paiements simples, sécuritaires et évolutifs.
Découvrir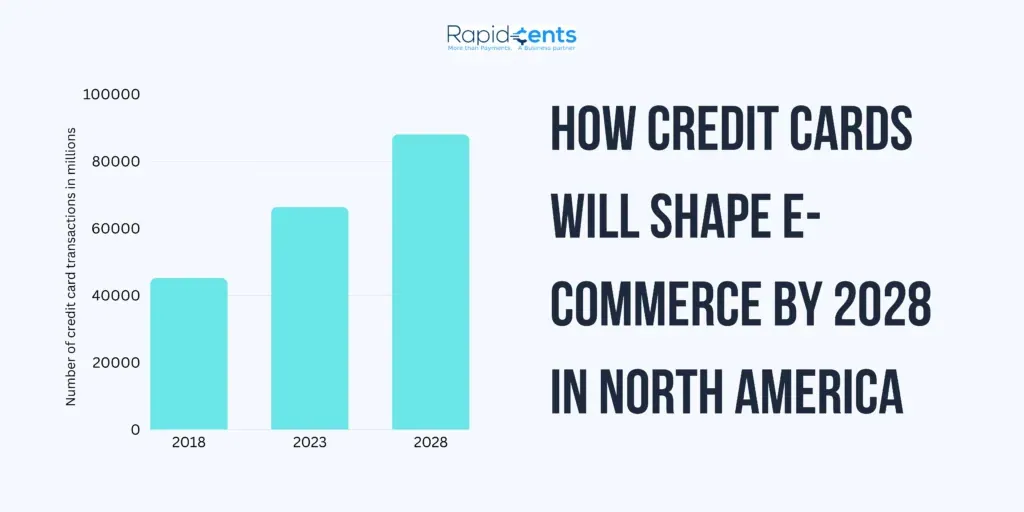
How Credit Cards Will Shape E-commerce by 2028 in North America Comment les cartes de crédit façonneront le commerce électronique d'ici 2028
Les cartes de crédit continueront de façonner le commerce électronique nord-américain jusqu'en 2028 : le marché des cartes de crédit devrait poursuivre sa croissance, avec plus de 150 millions de transactions par carte de crédit chaque jour aux États-Unis en 2024. Les tendances clés comprennent l'authentification biométrique et la prévention de la fraude par IA, les paiements sans contact et par portefeuille mobile, des options de versements flexibles comme l'achat maintenant, payer plus tard (BNPL), et des récompenses personnalisées par IA.
Découvrir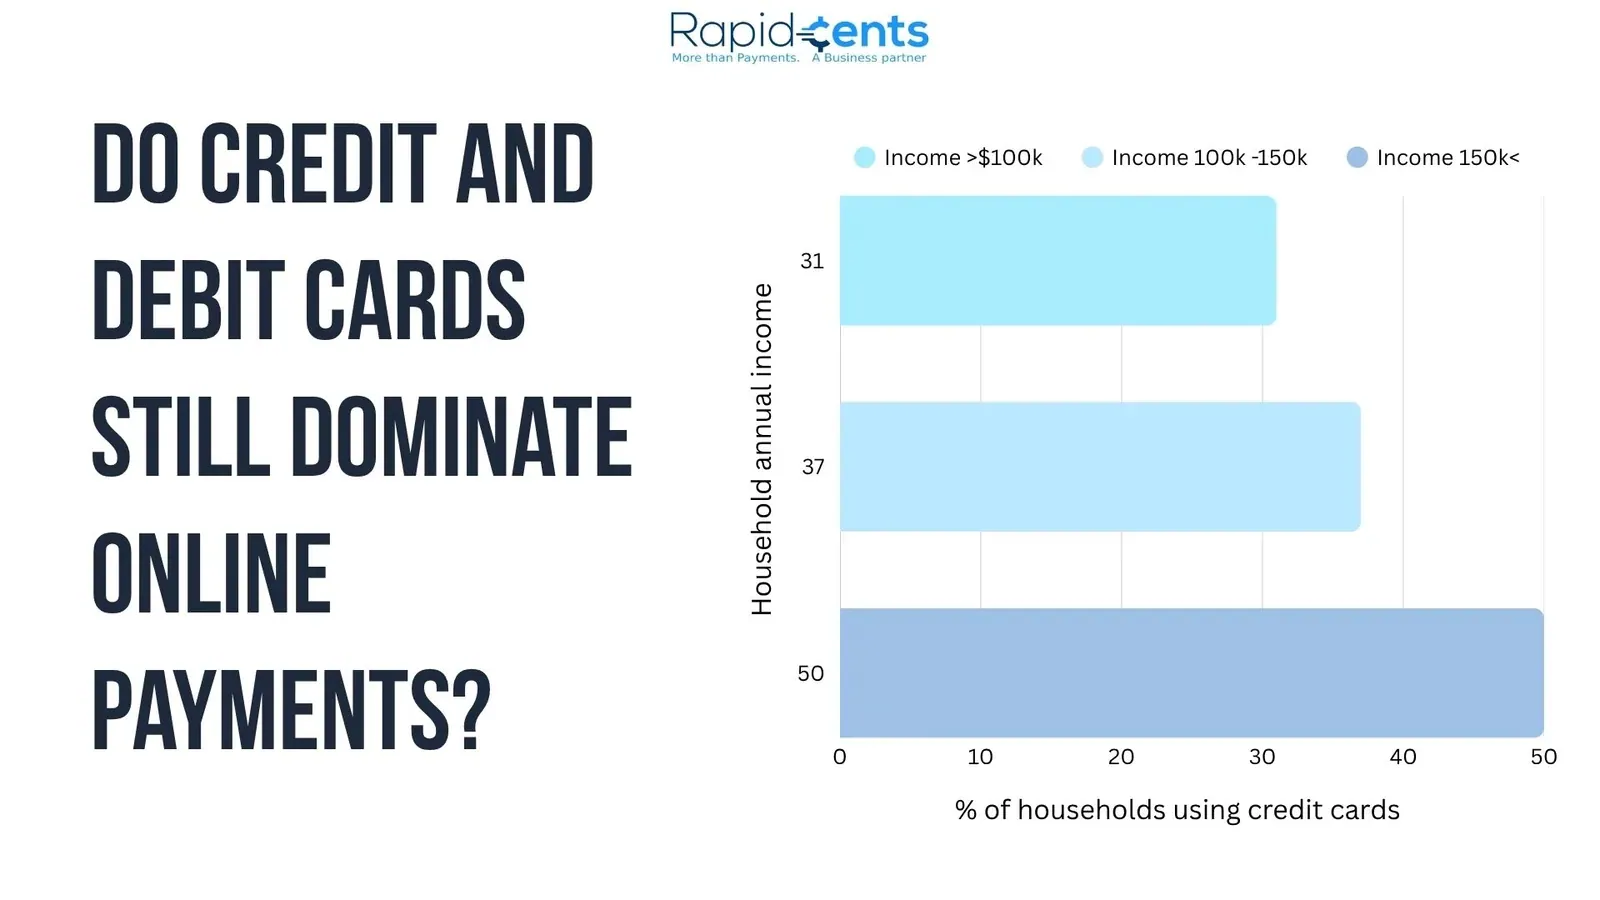
Do Credit and Debit Cards Still Dominate Online Payments? Les cartes de crédit et de débit dominent-elles encore les paiements en ligne?
Oui. Malgré les portefeuilles numériques, l'achat maintenant payer plus tard et les cryptomonnaies, 65 % des paiements en ligne se font encore par carte de crédit ou de débit, selon Payments and Commerce Marketing Intelligence. Les consommateurs restent fidèles aux cartes pour la confiance, les récompenses, la protection des acheteurs et l'acceptation universelle, alors les commerçants devraient optimiser leur paiement pour les cartes avec la tokenisation, le 3D Secure, l'acheminement intelligent et la gestion des refus.
Découvrir
The State of Subscriptions and Recurring Billing in 2025 L'état des abonnements et de la facturation récurrente en 2025
Les abonnements ont largement dépassé le domaine du visionnement en continu : l'industrie des abonnements et de la fidélisation est passée d'une valeur estimée à 2 000 milliards de dollars en 2023 à 3 000 milliards de dollars en 2024, les abonnements ayant progressé de 60 % au cours des dernières années. Pour les petites et moyennes entreprises, la facturation récurrente crée une trésorerie prévisible, une fidélité client plus forte et des coûts d'acquisition réduits, sans changements opérationnels majeurs.
Découvrir
Navigating the Future of the Card Payment Industry L'avenir de l'industrie des paiements par carte : tendances clés
L'avenir de l'industrie des paiements par carte est façonné par le paiement sans contact et les portefeuilles mobiles, une sécurité en évolution comme l'EMV, la tokenisation, la biométrie et la détection de fraude pilotée par l'IA, des réglementations comme la PSD2, l'acceptation graduelle des cryptomonnaies par les grands réseaux de cartes, l'innovation portée par les fintechs, et des attentes clients croissantes envers des expériences de paiement fluides et personnalisées.
Découvrir
Credit Processing and the Canadian Retail Industry Le traitement du crédit et le secteur du détail canadien
Le traitement du crédit est le processus de bout en bout par lequel les détaillants permettent et gèrent les transactions par crédit et débit avec les clients, couvrant les terminaux de point de vente, les passerelles de paiement, les réseaux d'autorisation et le règlement en arrière-plan. Dans le commerce de détail canadien, il façonne directement la satisfaction client, la confiance des consommateurs et le comportement de dépense, et doit se conformer à des réglementations comme la LPRPDE et PCI DSS.
Découvrir
Beyond Borders: International Transactions and Canadian Processing Solutions Transactions internationales et solutions de traitement canadiennes
Les solutions de traitement des paiements canadiennes sont devenues des acteurs clés des transactions internationales en combinant technologie avancée, infrastructure financière robuste et respect des normes internationales. Elles répondent aux trois défis fondamentaux des paiements transfrontaliers — la gestion multidevise avec suivi des taux de change en temps réel, la conformité à des réglementations régionales différentes, et la sécurité par le chiffrement, l'authentification multifacteur et la surveillance antifraude en temps réel — tout en s'adaptant des jeunes entreprises aux sociétés établies.
Découvrir
The Future of Wearable Technology in Payment Gateway Card Transactions L'avenir de la technologie de paiement portable
La technologie de paiement portable intègre les paiements sans contact par carte dans les montres intelligentes, les traceurs d'activité, les bagues, les bracelets et même les vêtements. Alimentés par le NFC, sécurisés par la biométrie et la tokenisation, et de plus en plus renforcés par la détection de fraude par IA et la connectivité 5G, les objets portables permettent aux utilisateurs de payer d'un effleurement ou d'un geste. Les entreprises qui s'y préparent ont besoin de systèmes de point de vente compatibles, de formation du personnel et de conformité PCI DSS.
Découvrir
Transitioning to a Cashless Society: The Role of Integrated Card Payments in Canada Société sans argent comptant au Canada : le rôle des paiements intégrés
Le Canada se dirige résolument vers une société sans argent comptant, les consommateurs préférant les cartes de crédit et de débit, les portefeuilles mobiles et les paiements sans contact à l'argent liquide. Les paiements intégrés par carte, des systèmes qui combinent le traitement des transactions, l'inventaire et les rapports sur une seule plateforme, entraînent ce virage en simplifiant les opérations, en réduisant les coûts de manipulation d'argent comptant et en améliorant la sécurité et la transparence, bien que l'accessibilité et la réglementation demeurent des défis persistants.
Découvrir
Emerging Trends in Card Terminal Technologies: What to Watch for in Canada Tendances émergentes des technologies de terminal de carte au Canada
La technologie des terminaux de carte au Canada a évolué de la bande magnétique à la puce et NIP, au sans contact NFC et au point de vente mobile, et les tendances à surveiller maintenant comprennent des capacités sans contact élargies, l'intégration des portefeuilles virtuels, la vérification biométrique, la tokenisation, le chiffrement de bout en bout et des systèmes unifiés qui relient les terminaux en magasin aux plateformes de commerce électronique pour une véritable expérience omnicanale.
Découvrir
The Rise of NFC Technology in Integrated Credit Card Terminals for Canadian Retailers Terminaux de carte de crédit NFC pour les détaillants canadiens
Le NFC (communication en champ proche) permet aux clients de payer en effleurant une carte ou un téléphone intelligent sur un terminal de carte de crédit intégré. Pour les détaillants canadiens, le NFC offre des caisses plus rapides, un débit accru, une manipulation d'argent comptant réduite et un avantage concurrentiel, sécurisé par le chiffrement, la tokenisation et des éléments sécuritaires. L'adoption exige une infrastructure de point de vente compatible, la formation du personnel et la conformité aux normes PCI DSS, Interac Flash et EMVCo.
Découvrir
Customizing Credit Card Processing for Different Industries in Canada Personnaliser le traitement des cartes de crédit selon l'industrie
Personnaliser le traitement des cartes de crédit signifie adapter le matériel, les logiciels et la sécurité aux besoins de chaque industrie : le commerce de détail exige un point de vente à haut volume avec prise en charge du sans contact, le commerce électronique a besoin d'outils antifraude et de passerelles chiffrées, le secteur de la santé exige une gestion conforme de la facturation des patients, et les services professionnels s'appuient sur une facturation adaptée et des paiements récurrents. Les technologies de base incluent la puce EMV, le sans contact NFC et les portefeuilles mobiles.
Découvrir
The Future of Cash: Examining the Cashless Trend in Canada's Payment Sector La tendance sans argent comptant dans le secteur des paiements au Canada
Le secteur des paiements du Canada évolue régulièrement vers les transactions sans argent comptant. Les cartes sans contact, les portefeuilles mobiles, les services bancaires en ligne ainsi que les cartes de débit et de crédit dominent, stimulés par la commodité, des mesures de sécurité comme la biométrie et la tokenisation, et le virage de l'ère pandémique loin de la monnaie physique. Les entreprises qui adoptent des systèmes de point de vente modernes et les paiements en ligne gagnent en efficacité, en portée et en registres traçables.
Découvrir
Real-time Payments: What Instant Settlement Changes in Canada Paiements en temps réel : ce qui change pour les entreprises canadiennes
Les paiements en temps réel sont des transferts financiers qui se règlent instantanément ou en quelques secondes, contrairement aux méthodes traditionnelles qui prennent de 2 à 3 jours à traiter. Pour les entreprises canadiennes, ils améliorent la trésorerie en rendant les fonds disponibles immédiatement, réduisent les besoins d'emprunt, améliorent l'expérience client et réduisent le travail de rapprochement. Des systèmes comme le Virement Interac et le Système de paiements en temps réel de Paiements Canada stimulent l'adoption à l'échelle nationale.
Découvrir
Canadian Consumer Preferences in Payment Methods Préférences des consommateurs canadiens en matière de modes de paiement
Les consommateurs canadiens privilégient de plus en plus les modes de paiement numériques — cartes de crédit et de débit, effleurement sans contact et portefeuilles mobiles comme Apple Pay et Google Pay — tandis que l'argent comptant et les chèques déclinent mais persistent, particulièrement dans les régions rurales et au Québec. La commodité, la sécurité et les récompenses guident les choix, avec des différences régionales entre les provinces et des tendances futures qui pointent vers le système bancaire ouvert, une éventuelle monnaie numérique de banque centrale et l'authentification biométrique.
Découvrir
Virtual Card Terminals and the Hospitality Industry in Canada Terminaux de carte virtuels dans l'industrie hôtelière canadienne
Les terminaux de carte virtuels permettent aux entreprises hôtelières canadiennes de traiter les paiements par carte de crédit et de débit à partir de n'importe quel ordinateur, tablette ou téléphone intelligent, sans lecteur de carte dédié. Pour les hôtels, restaurants, bars et salles de réception, ils accélèrent les transactions, favorisent les paiements sans contact, réduisent les erreurs de facturation et s'intègrent aux logiciels de réservation, de point de vente (POS) et de gestion de la relation client (CRM), le tout protégé par le chiffrement et la tokenisation.
Découvrir
Subscription-based Payments: A Growing Trend in Canada Les paiements par abonnement : une tendance en croissance au Canada
Les paiements par abonnement connaissent une croissance rapide au Canada : un sondage Angus Reid d'octobre révèle que plus de 85 % des Canadiens ont un abonnement mensuel d'un type ou d'un autre. Ce modèle touche la diffusion en continu, les logiciels, les boîtes d'abonnement en commerce électronique et les services de mieux-être, offrant aux consommateurs commodité et facturation prévisible, tout en procurant aux entreprises des revenus récurrents stables, à condition de bien gérer la confidentialité, la transparence des prix et la conformité.
Découvrir
The Economic Challenges Facing Canadian Restaurants Défis économiques auxquels font face les restaurants canadiens
Environ un restaurant canadien sur trois est en grave difficulté financière, en raison de la hausse des coûts des ingrédients, du loyer et des services publics, de pénuries de main-d'œuvre persistantes et de l'évolution des préférences des consommateurs. Les restaurants réagissent avec la commande en ligne, la refonte de leurs menus et de nouvelles sources de revenus, tandis que les gouvernements fédéral et provinciaux offrent de l'aide financière, des subventions salariales, des allègements fiscaux et de la flexibilité réglementaire.
Découvrir
Contactless Commerce: The Rise of Virtual Card Processing in the Canadian Retail Sector Le commerce sans contact et la carte virtuelle au Canada
Le commerce sans contact permet à la clientèle de payer sans toucher physiquement au terminal de point de vente, et le traitement par carte virtuelle — des cartes numériques émises en fonction de la carte de crédit ou de débit d'un utilisateur — en est l'un des principaux moteurs dans le commerce de détail canadien. Parmi les avantages : la sécurité par tokenisation, un passage en caisse plus rapide et une fidélité client renforcée, l'adoption étant portée par les portefeuilles mobiles et les cartes sans contact, encadrée par les obligations PCI DSS et LPRPDE.
Découvrir
Online Card Terminals for Restaurants: Streamlining the Dining Experience Terminaux de carte en ligne pour restaurants
Les terminaux de carte en ligne simplifient l'expérience culinaire en permettant aux convives de consulter l'addition, de payer à table, de fractionner l'addition et d'ajouter un pourboire sans attendre qu'un serveur passe leur carte. Pour les restaurants, ils réduisent les erreurs de commande grâce à la saisie numérique, se synchronisent avec les systèmes de point de vente et d'inventaire, et protègent les données de carte par le chiffrement, la tokenisation, l'EMV et la conformité PCI DSS.
DécouvrirUn ordinateur portable sur un bureau affichant des graphiques linéaires et à barres Les conflits internationaux et l'économie du Canada
Les conflits internationaux affectent l'économie intérieure du Canada par la perturbation des exportations et des importations, les guerres commerciales qui font grimper les prix pour les consommateurs et les producteurs, et la perte de revenus touristiques. Les entreprises peuvent gérer ce risque en priorisant les menaces, en achetant de l'assurance et en limitant leur responsabilité, tandis que le traitement des paiements en plusieurs devises aide les commerçants à continuer de vendre au-delà des frontières en période d'instabilité monétaire.
DécouvrirBest Business Credit Cards 2020 — Get Cashbacks, Loyalty Points and More Meilleures cartes de crédit d'entreprise 2020 : remises en argent et points de fidélité
En 2020, les cartes de crédit d'entreprise offraient des protections voyage, des points de fidélité et des remises en argent qui aidaient les entreprises à maintenir leur chaîne d'approvisionnement durant la phase de réouverture. Parmi les cartes marquantes : l'American Express Business Gold Card, avec jusqu'à 4X points de récompense mais des frais annuels élevés, et la Business Platinum Card d'American Express, avec des avantages voyage étendus et aucuns frais de transaction étrangère.
DécouvrirChase Announced New Freedom Flexi Card for Cardholders Carte Chase Freedom Flexi : remises en argent et avantages pour les titulaires
En 2020, Chase a lancé la Freedom Flexi Mastercard sans frais annuels et avec des catégories bonis trimestrielles rotatives. Les titulaires de carte gagnent 5 % de remise en argent sur les voyages par l'entremise de Chase Ultimate Rewards, une remise en argent sur les restaurants et un 3 % additionnel dans les pharmacies, 5 % de remise sur les courses Lyft, un abonnement DashPass gratuit de trois mois, et une protection de téléphone cellulaire — avec une remise en argent trimestrielle plafonnée à 1 500 $ de dépenses.
DécouvrirSouthwest Credit Card Offering 65,000 Bonus Points As New Sign Up Reward Offre de 65 000 points bonis de la carte de crédit Southwest
En 2020, les cartes de crédit Southwest offraient une prime d'inscription de 65 000 points, comparativement aux 40 000 points offerts auparavant. Les titulaires de carte gagnaient les points, évalués à environ 975 $, après avoir dépensé 2 000 $ sur la carte. La promotion arrivait en même temps que des annulations de billets sans frais, à un moment où les dépenses en ligne par carte de crédit augmentaient durant les confinements liés à la COVID-19.
Découvrir





