


Tarification et transparence, Guides
Interchange-plus, taux effectif et lecture du relevé marchand. 23 articles dans guides, écrits pour les commerçants canadiens : ce que couvre tarification et transparence, ce qu’il faut vérifier sur votre propre relevé et les décisions que cela change.
Tarification et transparence
Tarification et transparence
Interchange-plus, taux effectif et lecture du relevé marchand.
Sur ce rayon

Équipe de finance calculant un taux de traitement effectif à partir d’un relevé marchand Le taux de traitement effectif : définition et formule
Le taux de traitement effectif correspond au total des frais de traitement divisé par le volume total traité par carte, multiplié par 100 — le seul chiffre qui compare honnêtement deux fournisseurs.
Découvrir
Client qui approche sa carte d’un terminal de paiement, l’instant où la transaction est autorisée Le fonctionnement du traitement des cartes de crédit
Un paiement par carte est une suite de messages avant d’être un mouvement d’argent : autorisation, capture, compensation, règlement, puis versement.
Découvrir
Relevés imprimés et calculatrice sur un bureau, avec un téléphone, un stylo et des lunettes Pourquoi les processeurs de paiement bloquent des fonds, et comment débloquer les vôtres
Les processeurs bloquent des fonds lorsqu'un profil de transactions semble plus risqué que celui souscrit au départ : pic de volume soudain, montant inhabituellement élevé, hausse des ventes sans carte présente ou augmentation des litiges. Le blocage protège le processeur contre des rétrofacturations qui pourraient survenir après vous avoir versé l'argent. La plupart des blocages se résolvent rapidement une fois que vous fournissez des factures, une preuve de livraison ou une explication; la solution durable consiste à garder votre profil de traitement à jour.
DécouvrirRelevés imprimés et calculatrice sur un bureau, avec un téléphone, un stylo et des lunettes Qu'est-ce qu'un acquéreur marchand? Un guide en langage clair
Un acquéreur marchand est l'institution financière ou le processeur de paiement qui tient votre compte marchand, achemine les transactions par carte vers Visa, Mastercard et Interac, porte le risque de vos transactions et dépose les fonds réglés dans votre compte bancaire. Chaque entreprise qui accepte les cartes en a un, qu'elle l'ait choisi sciemment ou non.
DécouvrirRelevés imprimés et calculatrice sur un bureau, avec un téléphone, un stylo et des lunettes Qu'est-ce qu'un compte marchand et comment y devenir admissible?
Un compte marchand est un compte intermédiaire spécialisé, détenu auprès d'une institution acquéreuse, par lequel vos ventes par carte transitent avant d'être déposées dans votre compte bancaire d'entreprise. Il existe parce que quelqu'un doit porter le risque entre le paiement d'un client et sa possible annulation, et y devenir admissible est un processus de souscription : vérification de l'entreprise, actionnariat, volumes prévus et risque sectoriel. La plupart des entreprises canadiennes simples sont approuvées en un à trois jours.
DécouvrirRelevés imprimés et calculatrice sur un bureau, avec un téléphone, un stylo et des lunettes Comment fonctionne Visa Debit au Canada par rapport aux États-Unis (et pourquoi votre débit en ligne coûte plus cher)
Le débit canadien est un arrangement à double réseau : la même carte fait passer les paiements en personne par Interac à quelques cents fixes, et les paiements en ligne par les rails de Visa ou de Mastercard à des taux en pourcentage. Aux États-Unis, le débit fonctionne encore autrement, avec des plafonds d'interchange réglementés par l'amendement Durbin pour les cartes des grandes banques et des obligations de choix d'acheminement. Pour les commerçants canadiens, la conséquence pratique est simple et financière : le même client coûte des cents au comptoir et un pourcentage à la caisse en ligne.
DécouvrirRelevés imprimés et calculatrice sur un bureau, avec un téléphone, un stylo et des lunettes Les frais d'interchange : le guide ultime pour les commerçants canadiens
L'interchange est le frais que les réseaux de cartes fixent et que la banque du titulaire de carte perçoit sur chaque transaction par carte, et c'est la plus grande composante de votre coût de traitement. Il varie selon le type de carte, le mode de saisie et la catégorie de commerçant : le débit Interac en personne coûte quelques cents fixes, tandis que les cartes de crédit haut de gamme acceptées en ligne se situent au sommet de l'échelle. Vous ne pouvez pas négocier l'interchange, mais vous pouvez le réduire en changeant votre façon d'accepter les paiements.
DécouvrirRelevés imprimés et calculatrice sur un bureau, avec un téléphone, un stylo et des lunettes Comment changer de processeur de paiement en 5 étapes (sans perdre une seule journée de ventes)
Changer de processeur de paiement en toute sécurité suit cinq étapes : calculer votre taux effectif actuel à partir d'un vrai relevé, lire les clauses de durée et de résiliation de votre contrat, mettre en place le nouveau compte et le faire rouler en parallèle, migrer les cartes clients enregistrées au moyen d'un transfert conforme à la norme PCI, puis basculer en dehors des heures de pointe. Suivies dans cet ordre, la plupart des entreprises canadiennes complètent le changement en une à trois semaines sans perdre une seule journée de ventes.
DécouvrirRelevés imprimés et calculatrice sur un bureau, avec un téléphone, un stylo et des lunettes Les frais supplémentaires sur carte de crédit au Canada : règles, plafonds et mise en place étape par étape
Depuis octobre 2022, les commerçants canadiens hors Québec peuvent ajouter des frais supplémentaires aux transactions par carte de crédit, plafonnés au plus bas de leur coût d'acceptation réel et de 2,4 pour cent, avec un avis préalable aux réseaux de cartes et une divulgation claire au point de vente et sur les reçus. Les frais supplémentaires sont interdits au Québec par la loi sur la protection du consommateur et jamais permis sur le débit Interac. Savoir si vous devriez le faire est une question distincte de savoir si vous le pouvez.
DécouvrirRelevés imprimés et calculatrice sur un bureau, avec un téléphone, un stylo et des lunettes Paiements B2B : comment les données de niveau 2 et de niveau 3 réduisent vos coûts de carte
Lorsqu'une entreprise en paie une autre par carte d'entreprise ou d'achat, les réseaux de cartes offrent des taux d'interchange réduits en échange de données de transaction plus riches. Le niveau 2 ajoute les montants de taxes et les codes clients; le niveau 3 ajoute le détail des articles, comme dans une facture. Les économies sur les transactions admissibles sont importantes, souvent des dizaines de points de base, et la plupart des commerçants B2B admissibles ne les touchent jamais parce que leurs systèmes de paiement n'envoient tout simplement pas ces données.
DécouvrirRelevés imprimés et calculatrice sur un bureau, avec un téléphone, un stylo et des lunettes Accepter American Express au Canada : coûts, mythes et est-ce que ça en vaut la peine
American Express fonctionne en circuit fermé : elle émet les cartes, exploite le réseau et fixe elle-même la tarification marchande, historiquement un cran au-dessus de l'interchange de Visa et de Mastercard, même si l'écart s'est resserré grâce aux programmes d'acceptation intégrée qui laissent un seul fournisseur régler toutes les marques ensemble. Le dossier d'affaires dépend de votre clientèle : les détenteurs d'Amex se concentrent dans les voyages d'affaires, le divertissement et les segments à dépenses plus élevées, alors la question est de savoir si la part de portefeuille gagnée dépasse les points de base payés.
DécouvrirAnalyse financière de relevés de traitement des paiements Comment lire un relevé marchand
Taux effectif, interchange, cotisations et marge racontent chacun une histoire différente : associez chaque section à une étape de vérification.
DécouvrirProfessionnel des finances examinant un relevé de traitement des paiements La tarification interchange-plus expliquée
L’interchange-plus sépare l’interchange des réseaux de la marge du processeur, ce qui permet aux commerçants canadiens de comparer sur le coût réel.
Découvrir
What Is the Cheapest Way to Accept Card Payments in Person? La façon la plus économique d’accepter les paiements par carte en personne
Pour la plupart des petites et moyennes entreprises, la façon la plus économique d’accepter les paiements par carte en personne est un processeur interchange-plus transparent jumelé à un point de vente tout-en-un ou un lecteur de carte mobile, sans frais mensuels ou de conformité supplémentaires. Les lecteurs mobiles coûtent le moins cher au départ, à environ 2,6 %-2,9 % par transaction, mais les systèmes de point de vente en tarification interchange-plus l’emportent habituellement à long terme.
Découvrir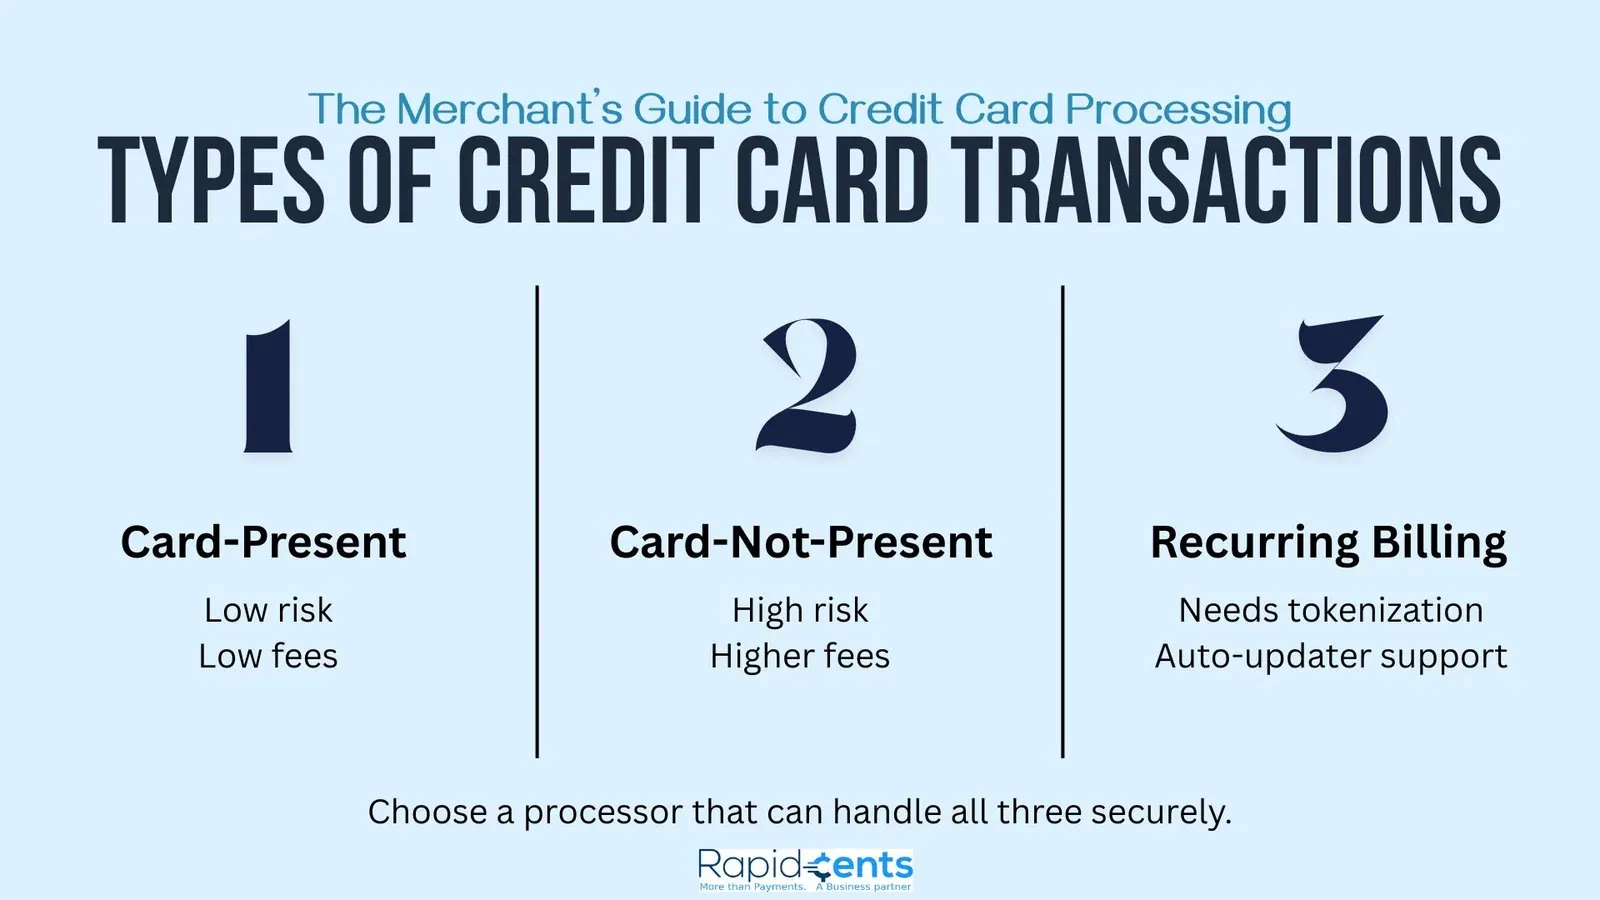
The Merchant's Guide to Credit Card Processing Le guide du commerçant sur le traitement des cartes de crédit
Le traitement des cartes de crédit déplace l'argent de la carte du client jusqu'au compte bancaire du commerçant, à travers une chaîne d'acteurs : passerelle, processeur, banque émettrice et banque acquéreuse. Les commerçants paient l'interchange, les frais d'évaluation et la marge du processeur; les fonds sont généralement réglés en 1 à 3 jours ouvrables, et comprendre chaque coût aide à réduire le taux effectif.
Découvrir
Everything You Need to Know About Credit Card Processing Le traitement des cartes de crédit expliqué : intervenants, frais, tarification
Le traitement des cartes de crédit déplace un paiement de la banque émettrice du titulaire de carte vers la banque acquéreuse du commerçant par l'entremise d'un processeur de paiement, les associations de cartes comme Visa et Mastercard fixant les taux d'interchange. Les commerçants paient des frais de transaction, des frais récurrents et des frais ponctuels selon des modèles de tarification comme interchange-plus, taux fixe, par paliers ou par abonnement.
Découvrir
How Virtual Terminal Fees Impact Small Businesses in Canada Comment les frais de terminal virtuel touchent les petites entreprises au Canada
Les frais de terminal virtuel sont les frais que les entreprises canadiennes paient pour accepter les paiements par carte à distance, habituellement des frais par transaction, un abonnement mensuel, des frais d'installation ponctuels et des frais de service supplémentaires comme les rétrofacturations ou la conversion de devises. Pour les petites entreprises à volume plus faible, ces frais peuvent réduire sensiblement les marges bénéficiaires, alors comparer les processeurs et négocier les modalités est essentiel.
Découvrir
The Pros and Cons of Different Credit Processing Rate Models for Canadian Businesses Modèles de tarification du traitement de crédit pour les entreprises canadiennes
Les entreprises canadiennes choisissent entre trois principaux modèles de tarification du traitement de crédit : le taux fixe (un pourcentage fixe unique sur chaque transaction, simple mais coûteux à volume élevé), l'interchange-plus (les frais d'interchange du réseau plus une marge de processeur transparente, détaillé mais plus complexe) et la tarification par paliers (paliers qualifié, semi-qualifié et non qualifié, simple mais opaque). Le bon choix dépend de la taille des transactions, du volume, du secteur et des plans de croissance.
Découvrir
Tips for Reducing Transaction Processing Fees in Your Business Comment réduire les frais de traitement des transactions
Vous pouvez réduire les frais de traitement des transactions en comprenant chaque composante de votre structure de frais actuelle, en comparant et en négociant avec les processeurs de paiement, en orientant les clients vers des méthodes moins coûteuses comme le débit et les virements bancaires, en automatisant les opérations de paiement, en réclamant des rabais de volume et en auditant régulièrement les relevés. Ensemble, ces étapes protègent les marges et libèrent des liquidités pour la croissance.
Découvrir
Demystifying Credit Card Processing Fees: What Every Business Should Know Frais de traitement des cartes de crédit : ce que toute entreprise devrait savoir
Les frais de traitement des cartes de crédit se décomposent en frais d'interchange versés aux banques émettrices, en frais d'évaluation facturés par les réseaux de cartes, en frais de passerelle de paiement et en frais mensuels ou annuels du processeur. Des frais cachés, comme les frais de lot, de récupération et d'inactivité, s'ajoutent au coût réel. Les entreprises peuvent réduire leurs coûts en connaissant leur volume de transactions, en comparant les processeurs, en comprenant les repères de l'industrie et en négociant leurs taux à mesure qu'elles prennent de l'expansion.
Découvrir
Understanding Prorated Charges: A Guide to Prorated Billing La facturation au prorata : un guide des frais proratisés
La facturation au prorata ne facture aux clients que la portion de la période de facturation pendant laquelle ils utilisent réellement un service — calculée en divisant le coût de la période complète par le nombre de jours, puis en multipliant par les jours d'utilisation. On la trouve dans les télécommunications, les services publics, les abonnements, les logiciels-services (SaaS), l'assurance et l'immobilier; elle améliore la trésorerie des entreprises et offre aux clients une tarification juste, fondée sur l'usage.
Découvrir
Commerçante comparant deux relevés de tarification des paiements Tarification forfaitaire ou interchange-plus : comparaison factuelle
La tarification forfaitaire regroupe plusieurs coûts de paiement dans un taux simple. L’interchange-plus sépare l’interchange des cartes de la marge du processeur et peut présenter d’autres frais transférés séparément. Aucun modèle n’est toujours moins cher : comparez-les sur la même période, avec les mêmes ventes, remboursements, types de cartes et frais connexes.
Découvrir
How to Save on Your Credit Card Payment Processing Fee Comment économiser sur les frais de traitement des cartes de crédit
Pour économiser sur les frais de traitement des cartes de crédit, comprenez les trois composantes des frais — l'interchange fixé par les réseaux de cartes, les évaluations versées aux réseaux et la marge fixée par les processeurs — puis négociez la marge, car c'est la portion que les commerçants peuvent contrôler. Regrouper les processeurs, maintenir la conformité PCI, prévenir les rétrofacturations et surveiller les relevés pour repérer la dérive des frais réduisent encore les coûts.
Découvrir





