


Terminaux et sur place, Guides
Matériel, Tap to Pay et débit des caisses. 14 articles dans guides, écrits pour les commerçants canadiens : ce que couvre terminaux et sur place, ce qu’il faut vérifier sur votre propre relevé et les décisions que cela change.
Terminaux et sur place
Terminaux et sur place
Matériel, Tap to Pay et débit des caisses.
Sur ce rayon
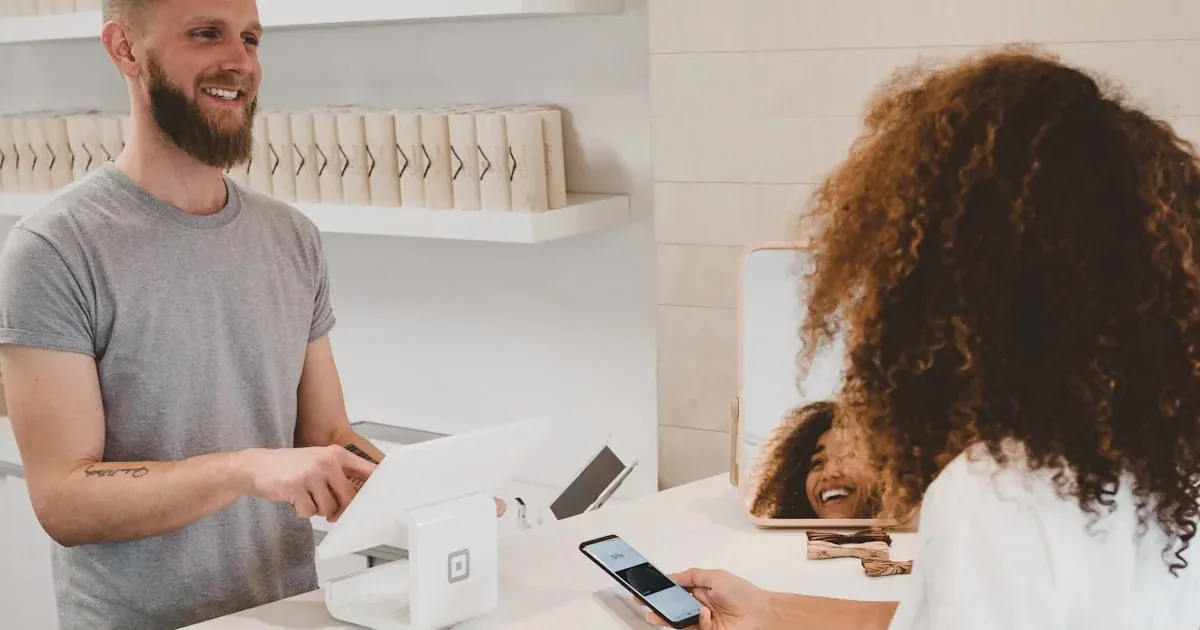
Un client au comptoir d'une petite boutique pendant que la commerçante le sert Apple Pay et Google Pay pour les commerçants : coûts, configuration et pourquoi les portefeuilles convertissent
Apple Pay et Google Pay sont des versions tokenisées des cartes que vos clients transportent déjà : le téléphone stocke un jeton de réseau, authentifie le payeur par biométrie et paie par NFC en magasin ou au moyen d'un bouton de portefeuille en ligne. Pour les commerçants, ils ne coûtent rien de plus que les frais de carte normaux, contournent habituellement le plafond de 250 $ sans NIP en sans contact parce que l'appareil a authentifié l'acheteur, et affichent des taux de fraude plus bas que la saisie de carte ordinaire, ce qui explique pourquoi les pages de paiement compatibles avec les portefeuilles convertissent mieux.
Découvrir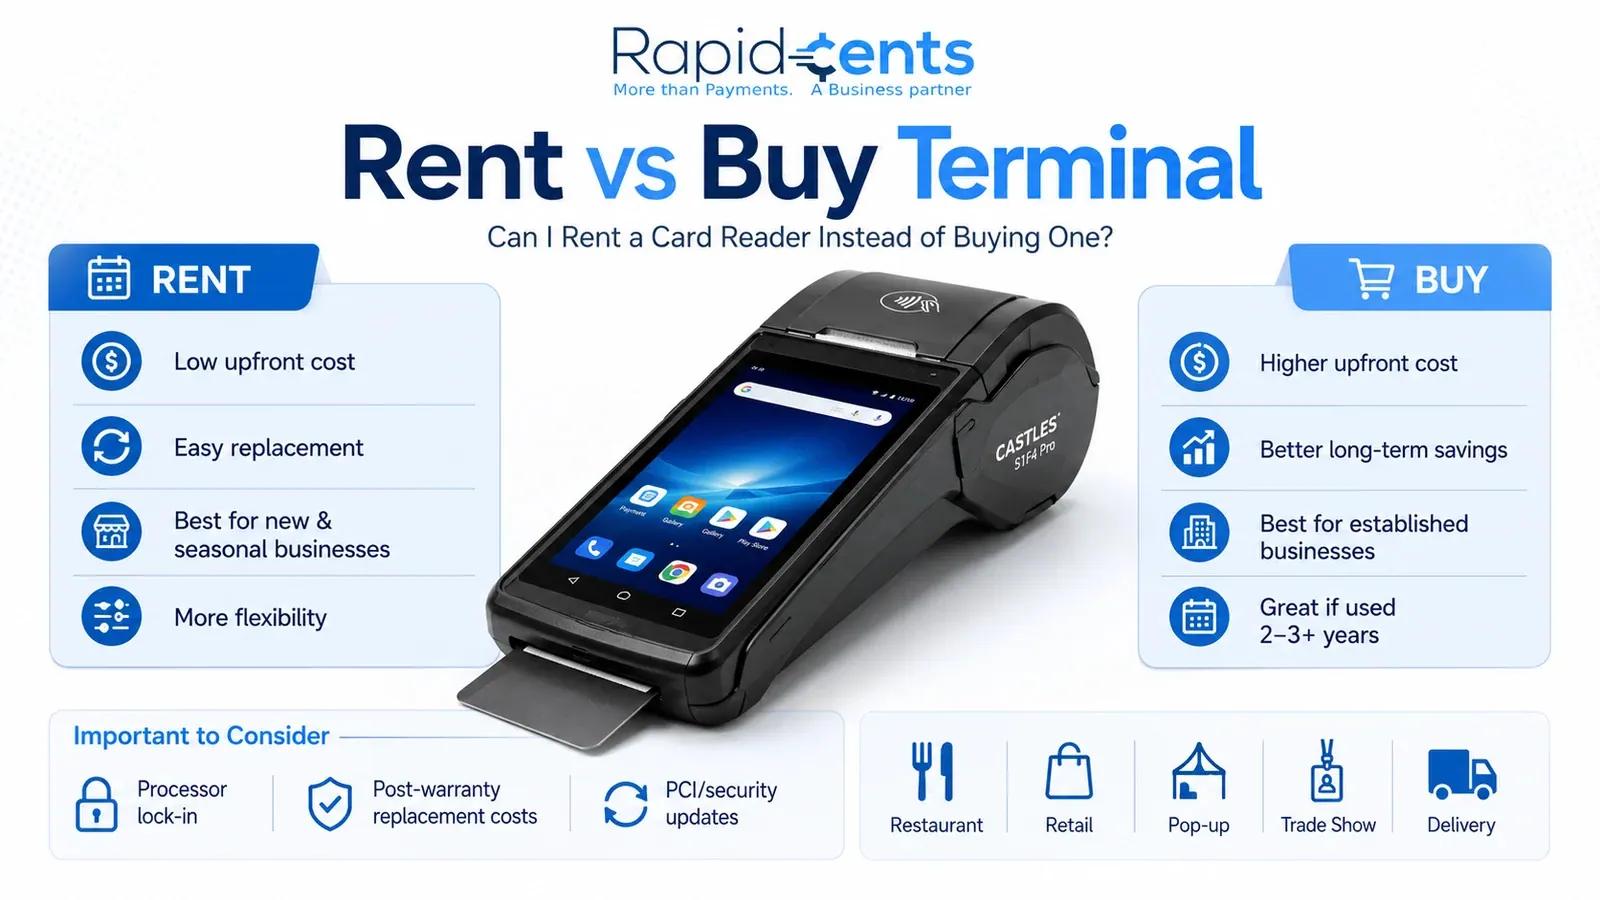
Can I Rent a Card Reader Instead of Buying One? Puis-je louer un lecteur de cartes plutôt que d'en acheter un?
Oui, vous pouvez louer un lecteur de cartes plutôt que d'en acheter un. La location convient aux entreprises nouvelles, saisonnières, éphémères, aux salons professionnels, au détail et à la restauration, qui ont besoin de flexibilité et d'un remplacement facile. L'achat convient aux commerçants établis à la trésorerie stable, qui utilisent le terminal quotidiennement et prévoient rester avec le même processeur de trois à cinq ans. Le bon choix dépend du stade de l'entreprise, de la trésorerie et des besoins en équipement, pas seulement du prix.
DécouvrirTerminal de paiement sans contact posé sur un comptoir de commerce Comment choisir un terminal de paiement
Comptoir, mobile, intelligent ou Tap to Pay : le choix dépend du nombre de caisses, de la connectivité et de l’intégration au PDV.
Découvrir
Retail POS Systems: Features Every Store Needs Systèmes de point de vente au détail : fonctionnalités essentielles
Un système de PDV au détail a besoin de sept fonctionnalités clés : gestion de l'inventaire en temps réel avec alertes de réapprovisionnement, caisse rapide et flexible avec paiement sans contact et débit Interac, rapports de vente détaillés, profils clients et outils de fidélisation, gestion multisuccursale, intégration avec la comptabilité et les plateformes de commerce électronique, et sécurité de bout en bout conforme PCI. Ensemble, ils résolvent les erreurs manuelles, les ruptures de stock, les caisses lentes et les systèmes déconnectés.
Découvrir
Understanding Restaurant POS Systems Comprendre les systèmes de PDV pour restaurant
Un système de PDV pour restaurant combine logiciel et matériel pour gérer les commandes, les paiements et les opérations sur une seule plateforme. Il envoie les commandes directement à la cuisine, accepte le débit, le crédit, Interac et les portefeuilles numériques, suit l'inventaire en temps réel et génère des rapports de vente. Les options infonuagiques, mobiles et à borne s'adaptent à différents modèles de service, des cafés aux chaînes multisuccursales.
Découvrir
POS Systems for Businesses: The Complete Guide Systèmes de PDV pour les entreprises : le guide complet
Un système de PDV (point de vente) est le matériel et le logiciel qu'une entreprise utilise pour accepter les paiements, enregistrer les ventes et gérer ses opérations. Les plateformes de PDV infonuagiques modernes suivent aussi l'inventaire en temps réel, gèrent le personnel, animent des programmes de fidélisation et s'intègrent aux outils comptables et de commerce électronique, en faisant le centre opérationnel des entreprises de détail, de restauration et de services.
Découvrir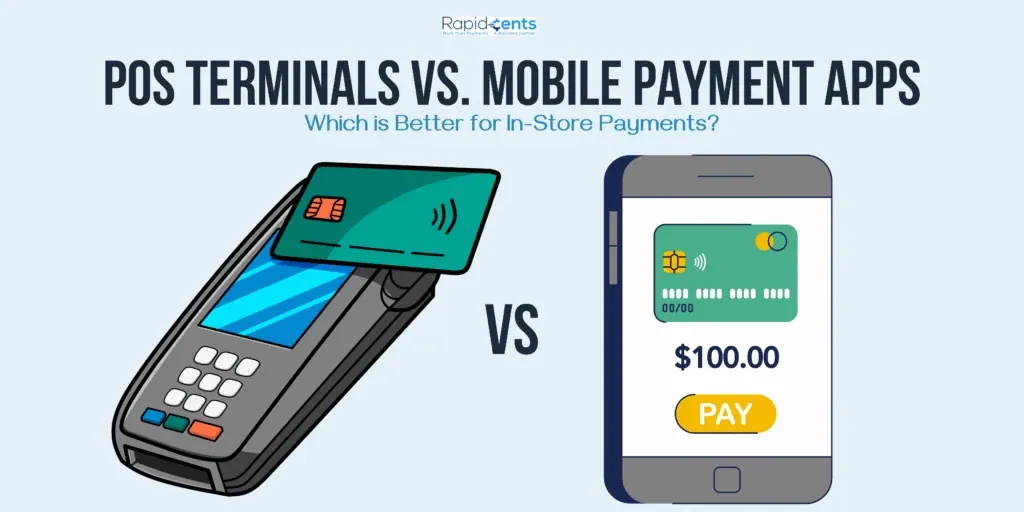
POS Terminals vs. Mobile Payment Apps: Which Is Better for In-Store Payments? Terminaux de point de vente ou applications de paiement mobile pour les paiements en magasin
Pour les détaillants physiques établis à volume de transactions élevé, un système de point de vente offre plus de valeur grâce au suivi de l'inventaire, à la gestion du personnel et à des rapports détaillés; pour les kiosques éphémères, les marchés et les vendeurs à faible volume ou d'abord mobiles, les applications de paiement mobile constituent un point de départ plus judicieux et moins coûteux. Bon nombre d'entreprises combinent les deux, en utilisant un système de PDV au comptoir et des applications mobiles pour les événements et les ventes hors site.
Découvrir
How to Transition from Cash-Only to a Debit Processing Service Passer du tout-comptant au traitement du débit
Passer du tout-comptant au traitement du débit se déroule en cinq étapes : évaluer les volumes de transaction et les préférences de paiement des clients, choisir un fournisseur selon les frais, la fiabilité, l'intégration et la sécurité, préparer le matériel et la connectivité Internet, former le personnel, puis tester et lancer le système tout en informant les clients. Le gain : une clientèle élargie, un passage en caisse plus rapide, un risque de vol réduit et une comptabilité simplifiée.
Découvrir
Innovative Features to Look for in Modern Debit Card Terminals Fonctionnalités à rechercher dans les terminaux de débit modernes
Les fonctionnalités les plus précieuses d'un terminal de carte de débit moderne sont l'acceptation sans contact NFC, la technologie de puce EMV qui génère des codes d'authentification dynamiques pour bloquer la fraude par contrefaçon, l'intégration avec les portefeuilles mobiles comme Apple Pay, Google Pay et Samsung Pay, et des analyses intégrées qui transforment les données de transaction en information sur les tendances de vente, les périodes de pointe et le comportement des clients.
Découvrir
How to Troubleshoot Common Issues with Your Credit Terminals Résoudre les problèmes courants des terminaux de crédit
La plupart des problèmes de terminaux de crédit se répartissent en quatre catégories : pertes de connexion, pannes matérielles, anomalies logicielles et erreurs de traitement des paiements. Commencez par vérifier l'alimentation et les connexions réseau, redémarrez le terminal et installez les mises à jour logicielles. Puis appliquez des correctifs ciblés — repositionner pour le signal, nettoyer les lecteurs de carte, vérifier les câbles — et escaladez au fabricant ou au soutien technique si les problèmes persistent.
Découvrir
Key Features to Look for in a Mobile Debit Credit Terminal for Canadian Entrepreneurs Fonctions clés d'un terminal de débit crédit mobile au Canada
Les fonctions clés que les entrepreneurs canadiens devraient rechercher dans un terminal de débit crédit mobile sont une conception compacte et légère, une double connectivité Wi-Fi et cellulaire pour la couverture urbaine et rurale, la puce EMV, la norme PCI DSS, le chiffrement de bout en bout et la tokenisation, la prise en charge du sans contact et des portefeuilles mobiles, l'intégration au point de vente, une autonomie de batterie pour toute la journée, une interface intuitive et un soutien réactif.
Découvrir
5 Must-Have Features to Look for in an Integrated Card Terminal 5 fonctionnalités incontournables d'un terminal de carte intégré
Un terminal de carte intégré devrait offrir cinq fonctionnalités essentielles : la technologie de puce EMV avec soutien des paiements sans contact pour des transactions sécuritaires et rapides; la conformité PCI-DSS pour protéger les données du titulaire de carte; une interface conviviale pour un passage en caisse rapide et sans erreur; des rapports et analyses qui transforment les données de transaction en information d'affaires; et des options de connectivité (Wi-Fi, Ethernet, Bluetooth) plus l'intégration aux systèmes de point de vente, d'inventaire et de comptabilité.
Découvrir
Tap-and-Pay NFC Payments: A Comprehensive Guide Guide des paiements NFC : payer d'un effleurement pour les entreprises
Les paiements NFC (communication en champ proche) permettent aux clients de payer en effleurant un téléphone, une montre intelligente ou une carte sans contact sur un terminal, complétant la transaction en une seconde ou deux. Les détails de carte sont tokenisés et chiffrés, ce qui rend le paiement sans contact plus sûr que le glissement de carte. Pour accepter les paiements NFC, une entreprise a besoin d'un terminal compatible NFC, d'un compte marchand et d'un processeur qui prend en charge des portefeuilles comme Apple Pay, Google Pay et Samsung Pay.
Découvrir
Pros and Cons of Integrated Payment Systems vs. Standalone Credit Card Terminals Paiements intégrés contre terminaux autonomes : avantages et inconvénients
Les systèmes de paiement intégrés relient les paiements à l'inventaire, à la gestion de la relation client (CRM) et à la comptabilité, offrant automatisation, données en temps réel et une meilleure expérience client, mais ils coûtent plus cher au départ et dépendent d'une technologie qui doit fonctionner de façon fiable. Les terminaux de carte de crédit autonomes sont simples, moins coûteux à acquérir et à entretenir, et portables, mais offrent une intégration limitée, une gestion manuelle des données et peu d'information pour la prise de décision. Le bon choix dépend de la complexité de l'entreprise, du budget et des plans de croissance.
Découvrir





