


Procesamiento de pagos para restaurantes de comida rápida
El procesamiento de pagos para restaurantes de comida rápida debe agilizar la fila del mostrador, la ventanilla para autos y el quiosco de autoservicio. RapidCents ofrece terminales de mostrador y móviles, Tap to Pay e informes Multi-Location para grupos de franquicias, y su representante de RapidCents le explica cómo conectar su software de punto de venta.

- PCI DSS nivel 1
- SOC 2 Tipo II
- Todas las tarjetas principales: Visa, Mastercard, Amex, Discover, UnionPay, Diners Club y débito con PIN
- Precios de intercambio más margen
- Incorporación con apoyo de especialistas
Cómo cobran los restaurantes de comida rápida
Los restaurantes de comida rápida cobran mediante cinco tareas repetidas: pedidos en el mostrador, ventanillas para autos, quioscos de autoservicio, pedidos enviados del POS a la terminal y depósitos por local. Cada tarea tiene su pagador, su detonante, una vía de reembolso y un solo registro que finanzas puede conciliar con el banco.
Pedidos en el mostrador pagados sin contacto o con chip
El cliente paga en una terminal de mostrador cuando el cajero le confirma el total. Si un reembolso llega después de que el cliente se va, regresa a la tarjeta con la que pagó. Finanzas ve cada venta en el panel de control del comercio.
Pagos en la ventanilla para autos
El conductor paga en la ventanilla cuando el pedido está confirmado, en una terminal móvil. Si un auto paga en una ventanilla y recoge en la siguiente, sigue siendo una sola venta. Finanzas recibe una transacción por vehículo.
Pedidos en quioscos de autoservicio
El cliente paga en el quiosco un pedido que la cocina aún no ha visto, sin personal presente. Si su quiosco usa hoy otro procesador, su representante de RapidCents le explica cómo pasarlo a RapidCents. Finanzas ve cada venta del quiosco en el mismo registro que el mostrador y la ventanilla.
Pedidos enviados del POS a la terminal
El cliente paga el total que el cajero registró en el POS, que los pagos integrados en el software envían a la terminal cuando su POS está conectado. Si no lo está, la terminal funciona de forma independiente y el cajero escribe el importe. Finanzas obtiene importes, propinas y reembolsos en un solo registro una vez que la conexión está en marcha.
Depósitos y conciliación por local
El responsable de finanzas de un grupo de franquicias concilia cada mañana las ventas con tarjeta de cada local con su depósito bancario. Multi-Location da a cada local su propio ID de comerciante e informes consolidados. Si un reembolso o una disputa cae en un periodo distinto al de la venta, sigue apareciendo en el local al que pertenece.
¿Cómo cobran los restaurantes de comida rápida en el mostrador?
Los restaurantes de comida rápida cobran en el mostrador con una terminal de mostrador en cada caja, un pago sin contacto o con chip del cliente y un recibo antes del siguiente pedido. Las terminales de pago sin contacto aceptan toques, chip y PIN en un mismo dispositivo, y Tap to Pay en un teléfono compatible permite cobrar en la fila.
Cómo funciona un pago en el mostrador
El cajero registra el pedido, confirma el total y gira la terminal de mostrador hacia el cliente, que paga sin contacto, con chip o con PIN. En las horas pico, una segunda persona con Tap to Pay o una terminal móvil cobra en la fila, y la caja solo entrega la comida.
Qué preparar antes del primer turno
Decida si la terminal de cada caja recibe el total del POS o funciona de forma independiente, porque en modo independiente el cajero escribe el importe. Defina quién puede reembolsar o anular, y configure cada local como una ubicación propia en Multi-Location para que los informes se ordenen por local.
Rechazos, tiempos agotados y cobros dobles
Cuando un pago sin contacto es rechazado, pida una segunda tarjeta o efectivo en lugar de reintentar con la misma tarjeta. Cuando la terminal agota el tiempo después del toque, revise la transacción antes de cobrar de nuevo, porque una segunda autorización es un cobro doble. Anule una venta equivocada antes de su liquidación y reembólsela después.
Hora pico del almuerzo con un pago sin respuesta
Al mediodía un cajero registra un combo y el pago sin contacto del cliente agota el tiempo. El cajero abre la transacción, ve una sola autorización para esa cuenta y entrega la comida en lugar de cobrar otra vez. Al cierre, el gerente encuentra una autorización por cuenta.
¿Cómo funcionan las terminales de pago en la ventanilla para autos?
Las terminales de pago para ventanilla de autos llevan el lector de tarjetas al auto en lugar de llevar el auto a la caja, y el pago se aprueba antes de entregar la bolsa. La terminal debe mantenerse conectada donde se encuentre el empleado, por lo que la conectividad, los recibos y el manejo de rechazos se preparan antes de abrir.
Cómo funciona un pago en la ventanilla
Quien toma el pedido confirma el total en el altavoz. En la ventanilla, el empleado acerca una terminal móvil al conductor, que paga sin contacto o con chip. La bolsa se entrega solo cuando aparece la autorización.
Qué preparar antes de abrir el carril
Elija el punto de pago: una sola ventanilla, ventanillas separadas de pago y entrega, o un dispositivo portátil en el punto de pedido. Con dos ventanillas, decida cómo ve el empleado de entrega que el pedido ya está pagado. Revise el Wi-Fi en la ventanilla, use el LTE de una terminal móvil donde la señal sea débil y pruebe cómo emite recibos cada modelo.
Conexiones caídas, rechazos y pedidos equivocados
Una conexión caída es un riesgo propio de la ventanilla: revise si el primer intento fue aprobado antes de cobrar de nuevo, porque una segunda autorización duplica la venta. Un rechazo bloquea el carril, así que el personal pide una segunda tarjeta o efectivo antes de que avance el siguiente auto. Reembolse un pedido equivocado a la tarjeta original.
Un rechazo con dos autos esperando
Dos autos esperan detrás de un conductor cuyo pago sin contacto es rechazado en la ventanilla. El empleado pide una segunda tarjeta, aparece la autorización y se entrega la bolsa. Al cierre, el gerente concilia las transacciones aprobadas con las cuentas; el intento rechazado nunca fue una venta, así que no requiere reembolso.
Productos de RapidCents para comida rápida
Las terminales de mostrador atienden las cajas del frente, las terminales móviles cobran en la ventanilla para autos o lejos del mostrador, Tap to Pay convierte teléfonos compatibles en terminales para acortar la fila, y Multi-Location da a cada local su propio ID de comerciante con informes consolidados.

Una terminal de mostrador fija de RapidCents cobra con tarjeta en la caja, con la liquidación visible en el panel. Terminales de mostrador
Las terminales de mostrador sirven en cajas, recepciones y restaurantes donde importan rapidez y fiabilidad.
Explorar
Un empleado cobra con tarjeta en una terminal portátil de RapidCents y la misma venta aparece en el panel. Terminales móviles
Las terminales móviles de RapidCents funcionan con batería, LTE y Wi-Fi para cobrar lejos del mostrador.
Explorar
Un empleado de un café sostiene un teléfono con RapidCents Tap to Pay que muestra una venta de $18.75 y el símbolo sin contacto, mientras un cliente acerca una tarjeta Visa a la pantalla. No hay un lector de tarjetas aparte. Tap to Pay
RapidCents Tap to Pay convierte iPhone y dispositivos Android compatibles en terminales de pago sin contacto.
Explorar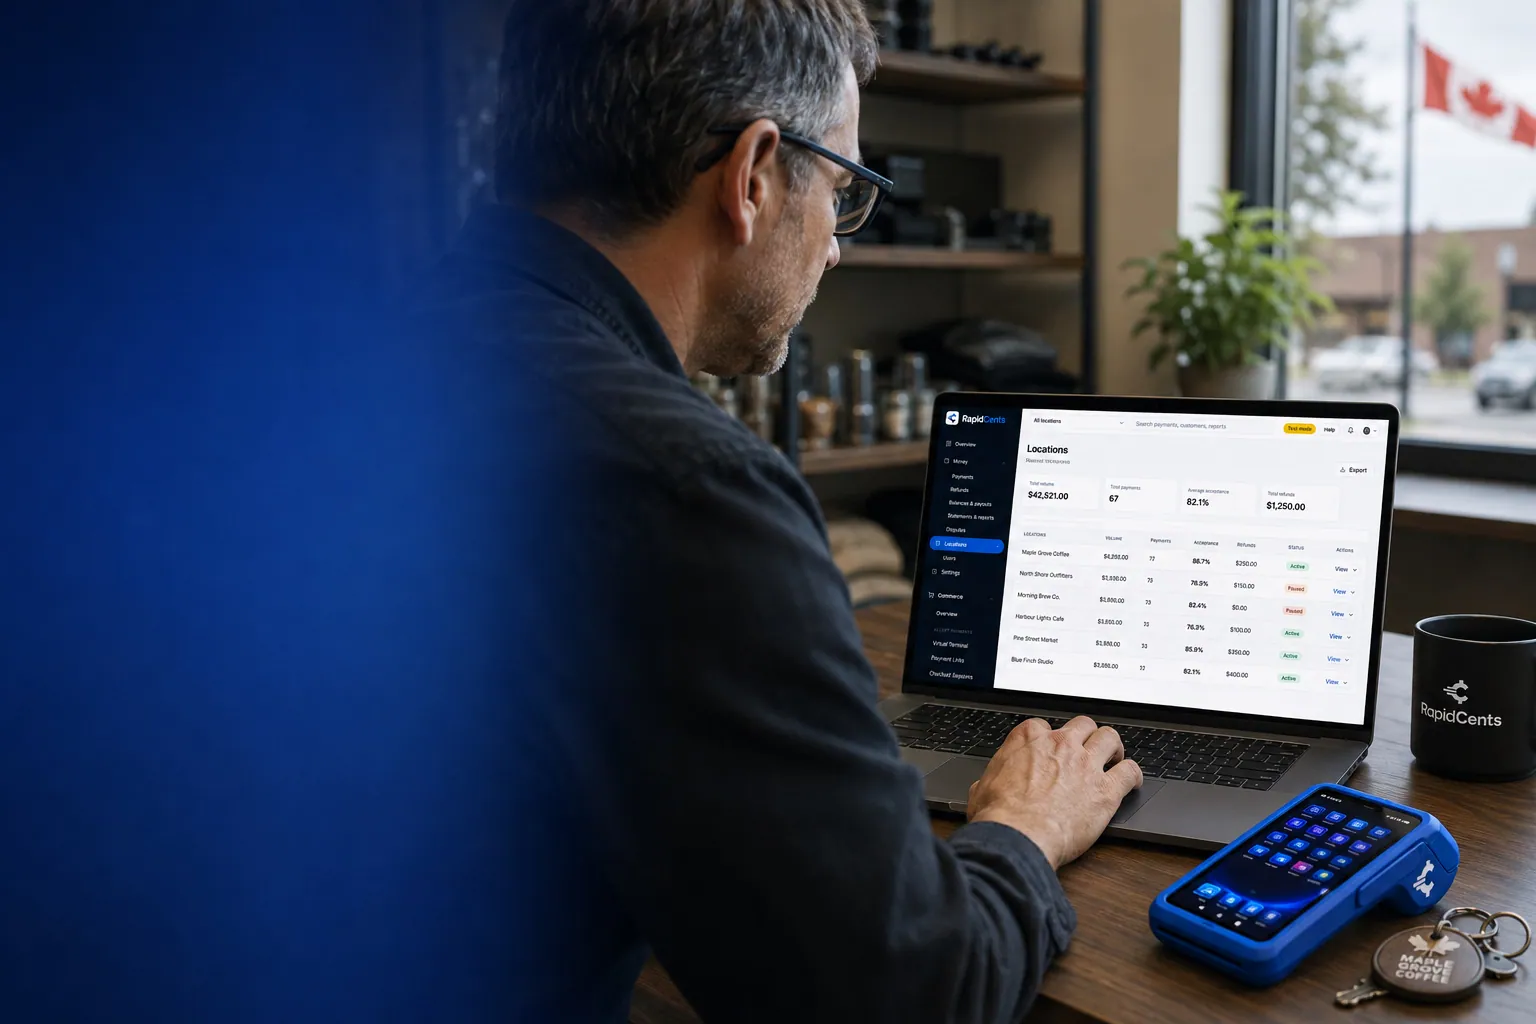
Una cuenta de RapidCents compara las ventas de varias sucursales, con una terminal que representa el cobro en cada tienda. Varias sucursales
RapidCents organiza tiendas, franquicias y regiones en una jerarquía con controles por sucursal.
Explorar


¿Qué configuración necesitan los pagos con tarjeta en quioscos de autoservicio?
Los pagos con tarjeta en quioscos de autoservicio necesitan un software de quiosco que arme el pedido, un dispositivo de pago compatible con ese software y una conexión con el procesador establecida para esa combinación. Trate el quiosco como un proyecto aparte, porque su software decide qué dispositivos y pasarelas puede usar, y su representante de RapidCents le ayuda a definirlo.
Cómo funciona un pago en el quiosco
El cliente arma su pedido en la pantalla y presenta la tarjeta al dispositivo de pago del quiosco. El pedido debería llegar a la pantalla de cocina solo después de la aprobación. Sin personal presente, la pantalla debe manejar por sí sola un rechazo, un reintento y una cancelación, y entregar el recibo antes de que el cliente se vaya.
Qué resolver antes de comprar
Pregunte al proveedor del quiosco qué dispositivos de pago y qué pasarelas admite, y luego dígaselo a su representante de RapidCents, que le guía en la configuración para su país. Si el proveedor desarrolla sobre la API REST de la pasarela de pagos, que ofrece autorización, captura, anulación, reembolso y tokenización con webhooks (notificación HTTP), planifíquelo como una integración por API con sus propias pruebas, no como un complemento.
Pagado pero nunca enviado, y reembolsos
Un quiosco puede aprobar una tarjeta y luego no enviar el pedido a la cocina, dejando al cliente con un cobro sin servicio. Decida quién se encarga: el software del quiosco anula la autorización no cumplida, o el personal reembolsa usando el número de pedido del quiosco, que debería imprimirse en cada recibo.
Tarjeta aprobada y pantalla de cocina sin conexión
Un quiosco recibe un pedido familiar y la tarjeta se aprueba, pero la pantalla de cocina está sin conexión. El quiosco muestra un error, un empleado encuentra el pedido por su número y la autorización se anula o se reembolsa antes de que el cliente se vaya. Sin esa regla, el cobro queda sin conciliar hasta que llega una disputa.
¿Qué determina las comisiones de procesamiento de tarjetas de crédito y el costo total en comida rápida?
Las comisiones de procesamiento de tarjetas de crédito para comida rápida dependen de su composición de tarjetas, de cómo se recibe cada tarjeta y de su importe promedio por transacción, y luego del margen y de los cargos de equipo adicionales. RapidCents cobra con intercambio más margen: el intercambio interbancario, fijado por las redes de tarjetas, se traslada al costo, más el margen de su tabla de tarifas y cualquier cargo por equipo o servicio, mes a mes y sin plazo fijo.
Los importes pequeños magnifican los cargos fijos
En un importe promedio pequeño, un cargo fijo por transacción pesa más sobre la venta que en uno grande, y un restaurante de comida rápida procesa muchas cuentas pequeñas al día. Pida que cada cotización indique el número de transacciones que supone y compare cada cargo fijo con su propio importe promedio por transacción.
Composición de tarjetas y cómo se recibe la tarjeta
El intercambio varía según el tipo de tarjeta: débito, crédito, tarjetas con recompensas premium y tarjetas comerciales tienen cada una su categoría. También varía según cómo se recibe la tarjeta. Los toques y chips en el mostrador, la ventanilla y el quiosco se cotizan distinto que los pedidos digitados por teléfono o los pedidos en línea o por aplicación, así que divida su volumen por canal antes de comparar cotizaciones.
Equipo, liquidación y qué llevar
Pida el equipo en una línea aparte, con la forma de obtener cada terminal y cualquier cargo por servicio, y pregunte qué calendario de liquidación recibe su cuenta. Lleve estados de cuenta recientes, su composición de tarjetas, importe promedio por transacción, división por canal y el número de reembolsos y disputas, y suba un estado de cuenta a Fee Check para ver el intercambio separado del margen.
Compatibilidad de software: ¿pueden NCR Aloha, Toast y otros sistemas de punto de venta usar RapidCents?
RapidCents se integra con muchas plataformas empresariales importantes mediante APPIE y RapidBridge, así que un sistema de punto de venta de comida rápida puede seguir funcionando como hoy. La integración de pagos con el sistema de punto de venta puede pasar por APPIE, una integración por API o una terminal independiente con informes exportados; su representante de RapidCents le explica la opción para NCR Aloha, Toast, Revel, Square for Restaurants o PAR POS.
NCR Aloha
Si su ventanilla para autos funciona con NCR Aloha, indique su edición y su país a su representante de RapidCents. La opción adecuada depende de su proveedor y de su versión; él le guía, incluidas las terminales de ventanilla que funcionan con Aloha y la forma en que las ventas llegan a su contabilidad.
Toast
Si los pagos con tarjeta de sus quioscos de autoservicio pasan por Toast, dígale a su representante qué edición de Toast, qué quiosco y qué terminales usa. Él le explica cómo se conectan los pagos y los reembolsos, para que el quiosco y el POS sigan trabajando juntos.
Revel
Para las terminales de pago sin contacto en Revel, su representante de RapidCents le muestra qué configuración de terminal y procesador se ajusta a su edición, y cómo se vincula con su pedido el reembolso de un pago sin contacto.
Square for Restaurants
Para la integración de pagos en Square for Restaurants, dígale a su representante qué plan usa. Él le explica las opciones, incluidas las terminales que se combinan con él y la forma en que los informes llegan a su contabilidad.
PAR POS (antes Brink POS)
Para la conciliación de pagos de restaurantes de franquicia en PAR POS, su representante de RapidCents le explica cómo dar a cada local su propio ID de comerciante y cómo hacer coincidir el informe de ventas del POS con el reporte de liquidación por local e ID de transacción.
Opciones de pago para restaurantes de comida rápida en Estados Unidos
Los restaurantes de comida rápida en Estados Unidos pueden aceptar tarjetas de crédito y débito Visa, Mastercard, American Express y Discover en todos los carriles, con débito con PIN donde la terminal y la cuenta lo admitan y liquidación en dólares estadounidenses (USD). Los pagos bancarios ACH pueden servir para cuentas de catering y corporativas donde estén habilitados.
Tarjetas de débito, crédito y pagos sin contacto
Los clientes acercan, insertan o deslizan sus tarjetas, y el débito y el crédito caen en categorías de intercambio distintas, por eso su composición de tarjetas importa al comparar cotizaciones. El débito con PIN depende de la terminal y de su cuenta.
Reglas estatales, impuesto sobre las ventas y recibos
El impuesto sobre las ventas y los requisitos de los recibos varían según el estado, por lo que un grupo de franquicias en varios estados debe revisar cada uno con su contador. RapidCents procesa el pago y no ofrece asesoría fiscal.
¿Cómo se cambia de procesador y se configuran reembolsos e informes?
Se cambia a RapidCents por etapas: primero el inventario, luego ventas y reembolsos de prueba en cada carril, un local piloto y una conciliación local por local antes de que sigan los demás. La conciliación de pagos de restaurantes de franquicia es más sencilla cuando cada local reporta bajo su propia ubicación. Las tarjetas guardadas solo se trasladan si ambos proveedores lo acuerdan, así que nunca planifique en torno a ellas.
Inventario antes de tocar un carril
Haga una lista de cada terminal y carril, de cada aplicación o cuenta de pedidos en línea que tenga tarjetas guardadas, de cualquier calendario de lealtad o membresía, de las facturas de catering abiertas y de su política de reembolsos. Reutilizar una tarjeta guardada requiere la autorización del cliente, un pago recurrente requiere importe, momento y cancelación acordados, y los tokens pasan de un procesador a otro solo si ambos proveedores lo acuerdan.
Prueba, piloto y luego el resto
Una vez aprobada su cuenta, haga una venta de prueba, una anulación y un reembolso en cada tipo de terminal: mostrador, ventanilla, móvil y quiosco, donde aplique. Haga el piloto en un local mientras las terminales anteriores siguen en su lugar y luego cambie el resto fuera de la hora pico del almuerzo o la cena. Decida quién puede reembolsar y qué cuentas requieren a un gerente.
Informes y conciliación por local
Concilie las ventas del POS de cada local con la liquidación por ID de transacción y ubicación, y luego con el depósito bancario, manteniendo ventas brutas, reembolsos, disputas y comisiones en líneas separadas. Multi-Location ofrece informes por local, e Informes de RapidCents exporta en CSV o PDF. RapidCents conecta las transacciones liquidadas, las comisiones y los reembolsos con QuickBooks Online y Xero, y SAP y NetSuite importan los archivos de liquidación.
Preguntas de pago de restaurantes de comida rápida
¿Qué deben comparar los restaurantes de comida rápida antes de elegir un procesador de pagos?
Compare todo el flujo de pagos, no un solo precio. Revise cómo recibe la tarjeta cada punto (mostrador, ventanilla para autos y quiosco), qué software de punto de venta admite el procesador, la tabla completa de tarifas, la liquidación, los reembolsos y el soporte durante su hora pico. Pida a cada proveedor que demuestre un pago en la ventanilla y que cotice por escrito sobre el mismo estado de cuenta. Ningún proveedor sirve para todos los restaurantes.
¿Cuánto cuesta el procesamiento de pagos para restaurantes de comida rápida?
El costo depende de su composición de tarjetas, su importe promedio por transacción, su división por canal y su equipo, así que ninguna cifra sirve para todos los restaurantes. Con intercambio más margen, el intercambio interbancario se traslada al costo y RapidCents agrega el margen de su tabla de tarifas, más cargos por equipo o servicio si aplican, en un acuerdo mes a mes. Suba un estado de cuenta a Fee Check para ver ambos separados.
¿Puedo usar NCR Aloha con otro procesador de pagos?
Depende de su edición de NCR Aloha, de su país y de su contrato. RapidCents se integra con muchas plataformas importantes mediante APPIE y RapidBridge, y la opción adecuada depende de su proveedor y de su versión. Dígale a su representante de RapidCents qué pasarelas y terminales permite su edición, y él le guiará. Si su contrato lo limita, una terminal independiente con informes de ventas exportados es una alternativa válida.
¿Cómo puede mi negocio manejar las terminales de pago de la ventanilla para autos?
Coloque una terminal en cada ventanilla de pago, confirme el total antes del pago y entregue la bolsa solo cuando aparezca la autorización. RapidCents ofrece terminales móviles con LTE y Wi-Fi para la ventanilla y terminales de mostrador para las cajas. Planifique un rechazo, una conexión caída y el reembolso de un pedido equivocado antes del día de apertura.
¿Qué opciones de pago puede ofrecer un restaurante de comida rápida en Estados Unidos?
Un restaurante de comida rápida en Estados Unidos puede ofrecer tarjetas de crédito y débito Visa, Mastercard, American Express y Discover en el mostrador, la ventanilla para autos y el quiosco, con débito con PIN donde se admita, liquidadas en dólares estadounidenses (USD). Los pagos bancarios ACH pueden servir para cuentas de catering donde estén habilitados. Los métodos activos dependen de su cuenta de comerciante y del software de cada carril, y su representante de RapidCents los configura con usted.
¿Qué configuración se necesita para los pagos con tarjeta en quioscos de autoservicio?
Se necesita software de quiosco, un dispositivo de pago compatible con ese software y una conexión con el procesador establecida para esa combinación. Pregunte al proveedor del quiosco qué dispositivos y pasarelas admite y luego dígaselo a su representante de RapidCents, que le guía en la configuración para su país. Decida quién anula o reembolsa un pedido pagado pero no enviado.
¿Cómo debemos administrar las terminales de pago sin contacto en comida rápida?
Asigne cada terminal a un local y un carril, acuerden quién puede reembolsar o anular y vincule cada pago con su cuenta del pedido. Cuando un pago sin contacto falla, el personal pide una segunda tarjeta o efectivo en lugar de reintentar con la misma tarjeta. Una breve prueba de conectividad y recibos antes de la primera hora pico detecta pronto los problemas de carril.
¿Puede una sola plataforma manejar la integración de pagos con el punto de venta y la conciliación de pagos de restaurantes de franquicia?
Una sola plataforma puede cubrir ambas cosas. RapidCents ofrece pagos integrados en el software donde su POS está conectado, y Multi-Location para IDs de comerciante por local e informes consolidados. Si el POS no está conectado, las ventas vienen del POS y la liquidación de RapidCents, y finanzas las concilia por local e ID de transacción con informes exportados. Su representante de RapidCents le explica la opción para su sistema.
¿Cómo conciliamos los pagos con tarjeta y los depósitos bancarios de restaurantes de comida rápida?
Concilie las ventas del POS de cada local con los reportes de liquidación por ID de transacción y ubicación, y luego los totales de liquidación con el depósito bancario. Mantenga ventas brutas, reembolsos, disputas y comisiones en líneas separadas. Informes exporta en CSV o PDF para importar a contabilidad, y RapidCents conecta las transacciones liquidadas, las comisiones y los reembolsos con QuickBooks Online y Xero. Revise por separado los pagos de los mercados en línea (marketplace) de entrega, porque un mercado normalmente le paga por su cuenta, fuera de sus depósitos con tarjeta.
¿Cómo cambiamos de proveedor de pagos sin perder las tarjetas guardadas ni afectar las terminales de la ventanilla para autos?
Cambie por etapas: revise su contrato y quién es dueño de los tokens de tarjeta, pruebe una venta y un reembolso en cada terminal y haga un piloto en un local mientras la terminal anterior de la ventanilla sigue en su lugar. Las tarjetas guardadas solo pueden trasladarse si ambos proveedores acuerdan transferirlas, por lo que RapidCents no promete su portabilidad. Si la transferencia no es posible, los clientes vuelven a ingresar sus tarjetas, lo que requiere de nuevo su autorización.
¿Qué código de categoría del comercio (MCC) se usa para comida rápida?
El MCC 5814 se asocia comúnmente con restaurantes de comida rápida. RapidCents establece la categoría correcta durante la incorporación, según lo que su negocio realmente vende y cómo recibe los pedidos, de modo que el código se asocia a su cuenta y no se da por sentado.
Sectores que comparten flujos de pago con la comida rápida
Restaurantes, cafeterías y panaderías, food trucks, cocinas fantasma y catering comparten con la comida rápida los pagos en mostrador, móviles y en línea. Cada uno agrega su diferencia: propinas en el servicio a la mesa, conectividad del camión, pedidos solo para entrega o eventos facturados.
Restaurantes
Cierre cuentas en la mesa, divídalas entre varias tarjetas, liquide las propinas antes de…
Camiones de comida
Terminales móviles con LTE y Wi-Fi para la ventana, Tap to Pay en el teléfono para la…
Catering
RapidCents ayuda a los negocios de catering a cobrar el depósito con un enlace de pago…
Cafeterías y panaderías
Acepte pagos sin contacto en la hora pico, cobre depósitos en pasteles y pedidos para…
Hoteles y hospedaje
Cobre depósitos de reserva, retenga una tarjeta para gastos incidentales en el check-in y…
Bares y discotecas
Abra cuentas con una tarjeta retenida, cobre en la pista con una terminal móvil, ajuste…
Cervecerías y viñedos
Acepte tarjetas en el bar de degustación, la sala de degustación y el mercado agrícola…
Cocinas fantasma
Acepte pedidos directos en línea, opere varias marcas virtuales en una misma línea y lea…
Dé el siguiente paso
Lleve el estado de cuenta de un local a Fee Check
Suba un estado de cuenta de procesamiento reciente de un local. Fee Check muestra el intercambio por separado del margen, para que vea qué parte de su costo fijan las redes de tarjetas y cuál es margen, antes de cambiar cualquier terminal.
- Sin compromiso
- Especialistas en pagos, no un centro de llamadas
- Carga segura del estado de cuenta



