


Facturation des primes et traitement des paiements pour agences d’assurance
Une agence d'assurance encaisse des primes, pas des ventes au comptoir. RapidCents facture les renouvellements en facturation récurrente, envoie un lien de paiement pour un premier versement et permet au courtier de saisir une carte au téléphone dans le terminal virtuel. Les agences relèvent du code MCC 6300, celui de la vente et de la souscription d'assurance. Les rapports indiquent quels renouvellements ont été encaissés et lesquels ont été refusés, de sorte que les exceptions apparaissent en liste plutôt qu'à la fin du mois.

- PCI DSS niveau 1
- SOC 2 Type II
- Toutes les grandes cartes : Visa · Mastercard · Amex · débit Interac
- Interchange-plus disponible
- Support canadien
Flux opérationnels
Première prime encaissée par lien à la souscription
Renouvellement mis en facturation récurrente
Paiement téléphonique saisi au terminal virtuel
Renouvellements refusés traités au rapport
Défis de paiement
La police tombe à cause de la carte
Un assuré qui n'a jamais résilié perd sa couverture parce que la carte en dossier a expiré entre deux renouvellements.
Des versements plus longs que la carte
Une prime étalée sur dix mois traverse une réémission de carte, et un prélèvement échoue sur une police que le client croit payée.
Le numéro dicté au courtier
Le client lit sa carte au téléphone : le numéro doit être saisi une seule fois et ne jamais rester noté au dossier.
Choisir la bonne configuration de paiement pour Assurance
Choisir paiement agence assurance
Pour Assurance, cartographiez l'inscription, la facturation planifiée et le renouvellement, le checkout et le paiement en ligne et la facture, la provision et le paiement client à distance avant de choisir une configuration. Retenez les canaux qui correspondent à ces moments, puis confirmez que la solution choisie couvre réellement chaque canal.
Matériel de paiement pour Assurance
Pour Assurance, le matériel physique peut être secondaire au parcours de checkout. Priorisez d'abord les exigences de passerelle ou de page de paiement, puis ajoutez un terminal seulement lorsqu'un point d'encaissement en personne est réellement nécessaire.
Comparer les frais pour Assurance
Pour Assurance, demandez une ventilation écrite des coûts qui couvre la facturation planifiée, les cartes refusées et les annulations et le checkout en ligne et la gestion des contestations. Comparez le coût effectif sur votre mix réel de cartes et de canaux; ne choisissez pas selon un taux vedette seul.
Mise en place et changement de fournisseur
Pour mettre en place les paiements de Assurance, documentez le parcours de checkout, de confirmation et de remboursement, confirmez les compatibilités avant l'achat, puis testez un flux de paiement réel avant la mise en service.
Produits recommandés
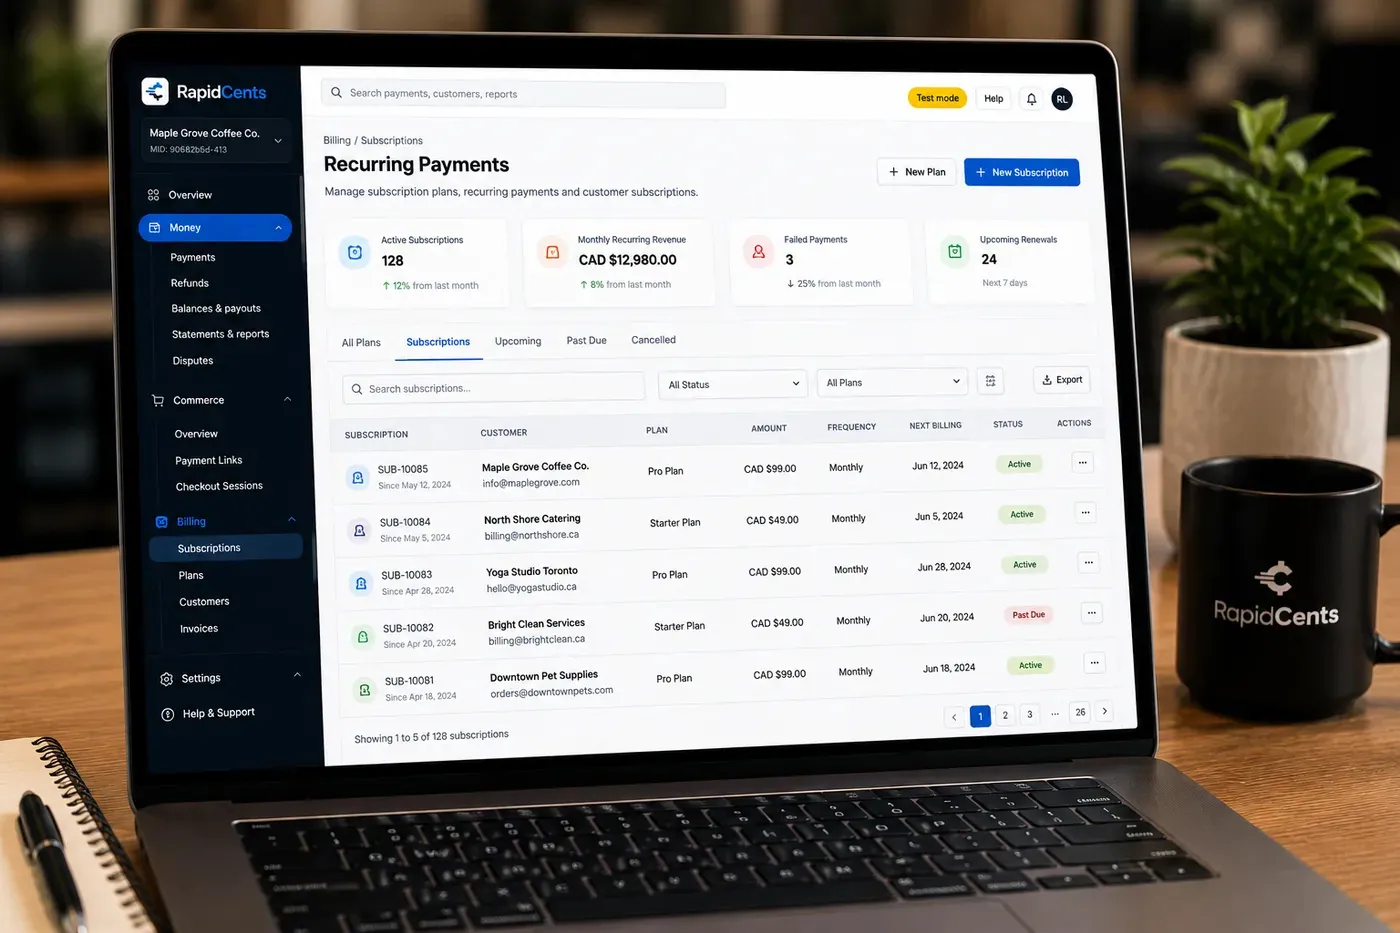
L'écran des paiements récurrents RapidCents : abonnements actifs, revenus récurrents, paiements échoués et renouvellements, puis la liste des forfaits, montants et prochaines facturations. Paiements récurrents
Les paiements récurrents RapidCents gèrent abonnements, renouvellements adhésion et échéanciers avec relances…
Découvrir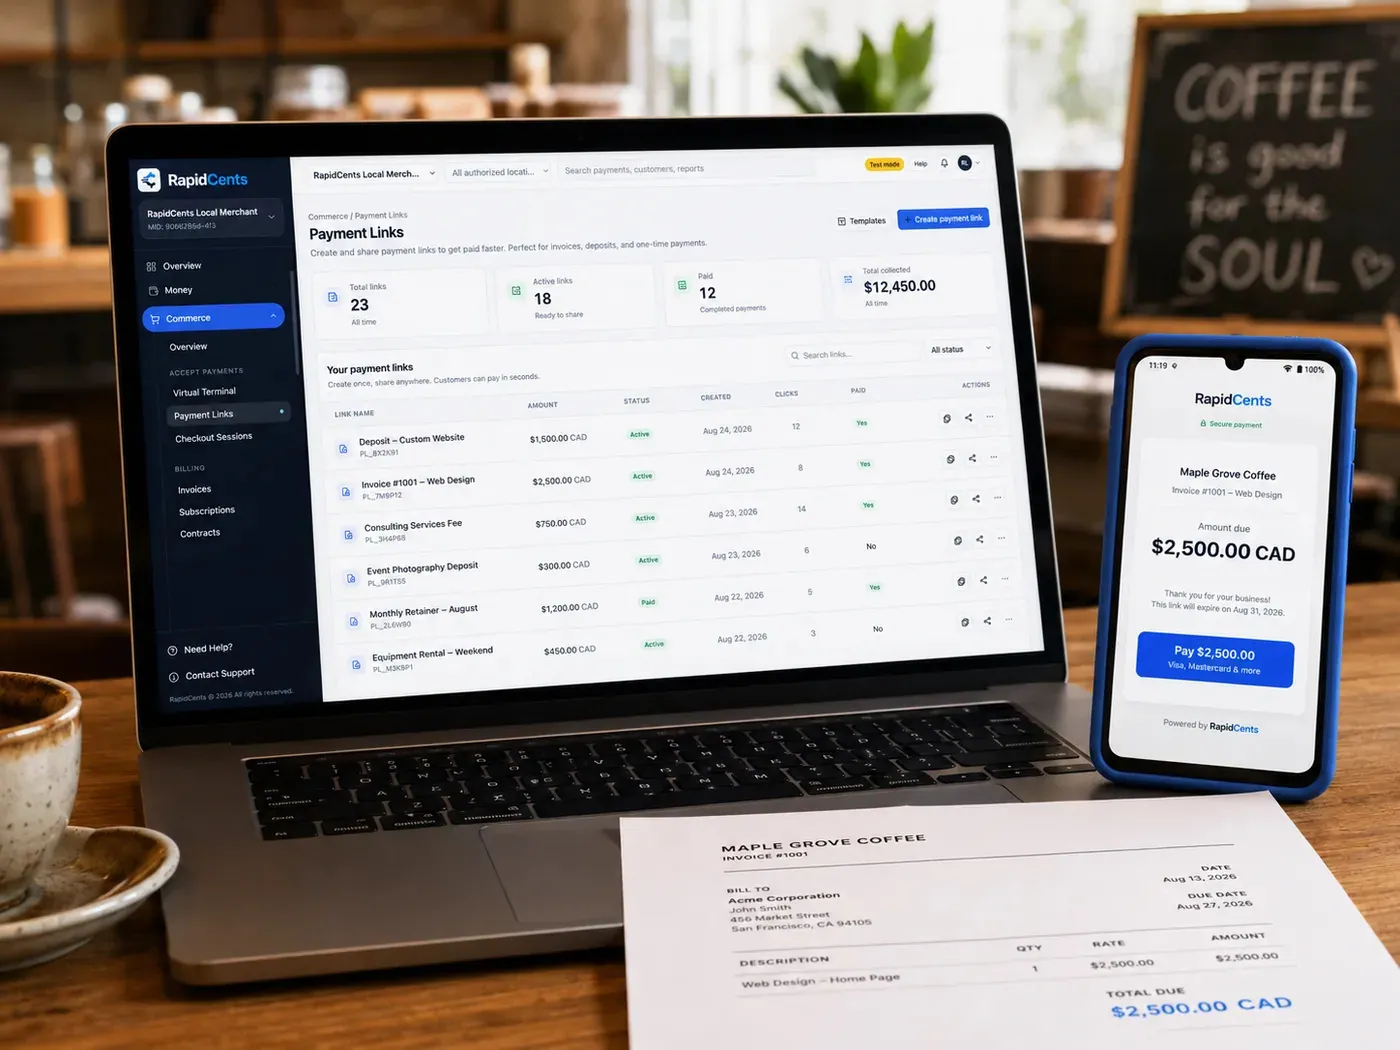
L'écran des liens de paiement RapidCents liste montant, statut, clics et paiement reçu, à côté d'un téléphone affichant la page que le client ouvre pour payer 2 500,00 $. Liens de paiement
Les liens RapidCents permettent de générer URLs payer-par-lien pour factures, dépôts, soldes et dons sans…
Découvrir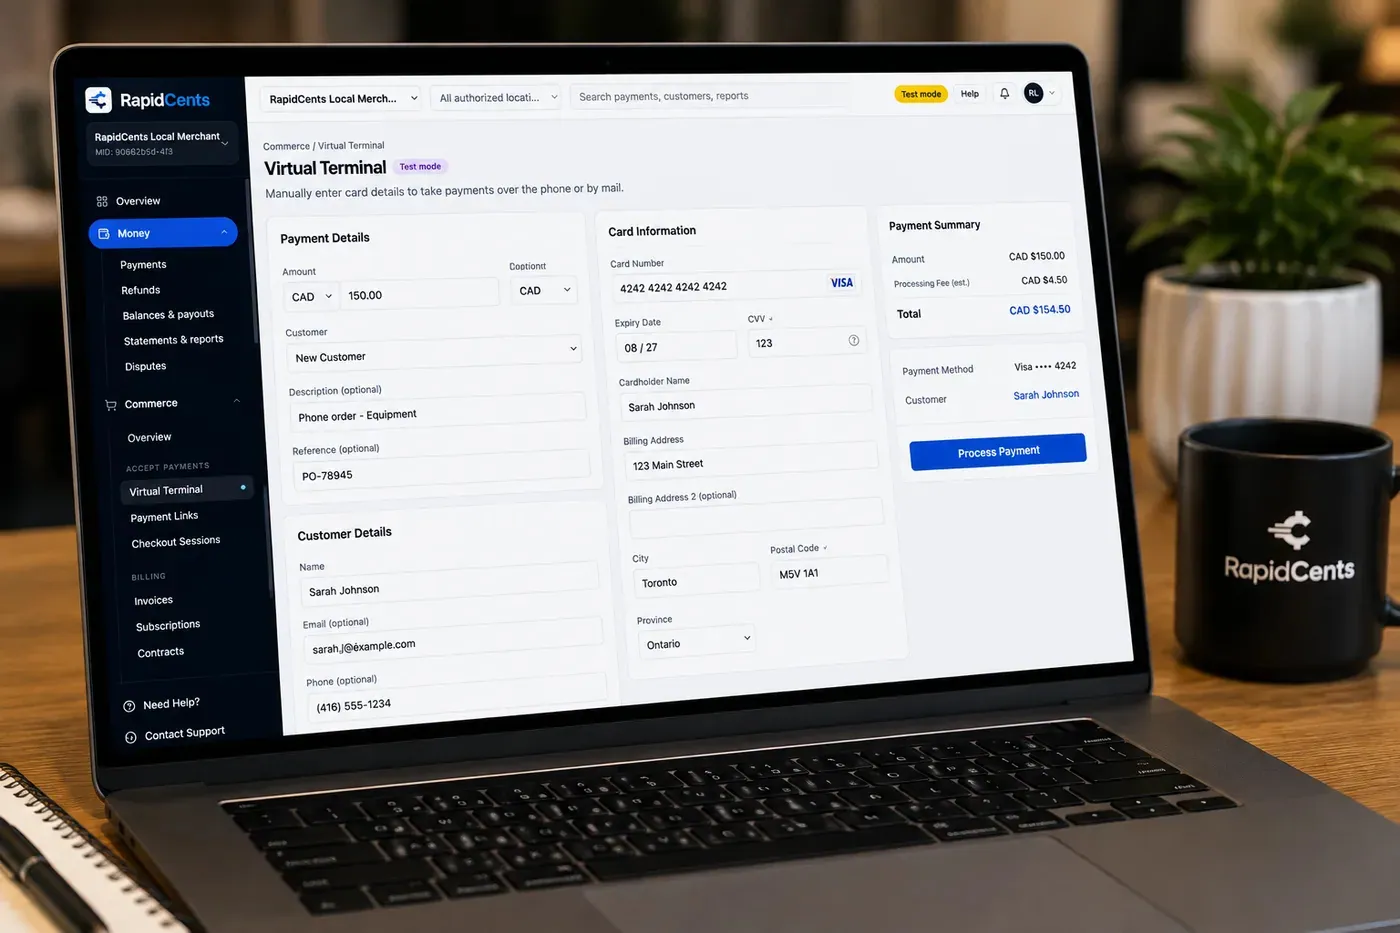
Le terminal virtuel RapidCents : détails du paiement, numéro de carte, expiration et CVV saisis à la main à gauche, et un résumé à droite indiquant le montant, les frais estimés et un bouton Traiter le paiement. Terminal virtuel
Le terminal virtuel RapidCents permet au personnel autorisé de saisir paiements courrier et téléphone via…
Découvrir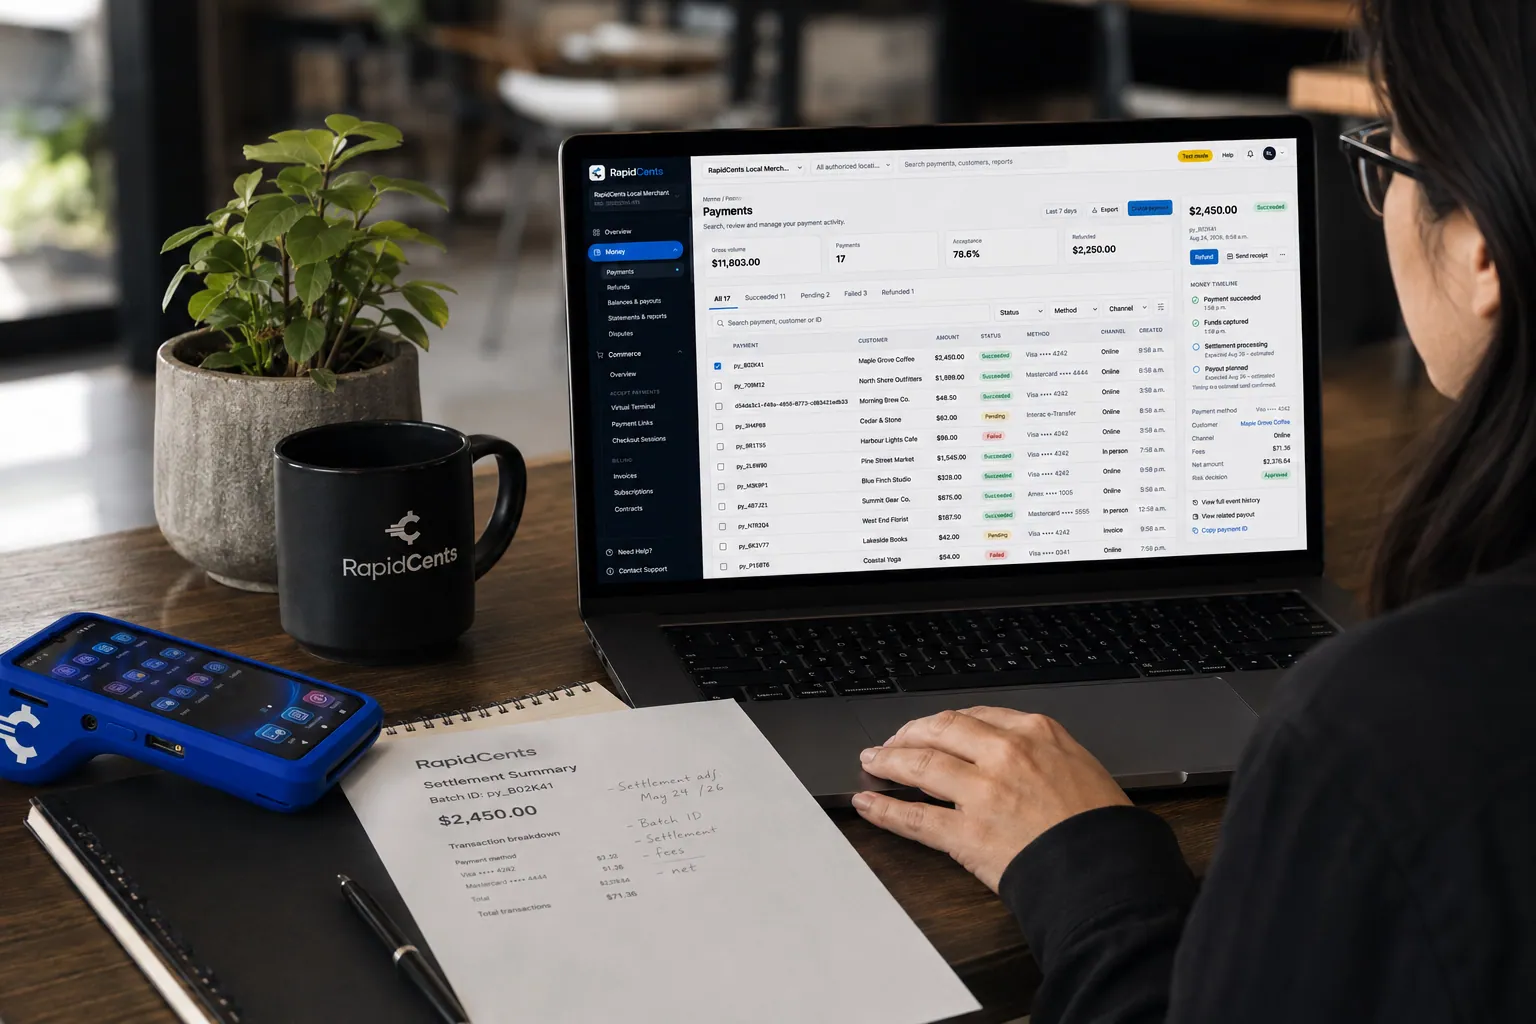
Un commerçant consulte les rapports RapidCents de volume, de mix et de versements, le terminal d'encaissement sur le bureau. Rapports
Les rapports RapidCents offrent transactions, règlements et frais personnalisables avec export CSV et PDF…
Découvrir


Comment ça se met en place
Premier versement à la prise d'effet
La police est liée et le courtier envoie un lien de paiement pour le premier versement avant le début de la couverture.
Carte en dossier pour le terme
L'assuré autorise une seule fois les versements suivants, que la facturation récurrente porte jusqu'à la fin du terme.
Paiement au téléphone
L'assuré qui appelle pour régler un avis de déchéance est saisi au terminal virtuel pendant l'appel.
Saison des renouvellements
Les renouvellements sont prélevés à la date prévue et les cycles qui demandent encore une personne reviennent en liste que le service traite avant l'interruption de la couverture.
Intégrations
Applied Epic exports
Les exports Applied Epic transportent le détail des primes encaissées vers le système de gestion sous forme de fichier, sans flux en direct.
Salesforce
Salesforce contient la fiche client : le paiement de prime apparaît sur le compte que le courtier consulte déjà.
Exploitation, sécurité et mise en service
Versements rattachés à la police
Les rapports montrent quels versements ont été encaissés et lesquels ont été refusés, police par police, plutôt qu'un seul total de primes déposées.
La carte ne reste pas dans le dossier papier
La tokenisation et le coffre de cartes gardent les cartes de prime hors des chiffriers et des formulaires laissés sur le bureau du courtier.
Un refus est une tâche de service
Un versement échoué est un risque de couverture : la liste d'exceptions va à la personne qui peut téléphoner à l'assuré, pas à la clôture du mois.
Mise en service sur un seul portefeuille
Tester la facturation de renouvellement sur un seul livre d'affaires évite qu'une erreur d'échéancier touche tous les assurés d'un coup.
Questions sur les paiements pour les Assurance
Que faut-il comparer avant de choisir paiement agence assurance dans le secteur Assurance?
Comparez paiement agence assurance selon le parcours réel : l'inscription, la facturation planifiée et le renouvellement, le checkout et le paiement en ligne et la facture, la provision et le paiement client à distance. Commencez par les canaux et le matériel nécessaires, puis confirmez les compatibilités et l'accompagnement avant de vous engager.
Quel matériel de paiement convient à Assurance?
Si Assurance vend surtout en ligne, ne choisissez pas un terminal physique avant d'avoir validé le checkout. Ajoutez du matériel seulement pour un besoin d'encaissement en personne clairement défini.
Quels canaux de paiement faut-il prévoir dans le secteur Assurance?
Pour Assurance, partez de l'inscription, la facturation planifiée et le renouvellement, le checkout et le paiement en ligne et la facture, la provision et le paiement client à distance. Retenez uniquement les canaux qui correspondent à ces moments, puis vérifiez le parcours complet avant de les proposer aux clients.
Comment évaluer les frais de traitement dans le secteur Assurance?
Pour Assurance, comparez les coûts liés à la facturation planifiée, les cartes refusées et les annulations et le checkout en ligne et la gestion des contestations à partir des transactions réelles. Demandez une ventilation écrite des frais et des conditions plutôt que de vous fier à un taux affiché seul.
Que faut-il confirmer avant de mettre en place les paiements dans le secteur Assurance?
Pour Assurance, documentez le parcours de checkout, de confirmation et de remboursement, vérifiez les compatibilités nécessaires et testez le flux avant la mise en service. Cela révèle les étapes manuelles ou les exceptions à régler avant que les clients les rencontrent.
Que faut-il confirmer avant d'utiliser des paiements récurrents dans le secteur Assurance?
Définissez le consentement, la fréquence, les règles de modification ou d'annulation et la façon de traiter une carte refusée. Demandez à voir le parcours complet avant de le proposer aux clients.
Quel MCC s'applique aux Assurance?
Le code MCC 6300 est couramment utilisé pour les Assurance. Notre équipe confirme la catégorie lors de l'onboarding.
Secteurs voisins
Cabinet d'avocats
Cabinet d'avocats collecte retainers, fiducie et factures via liens sécurisés.
Cabinet comptable
Cabinet comptable facture mandats récurrents, jalons et forfaits fiscalité.
Services professionnels
Consultance et agences utilisent facturation, retainers et terminal virtuel.
B2B et gros
Distributeurs acceptent cartes B2B, facturation et liens pour conditions net.
Immobilier
Courtiers et gestionnaires collectent frais dossier, dépôts bail et entretien.
Gestion immobilière
Gestionnaires gèrent loyers locataires, entretien et charges copropriété.
Transport et logistique
Transporteurs facturent expéditeurs, encaissements COD et surcharges carburant.
Agences de marketing
Les agences facturent des honoraires mensuels, des jalons de projet et des achats média…
Prochaine étape
Parlez à un spécialiste RapidCents
Fee Check de RapidCents lit un relevé de traitement et sépare l’interchange de la marge. Téléversez un relevé pour une analyse instantanée, ou ouvrez un compte marchand et commencez à encaisser sur un seul compte.
- Sans engagement
- Spécialistes paiement au Canada
- Téléversement sécurisé



